O que mostra uma calculadora de probabilidade de opções?
A calculadora estima a chance de uma call terminar acima do strike ou de uma put terminar abaixo dele na data de vencimento. Os modelos comuns usam uma distribuição lognormal e dados como preço atual, strike, dias restantes, volatilidade implícita, taxa de juros e, às vezes, dividendos.
O resultado é condicional. Ele responde a uma pergunta estreita, como “qual é a probabilidade modelada de terminar dentro do dinheiro?”. Não informa se a operação é atraente, se o preço terá um caminho suave ou se haverá lucro depois de prêmio, custos, slippage, exercício, atribuição e impostos.
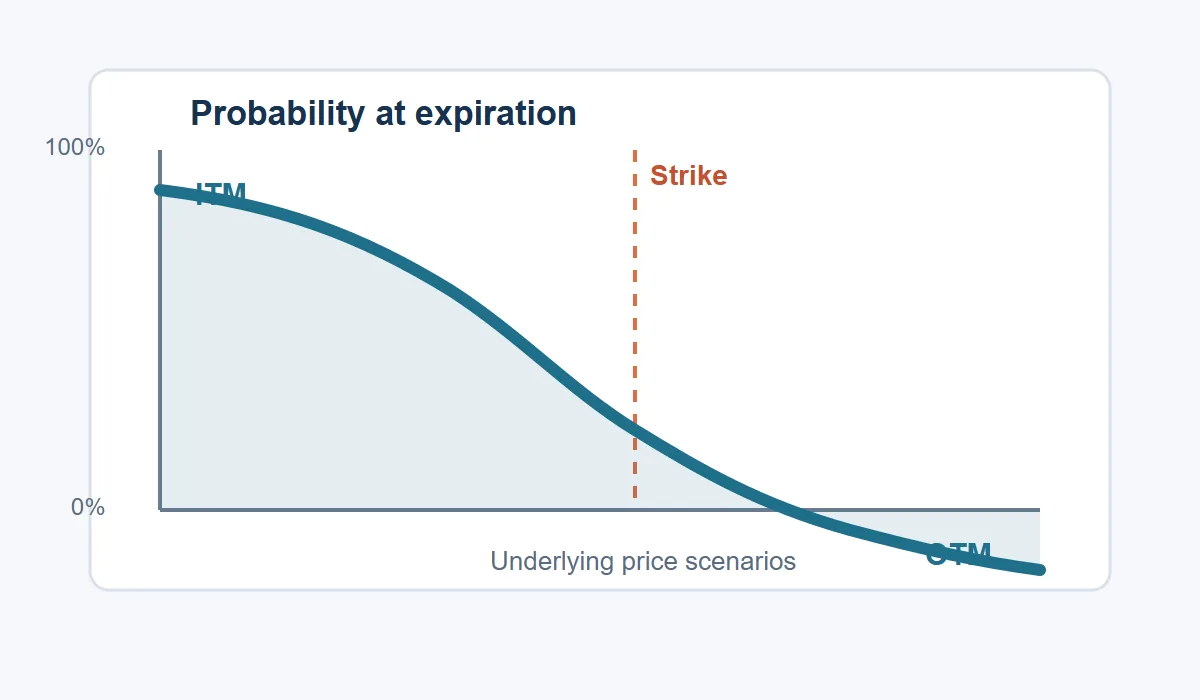
Leia o percentual junto com as premissas. Uma probabilidade ITM de 35% significa que cerca de 35% da distribuição final modelada fica além do strike. Não significa 35% de chance de ganhar dinheiro agora e não mede a chance de tocar o strike antes do vencimento.
Comece pela probabilidade que você precisa
A palavra probabilidade pode representar eventos diferentes. A probabilidade ITM pergunta se haverá valor intrínseco no vencimento. OTM é o complemento. A probabilidade de lucro usa o ponto de equilíbrio da estratégia e inclui o prêmio. A probabilidade de tocar pergunta se o preço visita um nível antes do vencimento; é uma questão de caminho, não apenas de resultado final.
Em uma call comprada, o limite ITM é o strike, enquanto o limite de lucro costuma ser strike mais prêmio. Em uma put comprada, costuma ser strike menos prêmio. Um spread de crédito pode ter uma zona lucrativa entre dois strikes. O resultado deve indicar o evento e o limite, em vez de mostrar uma porcentagem solta.
A diferença importa porque uma opção pode terminar ITM e ainda perder dinheiro. Uma opção que custou 4,00 precisa recuperar esse débito antes de gerar lucro. Uma opção vendida pode terminar OTM e manter o prêmio, mas continua exposta a margem, atribuição e gaps antes do vencimento.
| Medida | Pergunta | Limite típico |
|---|---|---|
| Probabilidade ITM | Existe valor intrínseco no vencimento? | Strike |
| Probabilidade OTM | Expira sem valor intrínseco? | Lado oposto do strike |
| Probabilidade de lucro | O P/L final passa do ponto de equilíbrio? | Breakeven após o prêmio |
| Probabilidade de tocar | Visita um nível antes do vencimento? | Alvo ou stop |
Use dados do mesmo contrato
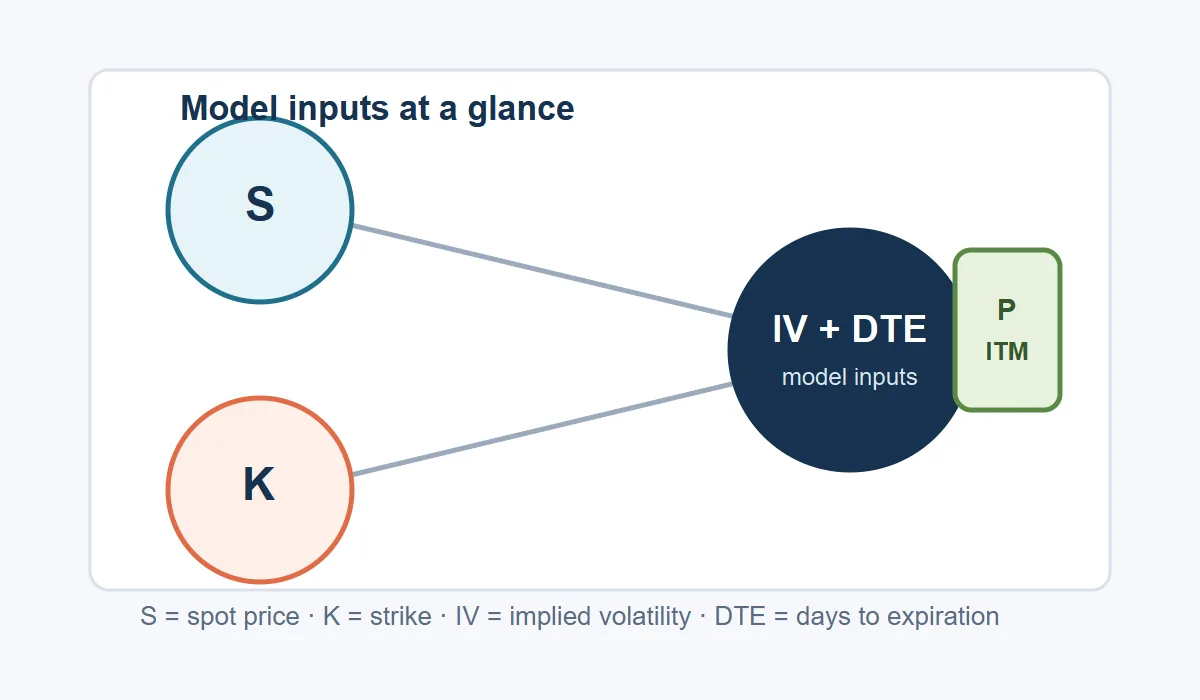
O preço à vista é o preço atual ou de cenário do ativo. O strike é o nível de exercício. Os dias até o vencimento devem ser contados de forma consistente; normalmente são convertidos em anos dividindo por 365. A volatilidade implícita é anualizada e deve corresponder à mesma data de vencimento. Misturar IV de outro prazo produz uma precisão enganosa.
Taxas e dividendos alteram o drift neutro ao risco. Para uma simulação educativa rápida, muita gente usa zero, mas isso é menos adequado para ações que pagam dividendos, índices ou prazos longos. Opções americanas também diferem das premissas europeias de um Black-Scholes simples.
Antes de confiar no cálculo, confira call ou put, sinal do prêmio, data, multiplicador e se o preço é uma cotação real ou um rótulo manual. Digitar um ticker não carrega necessariamente dados de mercado. Registre horário e fonte da IV junto com o percentual.
- Preço à vista (S) e strike (K) definem a distância até o dinheiro.
- Volatilidade implícita (σ) controla a largura da distribuição modelada.
- Dias até o vencimento (T) indicam por quanto tempo a distribuição pode se espalhar.
- Taxa (r) e dividendo (q) ajustam o drift quando são informados.
- O prêmio é necessário para probabilidade de lucro, mas não para a ITM básica.
Como funciona a probabilidade d2
Um modelo de probabilidade baseado em Black-Scholes calcula uma distância padronizada chamada d2. A função normal acumulada N(d2) fornece a chance modelada de uma call terminar acima do strike sob premissas neutras ao risco. Para uma put usa-se N(-d2). Cada entrada representa uma escolha de modelagem.
T é tempo em anos. Volatilidade de 30% vira 0,30. O drift pode incluir taxa livre de risco e dividendos. Se a calculadora não mostra esses campos, ela está simplificando o modelo; não está encontrando um fato oculto do mercado.
O movimento esperado é relacionado, mas diferente. Uma aproximação de um desvio padrão é preço vezes volatilidade vezes a raiz quadrada do tempo. Em uma aproximação normal, cerca de 68% dos resultados ficam dentro de uma faixa e 95% dentro de duas. Isso não é uma máxima ou mínima garantida.
d2 = [ln(S / K) + (r − q − 0,5 × σ²) × T] / (σ × √T); call P(ITM) = N(d2); put P(ITM) = N(−d2)Separe ITM, lucro, toque e movimento esperado
Uma saída clara escreve o evento: “a call termina acima de 105 no vencimento” é melhor do que “probabilidade 40%”. Uma tabela pode mostrar limite, percentual e horário das premissas. Um gráfico deve marcar o strike e explicar se mostra probabilidade final ou chance de tocar durante o caminho.
A probabilidade de tocar costuma ser maior que a probabilidade de terminar ITM, pois o preço pode visitar um nível e depois voltar. Ela ajuda a pensar em stops, alvos e barreiras, mas não substitui a probabilidade no vencimento quando o pagamento depende da data final.
A probabilidade de lucro é mais próxima da estratégia, mas não mede valor esperado. Uma operação pode ganhar pouco muitas vezes e perder muito raramente. Compare o percentual com perda máxima, formato do payoff, liquidez e capital em risco.
| Saída | Use para perguntar | Não conclua |
|---|---|---|
| Probabilidade ITM | Haverá valor intrínseco no final? | Que a operação terá lucro |
| Probabilidade de lucro | O breakeven será superado? | Que o retorno esperado é positivo |
| Probabilidade de tocar | O nível pode ser visitado? | Que terminará naquele nível |
| Movimento esperado | Qual faixa a IV indica? | Uma máxima e mínima certas |
Por que o modelo pode divergir da realidade
O modelo costuma assumir mercado contínuo, distribuição lognormal, volatilidade constante e taxas e dividendos simplificados. Mercados reais têm saltos, sorriso e assimetria de volatilidade, resultados, dividendos discretos, pausas e falhas de liquidez. Essas diferenças podem aparecer justamente quando a posição está mais exposta.
A fórmula também ignora execução: spread, comissões, taxas, slippage, custo de aluguel, exercício antecipado, atribuição e impostos. Uma opção americana pode ser exercida antes do vencimento, enquanto a fórmula europeia descreve apenas o evento final modelado.
Use a calculadora de probabilidade de opções como uma ferramenta transparente para comparar cenários. Salve entradas, horário, fonte e modelo. Recalcule quando IV ou tempo mudarem e compare vários strikes. Uma probabilidade alta não é autorização para ultrapassar seu limite de risco.
- Probabilidade neutra ao risco é uma estimativa implícita, não uma previsão real.
- Verifique IV antiga, resultados, eventos corporativos e spreads anormais.
- Confirme multiplicador e liquidação antes de converter P/L por ação em reais.
- Para venda de prêmio, avalie também perda máxima, margem e atribuição.
- Esta página é educativa e não oferece recomendação de investimento.
Uma call de 30 dias com strike 105
Considere um ativo a 100, strike 105, IV de 25% e 30 dias restantes. A call está cinco reais fora do dinheiro. Em um modelo simples com taxa e dividendo zero, 30 dias equivalem a cerca de 0,0822 ano e d2 fica perto de −0,72.
A normal acumulada desse valor dá aproximadamente 23,7% de chance de terminar acima de 105. A estimativa OTM complementar é 76,3%. É um evento no vencimento: não inclui passagens acima de 105 durante o mês nem o prêmio necessário para obter lucro.
- Confirme tipo de opção e se strike e vencimento coincidem com a cotação.
- Informe spot 100, strike 105, 30 dias e IV de 25%.
- Leia o evento: a call termina acima de 105 no vencimento.
- Se o prêmio for 2, calcule o lucro usando breakeven 107, não 105.
- Compare o resultado com movimento esperado e perda máxima antes de decidir.
Lista de verificação rápida
A repetição é intencional. Identifique primeiro o contrato, depois os dados de mercado e por fim o evento medido. Se não consegue descrevê-lo em uma frase, pare antes de comparar percentuais.
- Nomeie o evento: ITM, OTM, lucro, toque ou movimento esperado.
- Confira spot, strike, tipo, vencimento, multiplicador, IV, taxa e dividendo.
- Converta dias em anos e percentuais em decimais quando a fórmula exigir.
- Verifique se preço e IV são atuais, atrasados ou manuais.
- Compare probabilidade com payoff, perda máxima, liquidez e atribuição.
- Guarde horário e premissas para auditar o resultado depois.
FAQ da calculadora de probabilidade de opções
Probabilidade ITM é igual à probabilidade de lucro?
Não. ITM usa o strike; lucro usa o breakeven depois do prêmio e pode ser bem menor para uma opção comprada.
Por que a volatilidade implícita muda o resultado?
A IV controla a largura da distribuição. IV maior indica uma faixa final mais ampla e redistribui a chance entre os strikes.
Tocar significa terminar no strike?
Não. Tocar pergunta se o preço visita o nível antes do vencimento; depois ele pode terminar distante.
Posso usar o modelo para opções americanas?
Use como referência aproximada do evento final, lembrando que exercício antecipado e atribuição podem alterar o resultado.
Quais entradas mais importam?
Distância entre spot e strike, IV e tempo geralmente dominam. Taxas e dividendos pesam mais em prazos longos.
Isso é aconselhamento financeiro?
Não. É uma estimativa educativa sob premissas e não prevê preços nem garante retorno.
Referências do modelo e escopo
A estrutura foi comparada com calculadoras públicas atuais. Fórmulas e exemplos confirmam a intenção de busca, não são recomendações.
- CalcSuite · Options Probability Calculator — Mostra ITM/OTM, movimento esperado, variáveis, exemplo e FAQ.
- MoneyDeck · Option Probability Calculator — Separa ITM, toque, lucro, movimento esperado, fórmula e exemplos.
- TradingCalcs · Options Probability Calculator — Explica d2, fórmulas de call e put, cálculos e limitações.