Que montre un calculateur de probabilité des options ?
Un calculateur de probabilité des options estime la chance qu'un call termine au-dessus de son strike ou qu'un put termine en dessous à la date d'échéance. Les versions courantes utilisent une distribution lognormale et le cours actuel, le strike, les jours restants, l'IV, le taux sans risque et parfois le dividende.
Le résultat est conditionnel. Il répond à une question précise, par exemple la probabilité modélisée de finir dans la monnaie. Il ne dit pas si la position est intéressante, si le prix suivra une trajectoire régulière ni si le résultat sera positif après prime, frais, glissement, assignation et fiscalité.
Commencez par la probabilité recherchée
Le mot probabilité peut recouvrir plusieurs événements. La probabilité ITM demande si une valeur intrinsèque existe à l'échéance. La probabilité OTM est son complément. La probabilité de gain déplace le seuil vers le break-even et inclut la prime. La probabilité de touch demande si le cours visite un niveau avant l'échéance : c'est une question de trajectoire, pas seulement de résultat final.
Pour un call acheté, le seuil ITM est le strike, alors que le seuil de gain est souvent strike plus prime. Pour un put acheté, il est généralement strike moins prime. Un spread de crédit peut avoir une zone rentable entre deux strikes. Le résultat doit nommer l'événement et son seuil au lieu d'afficher un pourcentage isolé.
La distinction est essentielle : une option peut finir ITM et perdre de l'argent. Une option payée 4,00 € doit dépasser ce débit pour devenir bénéficiaire à l'échéance. Une option vendue peut finir OTM et conserver la prime, tout en exposant le vendeur à la marge, l'assignation et aux gaps avant l'échéance.
| Mesure | Question | Seuil habituel |
|---|---|---|
| Probabilité ITM | Une valeur intrinsèque existe-t-elle à l'échéance ? | Strike |
| Probabilité OTM | L'option expire-t-elle sans valeur intrinsèque ? | Côté opposé du strike |
| Probabilité de gain | Le P/L final dépasse-t-il le break-even ? | Break-even après prime |
| Probabilité de touch | Le cours visite-t-il un niveau avant l'échéance ? | Objectif ou stop |
Utilisez les données du même contrat
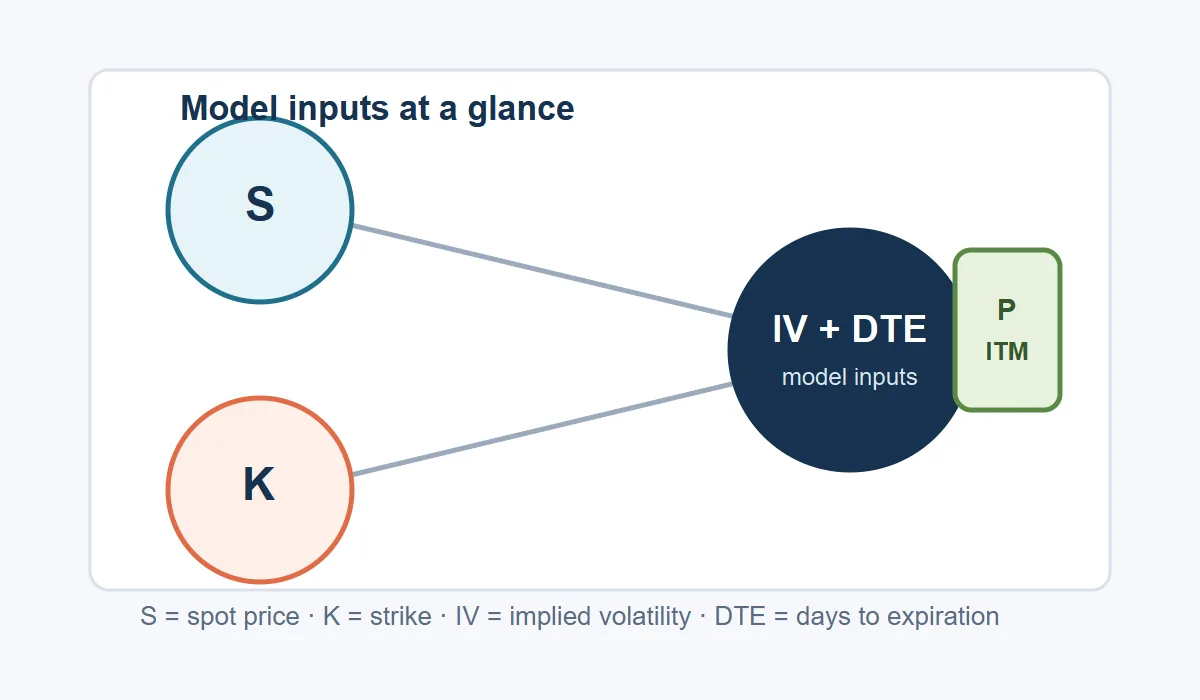
Le spot est le cours actuel ou celui d'un scénario. Le strike est le niveau d'exercice. Les jours restants doivent être comptés de façon cohérente et convertis en années, souvent en divisant par 365. L'IV est annualisée et doit correspondre à la même échéance. Une IV d'une autre maturité peut produire un chiffre précis qui décrit la mauvaise distribution.
Les taux et dividendes modifient la dérive neutre au risque. Pour une estimation pédagogique rapide, on les laisse parfois à zéro, mais cette simplification est moins adaptée aux actions à dividendes, aux indices ou aux échéances longues. Les options américaines ne suivent pas exactement les hypothèses européennes d'un modèle Black-Scholes simple.
- Le spot (S) et le strike (K) définissent la distance par rapport à la monnaie.
- La volatilité implicite (σ) contrôle la largeur de la distribution.
- Les jours jusqu'à l'échéance (T) indiquent combien de temps la distribution peut s'élargir.
- Le taux (r) et le dividende (q) ajustent la dérive lorsqu'ils sont fournis.
- La prime est indispensable pour la probabilité de gain, mais pas pour l'ITM de base.
Le rôle de la formule d2
Un modèle de probabilité de type Black-Scholes calcule une distance standardisée appelée d2. La fonction normale cumulative N(d2) donne la probabilité modélisée qu'un call dépasse le strike sous des hypothèses neutres au risque. Pour un put, on utilise N(-d2). Chaque entrée représente néanmoins un choix de modélisation.
T est exprimé en années. Une volatilité de 30 % devient 0,30. La dérive peut contenir le taux sans risque et le dividende. Si l'interface ne propose pas ces champs, elle simplifie le modèle : elle ne découvre pas une information cachée du marché.
Le mouvement attendu est lié mais différent. Une approximation à un écart-type est spot multiplié par la volatilité et la racine du temps. Une approximation normale place environ 68 % des résultats dans une bande et 95 % dans deux bandes. Ce ne sont pas des bornes garanties.
d2 = [ln(S / K) + (r − q − 0,5 × σ²) × T] / (σ × √T) ; call P(ITM) = N(d2) ; put P(ITM) = N(−d2)Séparer ITM, gain, touch et mouvement attendu
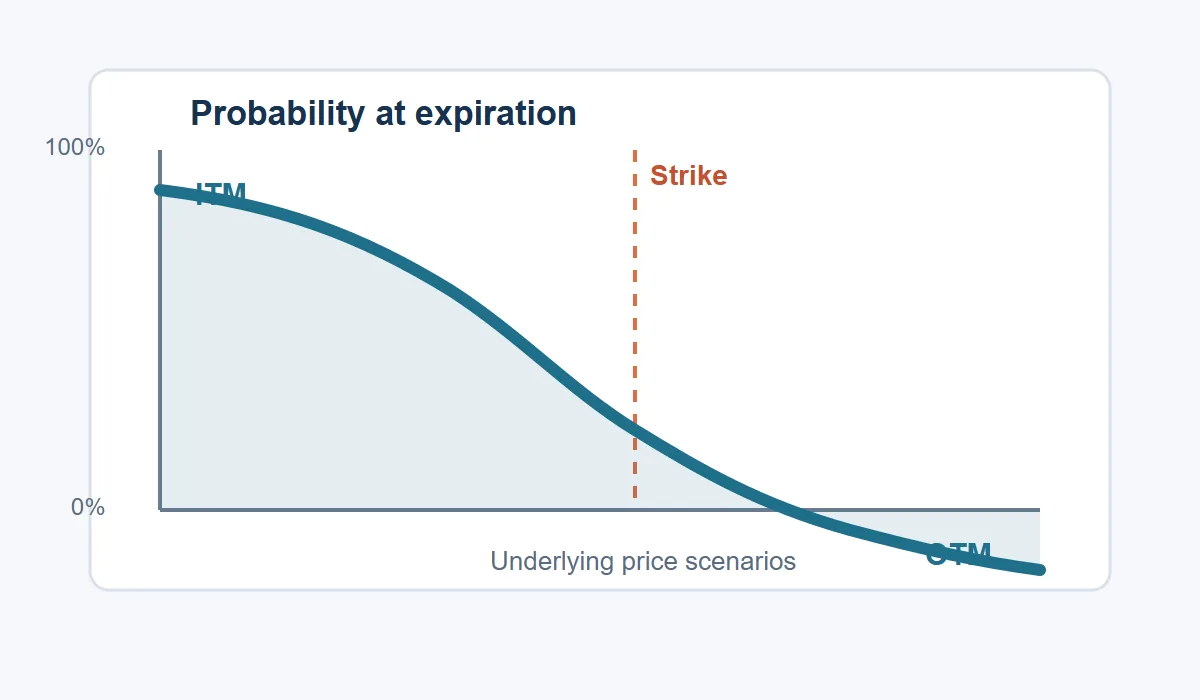
Un bon panneau écrit l'événement complet : « le call termine au-dessus de 105 € à l'échéance » est plus clair que « probabilité 40 % ». Une table peut afficher le seuil, la probabilité et l'heure des hypothèses. Un graphique doit montrer le strike et préciser s'il s'agit d'une probabilité terminale ou d'une estimation de touch.
La probabilité de touch est souvent supérieure à la probabilité de finir ITM, car le cours peut visiter un niveau puis repartir. Elle aide à réfléchir aux stops, objectifs et barrières, mais ne remplace pas la probabilité d'échéance lorsque le paiement est réglé à l'échéance.
La probabilité de gain est la plus proche de la stratégie, mais elle ne mesure pas l'espérance. Une position peut gagner souvent de petites sommes et perdre rarement une somme importante. Comparez donc le pourcentage avec la perte maximale, la liquidité et le capital engagé.
| Sortie | Question utile | Ne pas conclure |
|---|---|---|
| Probabilité ITM | Une valeur intrinsèque existera-t-elle ? | Que la position sera gagnante |
| Probabilité de gain | Le break-even sera-t-il franchi ? | Que le rendement attendu est positif |
| Probabilité de touch | Le niveau peut-il être visité ? | Que le cours finira dessus |
| Mouvement attendu | Quelle plage l'IV implique-t-elle ? | Un plus haut et un plus bas certains |
Pourquoi le modèle peut différer du marché
Le modèle suppose souvent un marché continu, une distribution lognormale, une volatilité constante et des taux et dividendes simplifiés. Les marchés réels ont des sauts, un sourire et un skew de volatilité, des annonces de résultats, des dividendes discrets, des arrêts et des trous de liquidité. Ces effets deviennent importants lorsque le risque est le plus grand.
La formule ignore aussi l'exécution : spread bid-ask, commissions, frais, glissement, coût d'emprunt, exercice anticipé, assignation et fiscalité. Une option américaine peut être exercée avant l'échéance, alors qu'une formule européenne décrit seulement l'événement terminal modélisé.
Utilisez un calculateur de probabilité des options comme outil transparent de comparaison. Enregistrez les données, l'heure, la source et le modèle. Recalculez quand l'IV ou le temps changent et comparez plusieurs strikes. Une probabilité élevée ne justifie pas de dépasser votre plan de risque.
- La probabilité neutre au risque est une estimation implicite, pas une prévision réelle.
- Contrôlez l'IV obsolète, les résultats, les opérations sur titres et les spreads anormaux.
- Vérifiez le multiplicateur et le règlement avant de convertir le P/L par action en euros.
- Pour une vente de prime, associez la probabilité à la perte maximale, la marge et l'assignation.
- Cette page est éducative et ne constitue pas un conseil en investissement.
Un call à 30 jours avec un strike de 105 €
Supposons un cours à 100 €, un strike à 105 €, une IV de 25 % et 30 jours restants. Le call est à cinq euros hors de la monnaie. Avec un taux et un dividende nuls, 30 jours valent environ 0,0822 année et d2 est proche de −0,72.
La fonction normale cumulative donne environ 23,7 % de chances de finir au-dessus de 105 €. L'estimation OTM complémentaire est proche de 76,3 %. Il s'agit d'un événement terminal : le calcul n'inclut ni les passages au-dessus de 105 € avant l'échéance ni la prime nécessaire au gain.
- Confirmez le type call et la concordance entre strike, échéance et cotation.
- Saisissez spot 100 €, strike 105 €, 30 jours et IV 25 %.
- Lisez l'événement : le call termine au-dessus de 105 € à l'échéance.
- Avec une prime de 2 €, évaluez la probabilité de gain au break-even de 107 €.
- Comparez l'estimation au mouvement attendu et à la perte maximale avant toute décision.
Liste de contrôle rapide
Le calculateur de probabilité des options se lit de façon répétitive. Identifiez d'abord le contrat, puis les données de marché, puis l'événement mesuré. Si vous ne pouvez pas le dire en une phrase, ne comparez pas encore les pourcentages.
- Nommer l'événement : ITM, OTM, gain, touch ou mouvement attendu.
- Vérifier spot, strike, type, échéance, multiplicateur, IV, taux et dividende.
- Convertir jours en années et pourcentages en décimales si la formule le demande.
- Contrôler si le cours et l'IV sont actuels, retardés ou saisis manuellement.
- Comparer la probabilité au payoff, à la perte maximale, à la liquidité et à l'assignation.
- Conserver l'heure et les hypothèses pour pouvoir auditer le résultat.
FAQ du calculateur de probabilité des options
La probabilité ITM est-elle la probabilité de gain ?
Non. ITM utilise le strike ; le gain utilise le break-even après prime et peut être bien plus faible pour un achat d'option.
Pourquoi l'IV change-t-elle le résultat ?
L'IV contrôle la largeur de la distribution modélisée. Une IV plus élevée implique une plage terminale plus large et redistribue la probabilité entre les strikes.
Touch signifie-t-il finir sur le strike ?
Non. Touch demande si le niveau est visité avant l'échéance. Le cours peut ensuite s'en éloigner.
Le modèle convient-il aux options américaines ?
Il donne une approximation de l'événement terminal, mais l'exercice et l'assignation anticipés peuvent modifier le résultat.
Quelles entrées comptent le plus ?
La distance spot-strike, l'IV et le temps sont souvent dominants. Taux et dividendes comptent davantage sur les longues échéances.
Est-ce un conseil financier ?
Non. C'est une estimation éducative sous hypothèses ; elle ne prédit pas les prix et ne garantit aucun rendement.
Références et périmètre
La structure de ce calculateur de probabilité des options a été comparée à des pages publiques récentes; elle ne propose pas d'opération.
- CalcSuite · Options Probability Calculator — Présente ITM/OTM, mouvement attendu, variables, exemple et FAQ.
- MoneyDeck · Option Probability Calculator — Sépare ITM, touch, gain, mouvement attendu, formule et exemples.
- TradingCalcs · Options Probability Calculator — Explique d2, les formules call/put, des calculs et les limites.