オプション確率計算機は何を示すのか
オプション確率計算機は、満期日にコールが権利行使価格を上回る確率、またはプットが下回る確率を推定します。一般的には対数正規分布を使い、現在価格、権利行使価格、満期までの日数、IV、金利、必要に応じて配当利回りを入力します。
結果は条件付きの推定値です。「満期にイン・ザ・マネーになる確率は何%か」という限定された問いに答えます。魅力的な取引か、価格が滑らかに動くか、プレミアムや手数料を差し引いて利益になるかまでは判定しません。
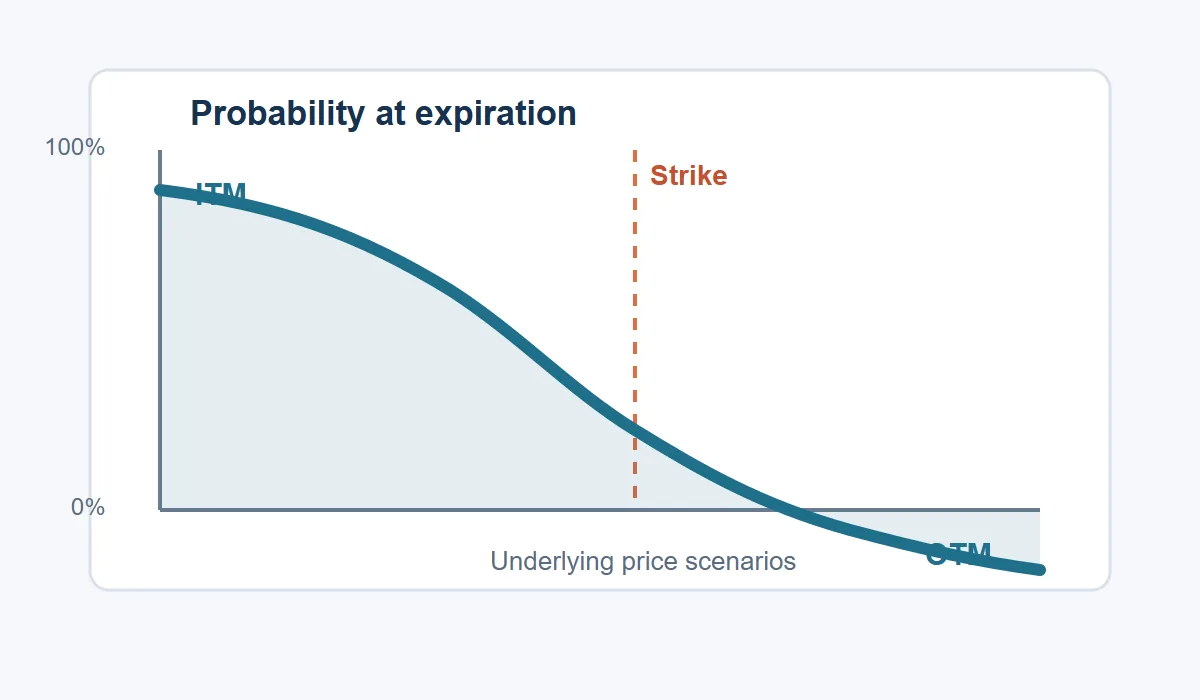
数値は必ず前提と一緒に読みます。ITM確率35%とは、モデル上の満期分布の約35%が権利行使価格の先にあるという意味です。現在から利益になる確率でも、満期前に価格へ触れる確率でもありません。
必要な確率を最初に定義する
「確率」という言葉には複数の意味があります。ITM確率は満期に本質的価値が残るかを問います。OTM確率はその反対です。利益確率はプレミアムを含む損益分岐点を基準にします。タッチ確率は満期までの途中で水準へ一度でも到達するかを問うため、終点ではなく経路の問題です。
ロングコールのITM基準は権利行使価格ですが、利益の基準は通常「権利行使価格+支払プレミアム」です。ロングプットでは「権利行使価格−プレミアム」になります。クレジット・スプレッドでは二つの権利行使価格の間が利益範囲になる場合があります。結果にはイベントと基準値を明記します。
この違いを知らないと、ITMで終わっても損失になる取引を利益と誤認します。反対に、売りオプションがOTMで終わっても、満期前には証拠金、早期割当、急落やギャップのリスクがあります。
| 指標 | 答える問い | 代表的な基準 |
|---|---|---|
| ITM確率 | 満期に本質的価値があるか | 権利行使価格 |
| OTM確率 | 価値なしで終わるか | 権利行使価格の反対側 |
| 利益確率 | 満期損益が損益分岐点を超えるか | プレミアム後の損益分岐点 |
| タッチ確率 | 満期前に水準へ触れるか | 目標またはストップ |
同じ契約のデータを使う
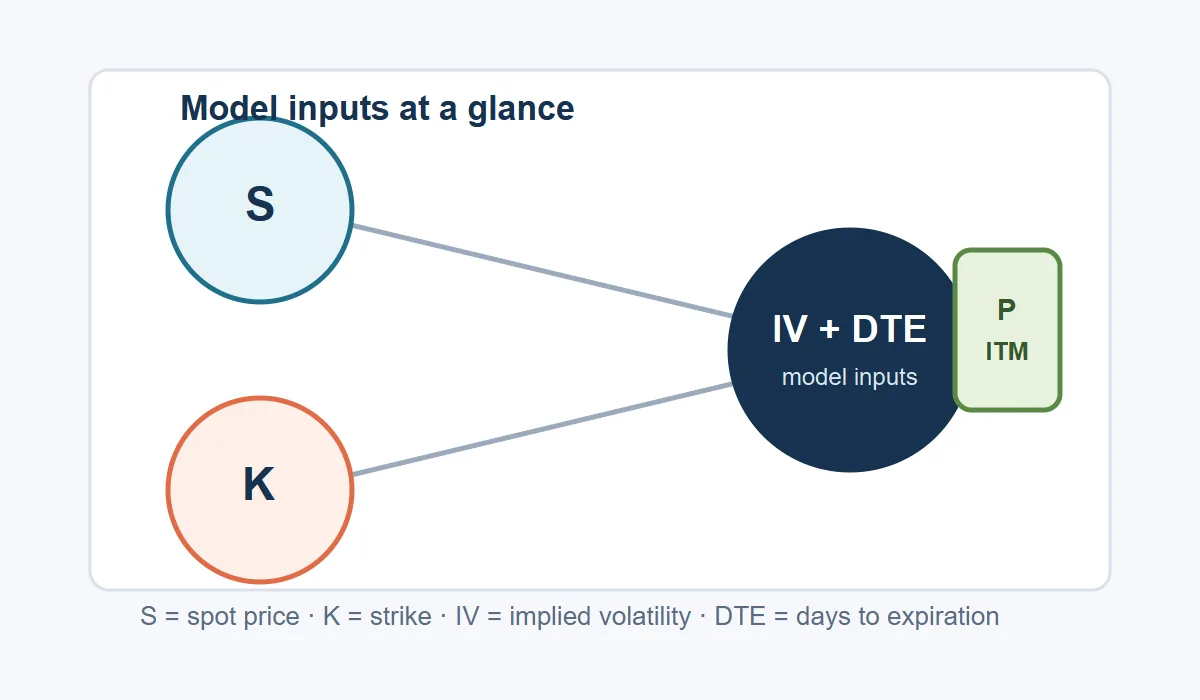
スポット価格は原資産の現在価格または想定価格、権利行使価格は行使水準です。満期までの日数は同じルールで数え、通常は365で割って年に変換します。IVは年率で、分析する満期と契約の系列に合わせます。別の満期のIVを混ぜると、精密に見えても別の分布を計算することになります。
金利と配当利回りはリスク中立ドリフトを調整します。短期の教育用試算ではゼロにすることもありますが、配当株、指数、長期満期では影響が大きくなります。米国株の多くはアメリカン・スタイルなので、単純な欧州型Black-Scholesの仮定との差も確認します。
計算前にコールかプットか、満期日、プレミアムの符号、倍率、そして価格がライブ値か手入力のラベルかを確認します。ティッカーを入力しただけで相場データが読み込まれるとは限りません。引用した価格の時刻とIVの出所を残しておくと、後で比較できます。
- スポット価格(S)と権利行使価格(K)はマネーからの距離を決めます。
- IV(σ)はモデル分布の広がりを決めます。
- 満期までの時間(T)は分布が広がる時間を決めます。
- 金利(r)と配当(q)は入力した場合にドリフトを調整します。
- 利益確率にはプレミアムが必要ですが、基本的なITM確率には不要です。
d2確率式の考え方
Black-Scholes系のモデルは、d2という標準化された距離を計算します。標準正規分布の累積関数N(d2)は、リスク中立の仮定でコールが権利行使価格を上回る確率になります。プットはN(-d2)を使います。短い式でも、各入力にモデル上の選択があります。
Tは日数ではなく年です。30%のボラティリティは0.30と入力します。ドリフトには無リスク金利と配当利回りを含められます。画面に項目がない場合は、値が存在しないのではなく簡略化されているだけです。
予想変動幅は関連しますが別の出力です。1標準偏差の近似は、スポット価格×IV×時間の平方根です。正規近似なら約68%が1本の帯、約95%が2本の帯に入ります。保証された上下限ではありません。
d2 = [ln(S / K) + (r − q − 0.5 × σ²) × T] / (σ × √T); call P(ITM) = N(d2); put P(ITM) = N(−d2)- N()は標準正規分布の累積関数です。
- IVが高いほど分布が広がり、遠い権利行使価格にも確率が配分されます。
- 時間が長いと範囲は広がりやすいものの、金利と配当も影響します。
- ATM付近で50%に近づくことはありますが、普遍的なルールではありません。
ITM、利益、タッチ、予想変動幅を分ける
結果パネルには「満期にコールが105ドルを上回る確率」のようにイベントを全文で表示すると親切です。「確率40%」だけでは基準が不明です。チャートを使う場合は権利行使価格を示し、満期の確率なのか途中で触れる推定なのかを説明します。
タッチ確率は、価格が水準に到達してから離れることも含むので、満期ITM確率より高くなりやすい値です。ストップや目標を考えるときには有用ですが、満期決済の損益にそのまま置き換えません。
利益確率は戦略に近い数字ですが、期待値ではありません。小さな利益が多くても、まれな大損がある戦略は存在します。確率と最大損失、損益形状、流動性、投入資金を同時に確認します。
| 出力 | 使い方 | 意味しないこと |
|---|---|---|
| ITM確率 | 満期に本質的価値があるか確認 | 取引が利益になること |
| 利益確率 | 損益分岐点を超えるか確認 | 期待リターンが正であること |
| タッチ確率 | 途中で水準に触れるか確認 | その水準で終わること |
| 予想変動幅 | IVが示す範囲を確認 | 確定した高値と安値 |
推定値と現実がずれる理由
モデルは通常、連続市場、対数正規分布、一定IV、単純化した金利と配当を仮定します。実際には急なギャップ、IVのスキュー、決算、離散配当、取引停止、流動性不足があります。大きな損失が起きやすい局面ほど、こうした差が目立ちます。
手数料、スプレッド、スリッページ、借株料、早期行使、割当、税金も式には入りません。アメリカン・スタイルは満期前に行使される可能性があり、欧州型の式が表すのは満期イベントの近似です。
オプション確率計算機は、前提を明示したシナリオ比較の道具として使います。入力、時刻、データ元、モデル名を保存し、IVや残存時間が変わったら再計算します。高い確率だけを理由に、計画以上の資金をリスクにさらさないでください。
- リスク中立確率は市場が織り込む推定で、現実の予測ではありません。
- 古いIV、決算日、企業イベント、異常な気配値を確認します。
- 1株あたりの結果を金額に直す前に倍率と決済条件を確認します。
- プレミアム売りでは、確率に最大損失、証拠金、割当、ギャップリスクを加えます。
- このページは教育目的であり、投資助言ではありません。
権利行使価格105ドル、30日間のコール
株価100ドル、ストライク105ドル、IV25%、残り30日とします。コールは5ドルOTMです。金利と配当をゼロとする簡易モデルでは、30日は約0.0822年となり、d2は約−0.72です。
その値の正規累積関数は、105ドルを上回って満期を迎える確率を約23.7%とします。OTMは約76.3%です。これは満期イベントであり、途中で105ドルを超える可能性や、利益に必要なプレミアムを含みません。
- コールであること、ストライクと満期が気配値と一致することを確認します。
- スポット100ドル、ストライク105ドル、30日、IV25%を入力します。
- 「満期に105ドルを上回るコール」というイベントを読みます。
- プレミアムが2ドルなら、利益の基準はストライクではなく107ドルです。
- 判断前に予想変動幅と最大損失を比較します。
短い確認リスト
手順を繰り返すことは欠点ではありません。まず契約、次に市場データ、最後に測定するイベントを確認します。イベントを一文で言えない場合は、確率を比較する前に止まります。
次のリストは、推定値をシナリオ比較のスナップショットとして扱うためのものです。売買判断、サイズ、損失管理は自分のルールで決めます。
- ITM、OTM、利益、タッチ、予想変動幅のどれかを明記する。
- スポット、ストライク、タイプ、満期、倍率、IV、金利、配当を確認する。
- 式に合わせて日数を年、パーセントを小数へ変換する。
- 価格とIVが最新、遅延、手入力のどれかを確認する。
- 確率を損益、最大損失、流動性、割当リスクと比較する。
- 後で検証できるよう時刻と前提を保存する。
オプション確率計算機 FAQ
ITM確率は利益確率と同じですか?
違います。ITMはストライクを基準にし、利益確率はプレミアム後の損益分岐点を基準にします。ロングオプションでは利益確率が低くなることがあります。
IVが結果を変えるのはなぜですか?
IVはモデル分布の幅を決めます。高いIVはより広い満期価格の範囲を示し、遠いストライクにも確率を配分します。
タッチ確率はストライクで終わる確率ですか?
いいえ。満期前に一度でも到達する確率です。到達後に価格が離れて終わることもあります。
アメリカン・オプションに使えますか?
満期イベントの目安には使えますが、早期行使や割当があるため、欧州型モデルとの差を意識してください。
最も重要な入力は何ですか?
スポットとストライクの距離、IV、残存時間が大きな要因です。長期や配当付きでは金利と配当も重要になります。
投資助言ですか?
違います。前提付きの教育用推定であり、適合性の判断、価格予測、収益保証は行いません。
モデル参考とページ範囲
現在公開されている計算機の構成を確認しました。式と例は検索意図の証拠として使い、投資推奨はコピーしていません。
- CalcSuite · Options Probability Calculator — ITM/OTM、予想変動幅、変数、例、FAQを掲載しています。
- MoneyDeck · Option Probability Calculator — ITM、タッチ、利益、予想変動幅、式、例を分けています。
- TradingCalcs · Options Probability Calculator — d2、コールとプットの式、計算例、限界を説明しています。