Was zeigt ein Optionen-Wahrscheinlichkeitsrechner?
Der Optionen-Wahrscheinlichkeitsrechner schätzt, wie wahrscheinlich ein Call am Verfallstag über seinem Strike oder ein Put darunter endet. Übliche Modelle verwenden eine lognormale Verteilung für Optionen sowie aktuellen Basispreis, Strike, Resttage, implizite Volatilität, Zinssatz und manchmal Dividendenrendite.
Das Ergebnis ist bedingt. Es beantwortet eine enge Frage wie „Welche modellierte Wahrscheinlichkeit besteht, dass die Option im Geld endet?“. Es sagt nicht, ob ein Trade attraktiv ist, ob der Kurs gleichmäßig läuft oder ob nach Prämie, Gebühren, Slippage, Assignment und Steuern ein Gewinn bleibt.
Lesen Sie die Zahl immer mit den Annahmen. Eine ITM-Wahrscheinlichkeit von 35 Prozent bedeutet, dass etwa 35 Prozent der modellierten Endverteilung jenseits des Strikes liegen. Sie bedeutet weder 35 Prozent Gewinnchance heute noch die Wahrscheinlichkeit, den Strike vor dem Verfall zu berühren.
Definieren Sie zuerst die gesuchte Wahrscheinlichkeit
Das Wort Wahrscheinlichkeit kann bei Optionen mehrere Ereignisse meinen. ITM fragt, ob am Verfall innerer Wert vorhanden ist. OTM ist das Gegenereignis. Die Gewinnchance verschiebt die Schwelle zum Break-even und berücksichtigt die Prämie. Eine Touch-Chance fragt, ob der Kurs ein Niveau irgendwann vor dem Verfall erreicht; das ist eine Pfadfrage statt einer reinen Endwertfrage.
Bei einem gekauften Call liegt die ITM-Schwelle am Strike, die Gewinnschwelle meist bei Strike plus Prämie. Beim gekauften Put liegt sie meist bei Strike minus Prämie. Ein Credit Spread kann eine Gewinnzone zwischen zwei Strikes haben. Ein gutes Ergebnis nennt deshalb Ereignis und Schwelle und zeigt nicht nur eine Prozentzahl.
Die Unterscheidung ist wichtig, weil eine Option ITM enden und trotzdem verlieren kann. Eine Option mit 4,00 Euro Prämie muss diesen Debit erst übertreffen. Ein verkaufter OTM-Kontrakt kann die Prämie behalten, bleibt aber vor dem Verfall Margin-, Assignment- und Gap-Risiken ausgesetzt.
| Messgröße | Frage | Typische Schwelle |
|---|---|---|
| ITM-Wahrscheinlichkeit | Gibt es am Verfall inneren Wert? | Strike |
| OTM-Wahrscheinlichkeit | Verfällt die Option wertlos? | Gegenseite des Strikes |
| Gewinnwahrscheinlichkeit | Liegt das P/L am Verfall über Break-even? | Break-even nach Prämie |
| Touch-Wahrscheinlichkeit | Erreicht der Kurs das Niveau vorher? | Ziel oder Stop |
Verwenden Sie Daten desselben Kontrakts
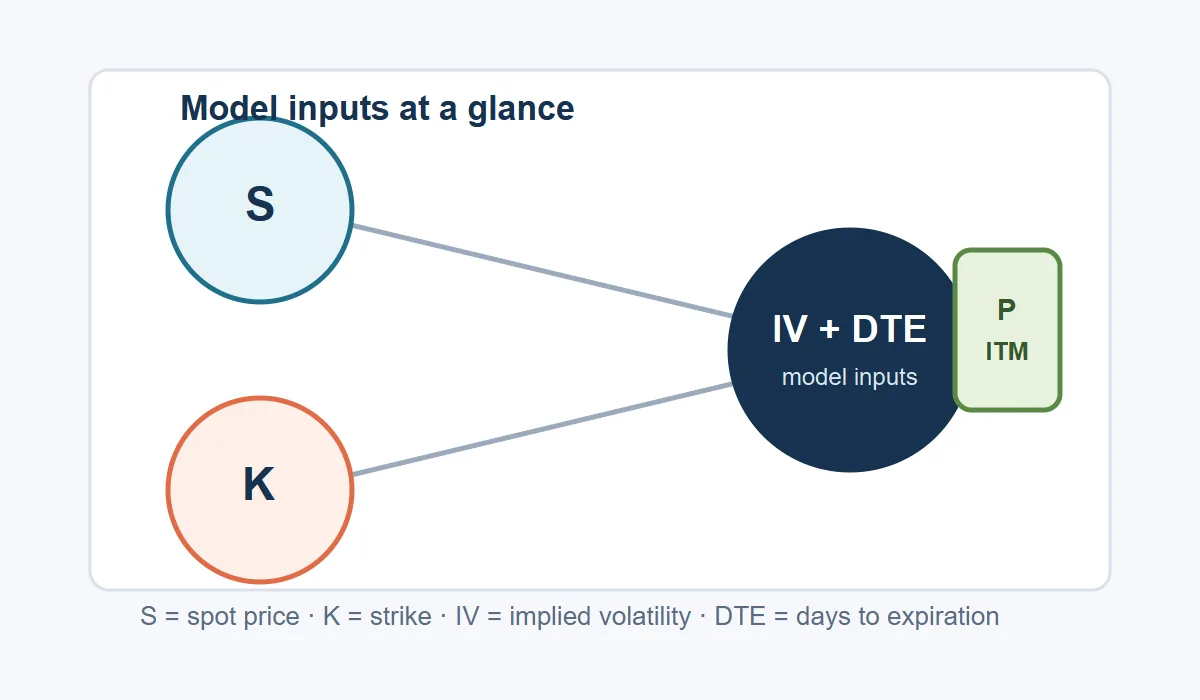
Bei Optionen ist der Spotpreis der aktuelle oder angenommene Basispreis. Der Strike ist das Ausübungsniveau. Resttage sollten einheitlich gezählt und meist durch 365 in Jahre umgerechnet werden. Die implizite Volatilität ist annualisiert und muss zur gleichen Laufzeit und Kontraktserie gehören. IV aus einer anderen Laufzeit erzeugt sonst eine präzise Zahl für die falsche Verteilung.
Zinsen und Dividenden verändern die risikoneutrale Drift. Für eine schnelle Lernrechnung werden sie oft auf null gesetzt, aber bei Dividendenaktien, Indizes oder langen Laufzeiten ist das weniger passend. Amerikanische Optionen weichen zudem von den europäischen Annahmen eines einfachen Black-Scholes-Modells ab.
Prüfen Sie vor dem Rechnen Call oder Put, Prämienzeichen, Verfallsdatum, Multiplikator und ob der Kurs live oder manuell ist. Ein Ticker allein lädt keine Marktdaten. Notieren Sie Zeitstempel und Quelle der IV zusammen mit dem Ergebnis.
- Spot (S) und Strike (K) bestimmen die Entfernung vom Geld.
- Implizite Volatilität (σ) steuert die Breite der modellierten Verteilung.
- Restlaufzeit (T) bestimmt, wie lange sich die Verteilung ausbreiten kann.
- Zins (r) und Dividende (q) verändern die Drift, wenn sie eingegeben werden.
- Für Gewinnwahrscheinlichkeit braucht man die Prämie, für die einfache ITM-Chance nicht.
Die Rolle der d2-Wahrscheinlichkeit
Ein Black-Scholes-Modell berechnet eine standardisierte Entfernung namens d2. Die kumulative Normalverteilung N(d2) liefert unter risikoneutralen Annahmen die modellierte Chance, dass ein Call über dem Strike endet. Für einen Put wird N(-d2) verwendet. Jede Eingabe steht für eine Modellentscheidung.
T wird in Jahren angegeben. 30 Prozent Volatilität wird als 0,30 eingesetzt. Die Drift kann risikofreien Zins und Dividende enthalten. Fehlen diese Felder, vereinfacht der Optionen-Wahrscheinlichkeitsrechner das Modell; er kennt deshalb keine versteckten Marktfakten.
Die erwartete Bewegung ist verwandt, aber nicht identisch. Eine Ein-Sigma-Näherung lautet Spot mal Volatilität mal Quadratwurzel der Zeit. Unter einer Normalannahme liegen etwa 68 Prozent innerhalb eines Bandes und 95 Prozent innerhalb zweier Bänder. Das sind keine sicheren Grenzen.
d2 = [ln(S / K) + (r − q − 0,5 × σ²) × T] / (σ × √T); Call P(ITM) = N(d2); Put P(ITM) = N(−d2)- N() ist die kumulative Standardnormalverteilung.
- Höhere IV verbreitert den Bereich und gibt entfernten Strikes mehr modellierte Chance.
- Mehr Zeit verbreitert den Bereich meist, aber Drift und Dividenden wirken ebenfalls.
- Nahe 50 Prozent tritt oft am ATM-Strike auf, ist aber keine allgemeine Regel.
ITM, Gewinn, Touch und erwartete Bewegung trennen
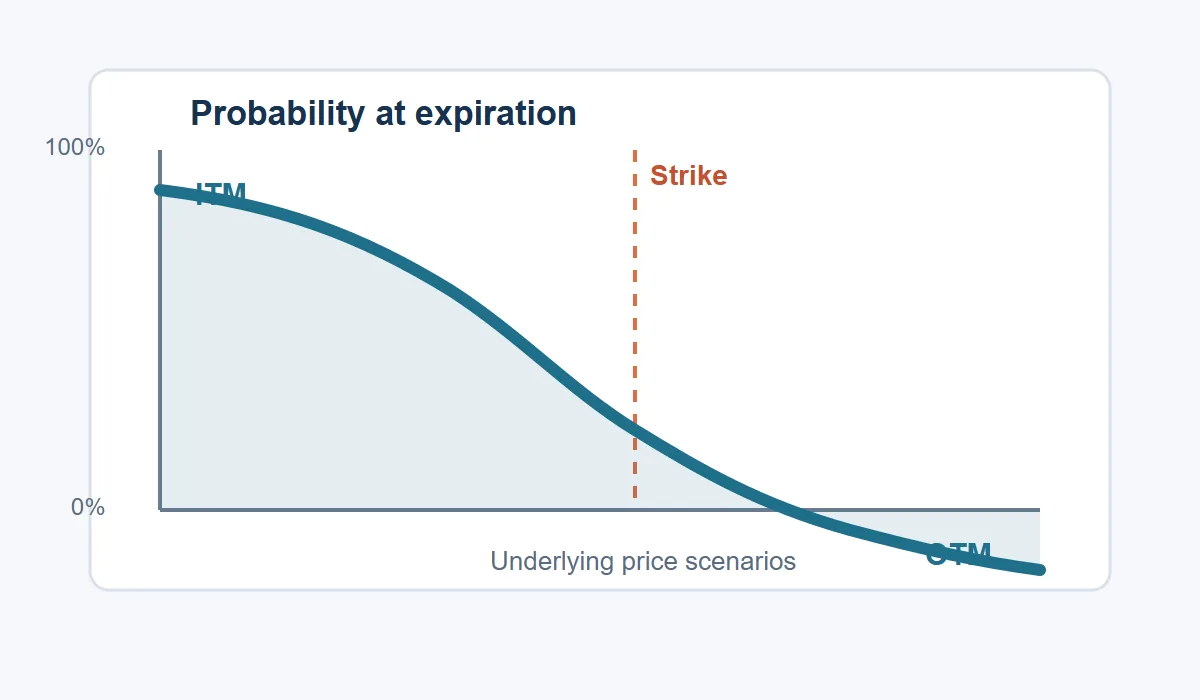
Ein klares Ergebnis sagt: „Call endet am Verfall über 105 Dollar“ statt nur „Wahrscheinlichkeit 40 Prozent“. Eine Tabelle kann Schwelle, Prozentwert und Zeitstempel zeigen. Ein Diagramm sollte den Strike markieren und erklären, ob es Endwahrscheinlichkeit oder Touch-Schätzung darstellt.
Die Touch-Wahrscheinlichkeit liegt meist über der ITM-Wahrscheinlichkeit, weil der Kurs ein Niveau besuchen und danach wegdrehen kann. Sie hilft bei Stopps, Zielen und Barrieren, ersetzt aber nicht die Endwahrscheinlichkeit bei einem am Verfall abgerechneten Payoff.
Die Gewinnwahrscheinlichkeit ist für eine definierte Strategie näher am Ergebnis, misst aber nicht den Erwartungswert. Viele kleine Gewinne und ein seltener großer Verlust sind möglich. Vergleichen Sie deshalb Prozentwert, Maximalverlust, Payoff-Form, Liquidität und eingesetztes Kapital.
| Ausgabe | Wofür nutzen | Nicht daraus schließen |
|---|---|---|
| ITM-Chance | Inneren Wert am Verfall prüfen | Dass der Trade gewinnt |
| Gewinnchance | Break-even am Verfall prüfen | Dass der Erwartungswert positiv ist |
| Touch-Chance | Möglichen Besuch eines Niveaus prüfen | Dass der Kurs dort endet |
| Erwartete Bewegung | Von IV implizierte Spanne prüfen | Sicheres Hoch und Tief |
Warum Modell und Realität abweichen
Das Modell nimmt häufig kontinuierlichen Handel, lognormale Verteilung, konstante Volatilität und vereinfachte Zinsen und Dividenden an. Reale Märkte haben Sprünge, Volatilitätssmile und Skew, Earnings-Gaps, diskrete Dividenden, Handelsstopps und Liquiditätslücken. Gerade bei hohem Risiko können diese Abweichungen entscheidend sein.
Auch die Ausführung fehlt: Geld-Brief-Spanne, Gebühren, Slippage, Leihkosten, vorzeitige Ausübung, Assignment und Steuern. Eine amerikanische Option kann vor dem Verfall ausgeübt werden, während eine europäische Formel nur das modellierte Endereignis beschreibt.
Nutzen Sie einen Optionen-Wahrscheinlichkeitsrechner als transparente Szenariohilfe. Speichern Sie Eingaben, Zeitstempel, Quelle und Modell. Rechnen Sie neu, wenn IV oder Restzeit wechseln, und vergleichen Sie mehrere Strikes. Eine hohe Wahrscheinlichkeit ist kein Freibrief für mehr Risiko.
- Risikoneutrale Wahrscheinlichkeit ist eine implizite Schätzung, keine reale Prognose.
- Achten Sie auf alte IV, Earnings, Kapitalmaßnahmen und ungewöhnliche Spreads.
- Prüfen Sie Multiplikator und Abrechnung, bevor Sie P/L pro Aktie in Euro umrechnen.
- Bei Short-Premium gehören Maximalverlust, Margin und Assignment zur Betrachtung.
- Diese Seite dient der Bildung und ist keine Anlageberatung.
Ein 30-Tage-Call mit Strike 105 Dollar
Bei Optionen: Angenommen, der Basiswert steht bei 100 Dollar, der Strike bei 105 Dollar, die IV bei 25 Prozent und die Restlaufzeit bei 30 Tagen. Der Call ist fünf Dollar aus dem Geld. Bei null Zins und Dividende werden 30 Tage zu etwa 0,0822 Jahren und d2 zu ungefähr −0,72.
Die kumulative Normalverteilung ergibt rund 23,7 Prozent für einen Abschluss über 105 Dollar. OTM liegt ergänzend bei etwa 76,3 Prozent. Das ist ein Endereignis; Zwischenbewegungen über 105 Dollar und die Prämie für Gewinn sind nicht enthalten.
- Bestätigen Sie Optionstyp, Strike, Verfall und Kursquelle.
- Geben Sie Spot 100, Strike 105, 30 Tage und IV 25 Prozent ein.
- Lesen Sie das Ereignis: Call endet am Verfall über 105 Dollar.
- Bei 2 Dollar Prämie liegt der Gewinnschwellenwert bei 107 statt 105 Dollar.
- Vergleichen Sie erwartete Bewegung und Maximalverlust vor einer Entscheidung.
Kurze Prüfliste
Der Optionen-Wahrscheinlichkeitsrechner wird bewusst wiederholt geprüft. Kontrollieren Sie zuerst den Kontrakt, dann Marktdaten und zuletzt das Ereignis. Wenn Sie es nicht in einem Satz benennen können, vergleichen Sie noch keine Prozentwerte.
Die Liste hält die Zahl in ihrer Rolle: eine Modellsicht zum Vergleich von Szenarien. Entscheidung, Größe und Risikokontrolle bleiben Teil Ihres eigenen Plans.
- Optionen-Ereignis für Optionen benennen: ITM, OTM, Gewinn, Touch oder erwartete Bewegung.
- Spot, Strike, Typ, Verfall, Multiplikator, IV, Zins und Dividende prüfen.
- Tage in Jahre und Prozent in Dezimalzahlen umrechnen, wenn die Formel es verlangt.
- Prüfen, ob Kurs und IV aktuell, verzögert oder manuell sind.
- Wahrscheinlichkeit mit Payoff, Maximalverlust, Liquidität und Assignment vergleichen.
- Zeitstempel und Annahmen für spätere Prüfung speichern.
FAQ zum Optionen-Wahrscheinlichkeitsrechner
Ist ITM-Wahrscheinlichkeit dasselbe wie Gewinnwahrscheinlichkeit?
Nein. ITM verwendet den Strike, Gewinn verwendet den Break-even nach Prämie und ist bei gekauften Optionen oft niedriger.
Warum verändert IV das Ergebnis?
IV steuert die Breite der modellierten Verteilung. Eine höhere IV bedeutet eine breitere Endspanne und verteilt mehr Chance auf entfernte Strikes.
Bedeutet Touch, dass der Kurs am Strike endet?
Nein. Touch fragt nur, ob der Kurs das Niveau irgendwann erreicht. Danach kann er weit entfernt enden.
Kann ich das Modell für amerikanische Optionen nutzen?
Als grobe Endwahrscheinlichkeit ja, aber vorzeitige Ausübung und Assignment können das Ergebnis verändern.
Welche Eingaben sind am wichtigsten?
Abstand zwischen Spot und Strike, IV und Restzeit dominieren meist. Bei langen Laufzeiten zählen Zins und Dividende stärker.
Ist das Finanzberatung?
Nein. Es ist eine Bildungs-Schätzung unter Annahmen und sagt weder Preise voraus noch garantiert es Renditen.
Modellreferenzen und Umfang
Die Struktur des Optionen-Wahrscheinlichkeitsrechners wurde mit aktuellen öffentlichen Rechnerseiten verglichen; sie ist keine Handelsempfehlung.
- CalcSuite · Options Probability Calculator — Zeigt ITM/OTM, erwartete Bewegung, Variablen, Beispiel und FAQ.
- MoneyDeck · Option Probability Calculator — Trennt ITM, Touch, Gewinn, erwartete Bewegung, Formel und Beispiele.
- TradingCalcs · Options Probability Calculator — Erklärt d2, Call- und Put-Formeln, Rechenbeispiele und Grenzen.