¿Qué muestra una calculadora de probabilidad de opciones?
Una calculadora de probabilidad de opciones estima la posibilidad de que una call termine por encima de su strike o de que una put termine por debajo del strike en la fecha de vencimiento. Muchas usan una distribución lognormal y datos como precio actual, strike, días restantes, volatilidad implícita, tipos de interés y, a veces, dividendos.
El resultado es condicional. Responde a una pregunta concreta, por ejemplo: «¿qué probabilidad implícita da el modelo de acabar dentro del dinero?». No indica si la operación es atractiva, si el precio se moverá de forma suave ni si habrá beneficio después de prima, comisiones, deslizamiento, asignación e impuestos.
Empieza por la probabilidad que necesitas
La probabilidad ITM pregunta si habrá valor intrínseco al vencimiento. La probabilidad OTM es su complemento. La probabilidad de beneficio cambia el umbral al punto de equilibrio e incluye la prima pagada o cobrada. La probabilidad de tocar pregunta si el precio visita un nivel en cualquier momento, por lo que describe una trayectoria y no solo el resultado final.
En una call comprada, el umbral ITM es el strike, mientras que el umbral de beneficio suele ser strike más prima. En una put comprada suele ser strike menos prima. En un spread de crédito, la zona rentable puede estar entre dos strikes.
La diferencia es importante porque una opción puede terminar ITM y aun así perder dinero. Una opción que cuesta 4,00 $ debe recuperar ese débito antes de producir beneficio al vencimiento. Del mismo modo, una opción vendida puede acabar OTM y conservar la prima, pero sigue expuesta a margen, asignación, huecos y pérdidas extremas antes del vencimiento.
| Medida | Pregunta | Umbral habitual |
|---|---|---|
| Probabilidad ITM | ¿Hay valor intrínseco al vencimiento? | Strike |
| Probabilidad OTM | ¿Termina sin valor intrínseco? | Lado opuesto del strike |
| Probabilidad de beneficio | ¿El P/L final supera el punto de equilibrio? | Punto de equilibrio tras la prima |
| Probabilidad de tocar | ¿Visita un nivel antes del vencimiento? | Objetivo o stop |
Usa datos del mismo contrato
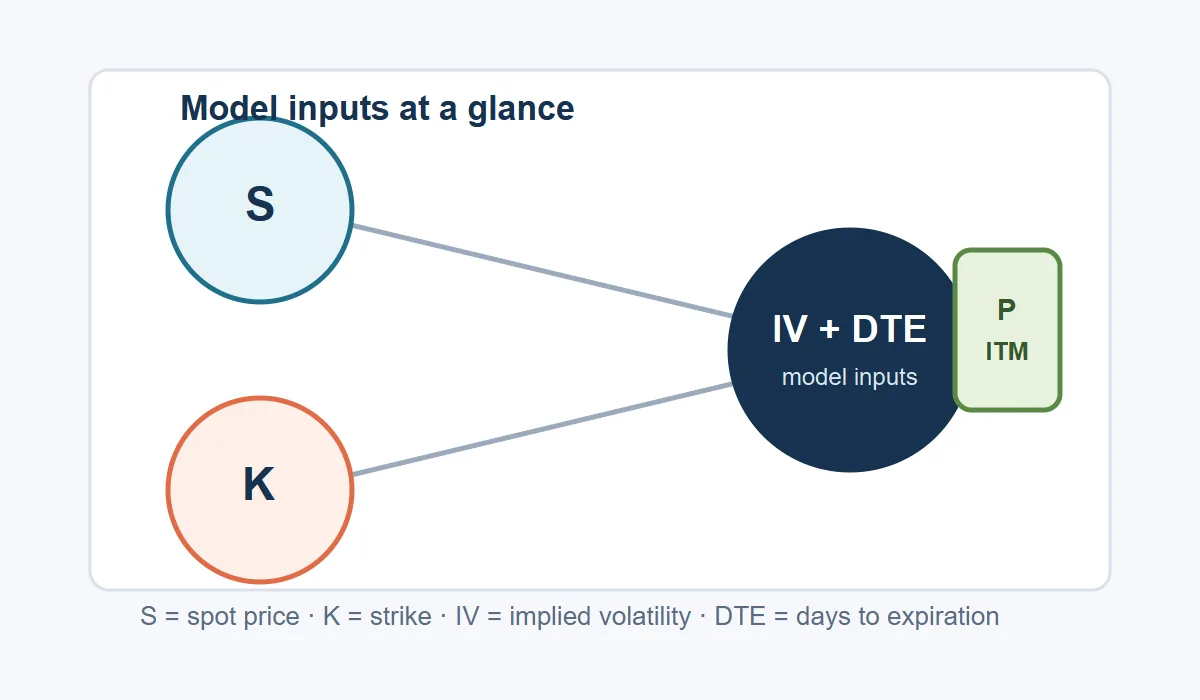
El precio spot es el precio actual o de escenario del subyacente. El strike es el nivel de ejercicio. Los días hasta el vencimiento deben medirse siempre de la misma manera; el modelo suele convertir días naturales en años dividiendo entre 365. La volatilidad implícita es anualizada y debe corresponder al mismo vencimiento y familia de contratos. Mezclar IV de otra fecha puede crear una cifra precisa que describe la distribución equivocada.
Los tipos y dividendos modifican la deriva neutral al riesgo. Para una estimación educativa rápida se suelen dejar en cero, pero el atajo es menos adecuado en acciones con dividendos, índices o vencimientos largos. Las opciones americanas también pueden diferir de los supuestos europeos de un modelo Black-Scholes sencillo.
- Precio spot (S) y strike (K) muestran la distancia respecto al dinero.
- La volatilidad implícita (σ) controla el ancho de la distribución.
- Los días hasta vencimiento (T) indican cuánto tiempo puede expandirse la distribución.
- El tipo (r) y el dividendo (q) ajustan la deriva cuando se introducen.
- La prima es necesaria para beneficio, aunque no para la probabilidad ITM básica.
Cómo funciona la probabilidad d2
Un modelo de probabilidad basado en Black-Scholes calcula una distancia estandarizada llamada d2. La función de distribución normal acumulada N(d2) da la probabilidad modelada de que una call termine por encima del strike bajo supuestos neutrales al riesgo. Para una put se usa N(-d2). La fórmula es corta, pero cada entrada representa una decisión de modelado.
T es tiempo en años, no el número bruto de días. La volatilidad se expresa como decimal: 30 % pasa a ser 0,30. La deriva puede incluir el tipo sin riesgo y el dividendo. Si la calculadora no muestra esos campos, está simplificando; no está descubriendo un dato oculto del mercado.
El movimiento esperado es un resultado relacionado, pero distinto. Una aproximación de una desviación estándar es spot por volatilidad por la raíz cuadrada del tiempo. Cerca del 68 % de los resultados queda dentro de una banda y alrededor del 95 % dentro de dos, bajo una aproximación normal. Son propiedades de una distribución, no un rango garantizado.
d2 = [ln(S / K) + (r − q − 0,5 × σ²) × T] / (σ × √T); call P(ITM) = N(d2); put P(ITM) = N(−d2)Compara ITM, beneficio, tocar y movimiento esperado
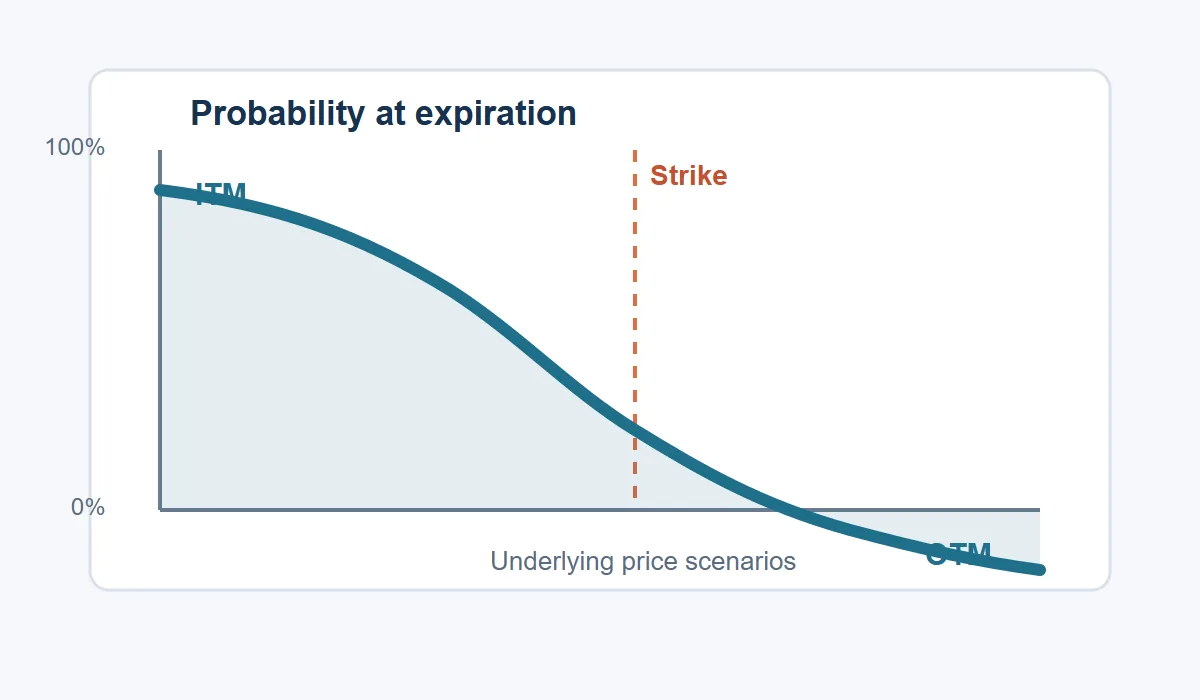
El panel más útil escribe el evento completo: «la call termina por encima de 105 $» es más claro que «probabilidad 40 %». Una tabla puede mostrar umbral, porcentaje y hora de los supuestos. Si hay una curva, marca el strike y explica si representa probabilidad terminal o una estimación de tocar durante el camino.
La probabilidad de tocar suele ser mayor que la de acabar ITM, porque el precio puede visitar un nivel y alejarse después. Es útil para pensar en stops, objetivos o barreras, pero no debe sustituir la probabilidad al vencimiento cuando el pago se liquida en esa fecha.
La probabilidad de beneficio es la cifra más cercana a una estrategia definida, pero tampoco mide el valor esperado. Compara el porcentaje con pérdida máxima, forma del pago, liquidez y capital expuesto.
| Salida | Úsala para preguntar | No concluyas |
|---|---|---|
| Probabilidad ITM | ¿Existe valor intrínseco al final? | Que la operación gane |
| Probabilidad de beneficio | ¿Supera el punto de equilibrio? | Que el retorno esperado sea positivo |
| Probabilidad de tocar | ¿Puede visitar un nivel? | Que termine allí |
| Movimiento esperado | ¿Qué rango implica la IV? | Un máximo y mínimo seguros |
Por qué el modelo puede diferir de la realidad
El modelo suele asumir mercado continuo, distribución lognormal, volatilidad constante y tipos y dividendos simplificados. Los mercados reales tienen saltos, sonrisa y sesgo de volatilidad, resultados empresariales, dividendos discretos, pausas de cotización y huecos de liquidez. Esos efectos pueden ser decisivos cuando la posición está más expuesta.
La cifra también ignora tu ejecución. Horquilla, comisiones, tasas, deslizamiento, préstamo, ejercicio anticipado, asignación e impuestos pueden alejar el resultado real de una fórmula limpia. Una opción americana puede ejercerse antes, mientras que la fórmula europea solo describe el evento terminal modelado.
Usa una calculadora de probabilidad de opciones como ayuda transparente para escenarios. Recalcula cuando cambien IV o tiempo y compara varios strikes. Nunca conviertas una probabilidad alta en permiso para arriesgar más de lo que permite tu plan.
- Trata la probabilidad neutral al riesgo como estimación implícita, no como pronóstico real.
- Busca IV antigua, anuncios de resultados, acciones corporativas y horquillas anómalas.
- Comprueba multiplicador y liquidación antes de pasar de P/L por acción a dólares.
- En prima vendida, combina probabilidad con pérdida máxima, margen y asignación.
- Esta guía es educativa y no ofrece asesoramiento de inversión.
Una call de 30 días con strike de 105 $
Supón una acción a 100 $, strike de 105 $, IV del 25 % y 30 días restantes. La call está cinco dólares fuera del dinero. Un modelo simplificado con tipo y dividendo cero convierte 30 días en aproximadamente 0,0822 años y produce un d2 cercano a −0,72.
La función normal acumulada de ese valor da cerca de 23,7 % para terminar por encima de 105 $. El complemento OTM es aproximadamente 76,3 %. Es un evento terminal; no dice que la acción no pueda superar 105 $ durante el mes ni incorpora la prima necesaria para calcular beneficio.
- Confirma que es una call y que strike y vencimiento coinciden con la cotización.
- Introduce spot 100 $, strike 105 $, 30 días e IV 25 % con unidades coherentes.
- Lee el evento: la call termina por encima de 105 $ al vencimiento.
- Si la prima es 2 $, evalúa beneficio en el punto 107 $ y no en el strike 105 $.
- Compara la estimación con el movimiento esperado y la pérdida máxima antes de decidir.
Lista de comprobación rápida
Un buen proceso es repetitivo a propósito. Primero identifica el contrato, después los datos de mercado y por último el evento medido. Si no puedes describir el evento en una frase, detente antes de comparar porcentajes.
La lista mantiene la estimación como una fotografía del modelo para comparar escenarios.
- Nombra el evento: ITM, OTM, beneficio, tocar o movimiento esperado.
- Verifica spot, strike, tipo, vencimiento, multiplicador, IV, tipo y dividendo.
- Convierte días en años y porcentajes en decimales cuando lo pida la fórmula.
- Comprueba si precio e IV son actuales, retrasados o manuales.
- Compara la probabilidad con pago, pérdida máxima, liquidez y asignación.
- Guarda hora y supuestos para poder auditar el resultado.
Preguntas sobre la calculadora de probabilidad de opciones
¿La probabilidad ITM es igual a la probabilidad de beneficio?
No. ITM usa el strike; beneficio usa el punto de equilibrio después de la prima y puede ser bastante menor para una opción comprada.
¿Por qué la volatilidad implícita cambia el resultado?
La IV controla el ancho de la distribución modelada. Una IV mayor implica un rango terminal más amplio y redistribuye probabilidad entre strikes.
¿Tocar significa que la acción acabará en el strike?
No. Tocar solo pregunta si el precio visita ese nivel antes del vencimiento; puede terminar muy lejos.
¿Puedo usar el modelo para opciones americanas?
Sirve como referencia aproximada del evento terminal, pero ejercicio y asignación anticipados pueden cambiar el resultado.
¿Qué datos pesan más?
La distancia entre spot y strike, la IV y el tiempo suelen dominar. Tipos y dividendos pesan más en vencimientos largos o subyacentes con dividendos.
¿Es asesoramiento financiero?
No. Es una estimación educativa bajo supuestos y no evalúa idoneidad, predice precios ni garantiza rentabilidad.
Referencias del modelo y alcance
La estructura se contrastó con calculadoras públicas actuales; no ofrece recomendaciones.
- CalcSuite · Options Probability Calculator — Incluye ITM/OTM, movimiento esperado, variables, ejemplo y FAQ.
- MoneyDeck · Option Probability Calculator — Separa ITM, tocar, beneficio, movimiento esperado, fórmula y ejemplos.
- TradingCalcs · Options Probability Calculator — Explica d2, fórmulas de call y put, cálculos y limitaciones.