Che cosa mostra un calcolatore di probabilità delle opzioni?
Il calcolatore di probabilità delle opzioni stima la possibilità che una call termini sopra il suo strike o che una put termini sotto lo strike alla data di scadenza. I modelli comuni usano una distribuzione lognormale e prezzo corrente, strike, giorni residui, volatilità implicita, tasso di interesse e talvolta dividendi.
Il risultato è condizionato. Risponde a una domanda precisa, come «qual è la probabilità modellata di chiudere ITM?». Non stabilisce se il trade sia conveniente, se il prezzo si muoverà senza scatti o se resterà un profitto dopo premio, commissioni, slippage, assegnazione e imposte.
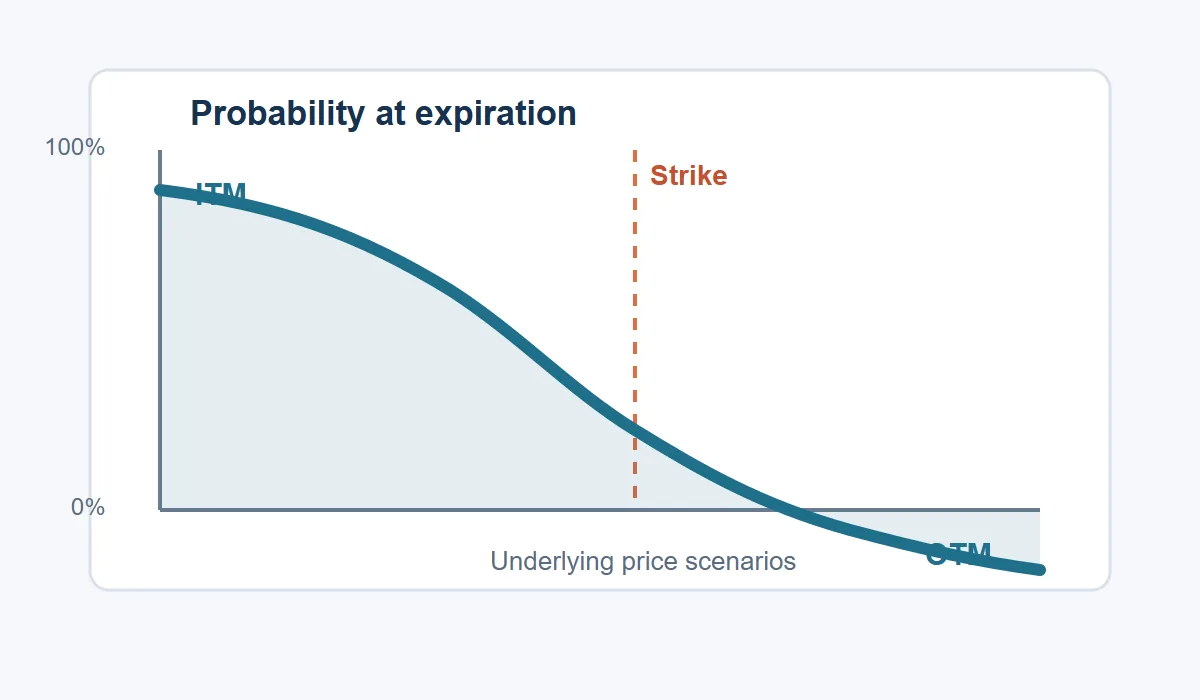
Leggi la percentuale insieme alle ipotesi. Una probabilità ITM del 35% significa che circa il 35% della distribuzione finale modellata è oltre lo strike. Non significa il 35% di possibilità di guadagnare oggi e non misura la probabilità di toccare lo strike prima della scadenza.
Parti dalla probabilità che ti serve
La parola probabilità può indicare eventi diversi. La probabilità ITM chiede se ci sarà valore intrinseco alla scadenza. OTM è il suo complemento. La probabilità di profitto usa il break-even della strategia e include il premio. La probabilità di touch chiede se il prezzo visita un livello prima della scadenza: è una domanda sul percorso, non solo sul risultato finale.
Per una call comprata la soglia ITM è lo strike, mentre la soglia di profitto è spesso strike più premio. Per una put comprata è in genere strike meno premio. Un credit spread può avere una zona di profitto tra due strike. Un risultato chiaro deve indicare evento e soglia, non solo una percentuale.
La distinzione conta perché un'opzione può finire ITM e perdere comunque denaro. Un'opzione pagata 4,00 € deve recuperare quel debito. Un'opzione venduta può finire OTM e conservare il premio, ma prima della scadenza resta esposta a margine, assegnazione e gap.
| Misura | Domanda | Soglia tipica |
|---|---|---|
| Probabilità ITM | Esiste valore intrinseco alla scadenza? | Strike |
| Probabilità OTM | Scade senza valore intrinseco? | Lato opposto dello strike |
| Probabilità di profitto | Il P/L finale supera il break-even? | Break-even dopo il premio |
| Probabilità di touch | Il prezzo raggiunge un livello prima? | Target o stop |
Usa dati dello stesso contratto
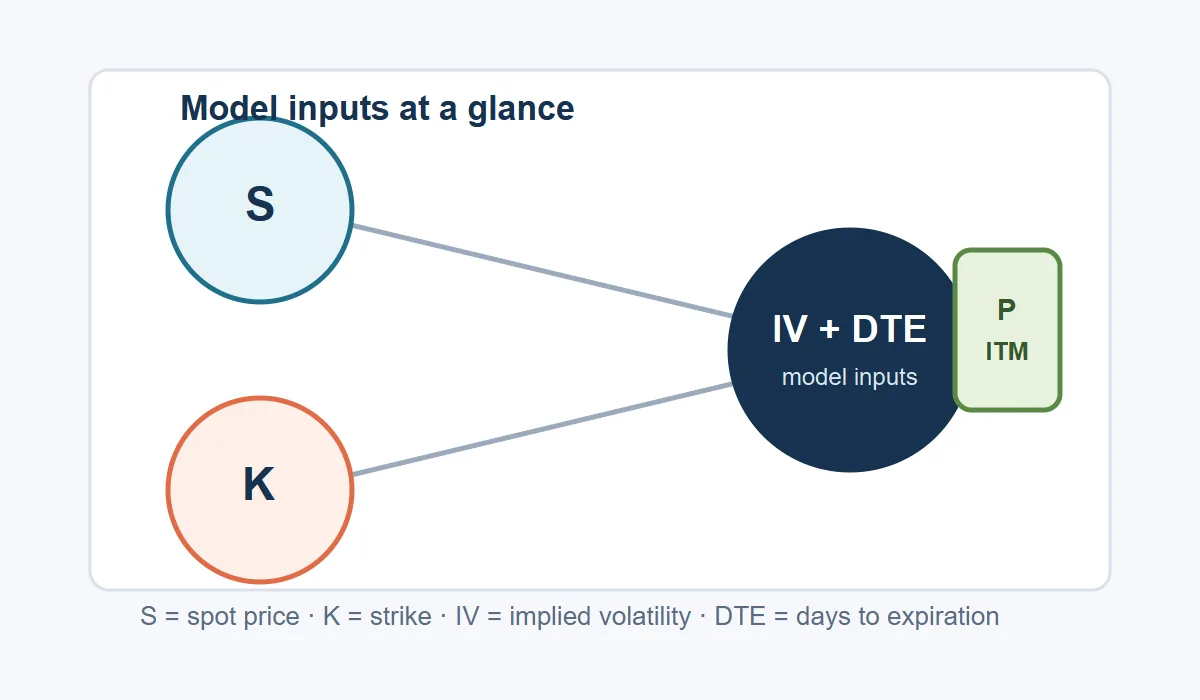
Lo spot è il prezzo corrente o ipotetico del sottostante. Lo strike è il livello di esercizio. I giorni alla scadenza devono essere contati con la stessa regola e spesso convertiti in anni dividendo per 365. La volatilità implicita è annualizzata e deve riferirsi alla stessa scadenza. Mischiare IV di un'altra maturità crea una precisione apparente.
Tassi e dividendi modificano il drift risk-neutral. Per una stima didattica rapida si possono lasciare a zero, ma il compromesso è meno adatto a titoli con dividendo, indici o scadenze lunghe. Le opzioni americane differiscono inoltre dalle ipotesi europee di un Black-Scholes semplice.
Prima di calcolare controlla call o put, segno del premio, data, moltiplicatore e se il prezzo è una quotazione reale o un'etichetta manuale. Un ticker non carica da solo dati di mercato. Annota ora e fonte della IV insieme alla percentuale.
- Spot (S) e strike (K) definiscono la distanza dalla moneta.
- La volatilità implicita (σ) controlla l'ampiezza della distribuzione.
- I giorni alla scadenza (T) indicano quanto tempo ha la distribuzione per espandersi.
- Tasso (r) e dividendo (q) modificano il drift quando sono inseriti.
- Il premio serve per la probabilità di profitto, non per la ITM di base.
Il ruolo della probabilità d2
Un modello di probabilità di tipo Black-Scholes calcola una distanza standardizzata chiamata d2. La funzione normale cumulativa N(d2) fornisce la probabilità modellata che una call finisca sopra lo strike con ipotesi risk-neutral. Per una put si usa N(-d2). Ogni input rappresenta una scelta del modello.
T è espresso in anni. Una volatilità del 30% diventa 0,30. Il drift può includere tasso privo di rischio e dividendo. Se il calcolatore di probabilità delle opzioni non mostra questi campi, sta semplificando e non sta scoprendo un fatto nascosto del mercato.
Il movimento atteso è collegato ma diverso. Un'approssimazione a una deviazione standard è spot per volatilità per la radice del tempo. Con un'approssimazione normale circa il 68% dei risultati cade in una banda e il 95% in due. Non sono estremi garantiti.
d2 = [ln(S / K) + (r − q − 0,5 × σ²) × T] / (σ × √T); call P(ITM) = N(d2); put P(ITM) = N(−d2)- N() è la funzione di distribuzione normale standard.
- Una IV maggiore allarga la fascia e può dare più probabilità agli strike lontani.
- Più tempo allarga spesso la fascia, ma contano anche drift e dividendi.
- Un valore vicino al 50% compare spesso vicino all'ATM, ma non è una regola universale.
Separare ITM, profitto, touch e movimento atteso
Un pannello chiaro scrive l'evento: «la call finisce sopra 105 alla scadenza» è meglio di «probabilità 40%». Una tabella può mostrare soglia, percentuale e orario delle ipotesi. Un grafico deve indicare lo strike e spiegare se mostra probabilità terminale o touch.
La probabilità di touch è spesso maggiore della probabilità di finire ITM, perché il prezzo può visitare un livello e poi allontanarsi. È utile per stop, target e barriere, ma non sostituisce la probabilità a scadenza quando il payoff si regola alla data finale.
La probabilità di profitto è più vicina alla strategia, ma non misura il valore atteso. Si possono avere molti piccoli guadagni e una perdita rara molto grande. Confronta la percentuale con perdita massima, forma del payoff, liquidità e capitale a rischio.
| Output | Domanda utile | Non significa |
|---|---|---|
| Probabilità ITM | Ci sarà valore intrinseco alla fine? | Che il trade sia profittevole |
| Probabilità di profitto | Si supera il break-even? | Che il rendimento atteso sia positivo |
| Probabilità di touch | Il livello può essere visitato? | Che il prezzo chiuda lì |
| Movimento atteso | Quale fascia implica la IV? | Un massimo e minimo certi |
Perché il modello può divergere dalla realtà
Il modello assume spesso mercato continuo, distribuzione lognormale, volatilità costante e tassi e dividendi semplificati. I mercati reali hanno salti, smile e skew, gap sugli utili, dividendi discreti, sospensioni e vuoti di liquidità. Le differenze possono essere decisive proprio quando il rischio aumenta.
La formula non include esecuzione, spread denaro-lettera, commissioni, slippage, costi di prestito, esercizio anticipato, assegnazione e tasse. Un'opzione americana può essere esercitata prima della scadenza, mentre una formula europea descrive solo l'evento terminale modellato.
Usa il calcolatore di probabilità delle opzioni come strumento trasparente per confrontare scenari. Salva input, orario, fonte e modello. Ricalcola quando cambiano IV o tempo e confronta più strike. Una probabilità alta non giustifica un rischio superiore al tuo piano.
- La probabilità risk-neutral è una stima implicita, non una previsione reale.
- Controlla IV vecchia, risultati, eventi societari e spread anomali.
- Verifica moltiplicatore e regolamento prima di convertire il P/L per azione in euro.
- Per la vendita di premio considera anche perdita massima, margine e assegnazione.
- Questa pagina è educativa e non costituisce consulenza finanziaria.
Una call a 30 giorni con strike 105
Immagina un sottostante a 100, strike 105, IV al 25% e 30 giorni residui. La call è cinque punti out of the money. In un modello semplificato con tasso e dividendo zero, 30 giorni sono circa 0,0822 anni e d2 è vicino a −0,72.
La normale cumulativa di quel valore dà circa il 23,7% di probabilità di finire sopra 105. La stima OTM complementare è circa 76,3%. È un evento a scadenza: non include il percorso sopra 105 né il premio necessario per ottenere profitto.
- Conferma tipo, strike, scadenza e corrispondenza con la quotazione.
- Inserisci spot 100, strike 105, 30 giorni e IV 25%.
- Leggi l'evento: la call chiude sopra 105 alla scadenza.
- Con premio 2, usa 107 come break-even per la probabilità di profitto.
- Confronta movimento atteso e perdita massima prima di decidere.
Lista di controllo rapida
Il calcolatore di probabilità delle opzioni richiede una lettura ripetibile. Identifica prima il contratto, poi i dati di mercato e infine l'evento misurato. Se non puoi descriverlo in una frase, non confrontare ancora le percentuali.
La lista mantiene la stima nel suo ruolo: una fotografia del modello per confrontare scenari. Decisione, dimensione e controllo del rischio restano nel tuo processo.
- Nomina l'evento: ITM, OTM, profitto, touch o movimento atteso.
- Verifica spot, strike, tipo, scadenza, moltiplicatore, IV, tasso e dividendo.
- Converti giorni in anni e percentuali in decimali quando lo richiede la formula.
- Controlla se prezzo e IV sono attuali, ritardati o inseriti a mano.
- Confronta probabilità con payoff, perdita massima, liquidità e assegnazione.
- Conserva orario e ipotesi per poter verificare il risultato in seguito.
FAQ sul calcolatore di probabilità delle opzioni
La probabilità ITM è uguale alla probabilità di profitto?
No. ITM usa lo strike; il profitto usa il break-even dopo il premio e può essere molto più basso per un'opzione comprata.
Perché la volatilità implicita cambia il risultato?
La IV controlla la larghezza della distribuzione modellata. Una IV più alta implica un intervallo finale più ampio e redistribuisce la probabilità tra gli strike.
Touch significa chiudere sullo strike?
No. Chiede se il prezzo visita il livello prima della scadenza; poi può terminare lontano.
Il modello vale per opzioni americane?
È un riferimento approssimativo per l'evento finale, ma esercizio anticipato e assegnazione possono cambiare il risultato.
Quali input contano di più?
Distanza tra spot e strike, IV e tempo sono spesso dominanti. Tassi e dividendi pesano di più sulle scadenze lunghe.
È consulenza finanziaria?
No. È una stima educativa sotto ipotesi e non prevede prezzi né garantisce rendimenti.
Riferimenti del modello e ambito
La struttura è stata confrontata con calcolatori pubblici recenti. Formule ed esempi confermano l'intento di ricerca, non sono raccomandazioni.
- CalcSuite · Options Probability Calculator — Presenta ITM/OTM, movimento atteso, variabili, esempio e FAQ.
- MoneyDeck · Option Probability Calculator — Separa ITM, touch, profitto, movimento atteso, formula ed esempi.
- TradingCalcs · Options Probability Calculator — Spiega d2, formule call e put, calcoli e limiti del modello.