Cosa mostra un calcolatore delle greche?
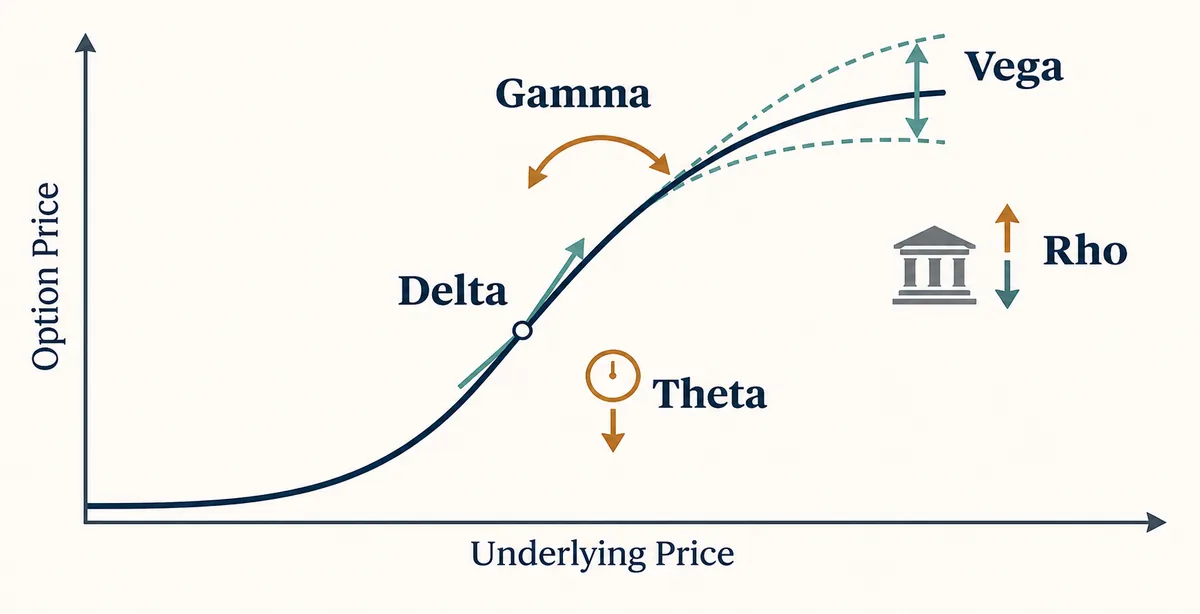
Un calcolatore delle greche stima come il valore teorico di un'opzione potrebbe reagire al cambiamento di un input. Delta riguarda il prezzo del sottostante, Gamma il cambiamento di Delta, Theta il trascorrere del tempo, Vega la volatilità implicita e Rho i tassi di interesse. I cinque valori descrivono sensibilità; non prevedono la prossima quotazione.
La maggior parte dei calcolatori usa un modello Black-Scholes o Black-Scholes-Merton. Inserisci prezzo del sottostante, strike, tempo alla scadenza, volatilità implicita, tasso privo di rischio, dividendo e tipo call o put. Il modello restituisce un valore teorico e le greche nelle proprie unità.
Usa l'output come strumento per scenari controllati. Confronta segni e dimensioni con la catena delle opzioni, controlla le ipotesi e ricorda che esercizio anticipato, dividendi, liquidità, spread denaro-lettera e cambi di volatilità possono allontanare il premio reale dalla stima.
Le cinque greche principali e le loro unità
Una greca e un'etichetta breve per una sensibilità parziale. Il calcolatore cambia una variabile del modello tenendo ferme le altre e mostra la variazione approssimativa del valore dell'opzione. Così puoi chiedere quanto conta un movimento di un dollaro, quanto rapidamente si erode il valore temporale o quanto il premio dipende dalla volatilità implicita.
| Greca | Sensibilità principale | Lettura tipica |
|---|---|---|
| Delta | Valore per un movimento di 1 $ del sottostante | Una call e di solito positiva; una put di solito negativa. |
| Gamma | Variazione di Delta per un movimento di 1 $ | Di solito positiva nelle opzioni lunghe e maggiore vicino allo strike. |
| Theta | Valore perso o guadagnato con il passare del tempo | Spesso negativa per opzioni lunghe; le corte incassano decadimento. |
| Vega | Valore per una variazione di un punto percentuale di IV | Di solito positiva per opzioni lunghe, soprattutto con tempo residuo. |
| Rho | Valore per una variazione di un punto percentuale del tasso | Più visibile su scadenze lunghe e posizioni sensibili ai tassi. |
Cosa serve a un calcolatore delle greche
Un risultato utile parte da input coerenti con il contratto. Prezzo del sottostante e strike usano la stessa valuta. Il tempo alla scadenza diventa una frazione d'anno. Volatilità implicita, tassi e dividendi sono ipotesi annualizzate. Se copi un dato dal broker, annota se e bid, ask, mid o mark.
- Prezzo del sottostante: prezzo attuale o di scenario.
- Strike: prezzo di esercizio del contratto.
- Tempo alla scadenza: tempo residuo nell'unità prevista dal modello.
- Volatilità implicita: volatilità annualizzata ricavata da premio o superficie.
- Tasso privo di rischio e dividendo: ipotesi più importanti per alcune scadenze.
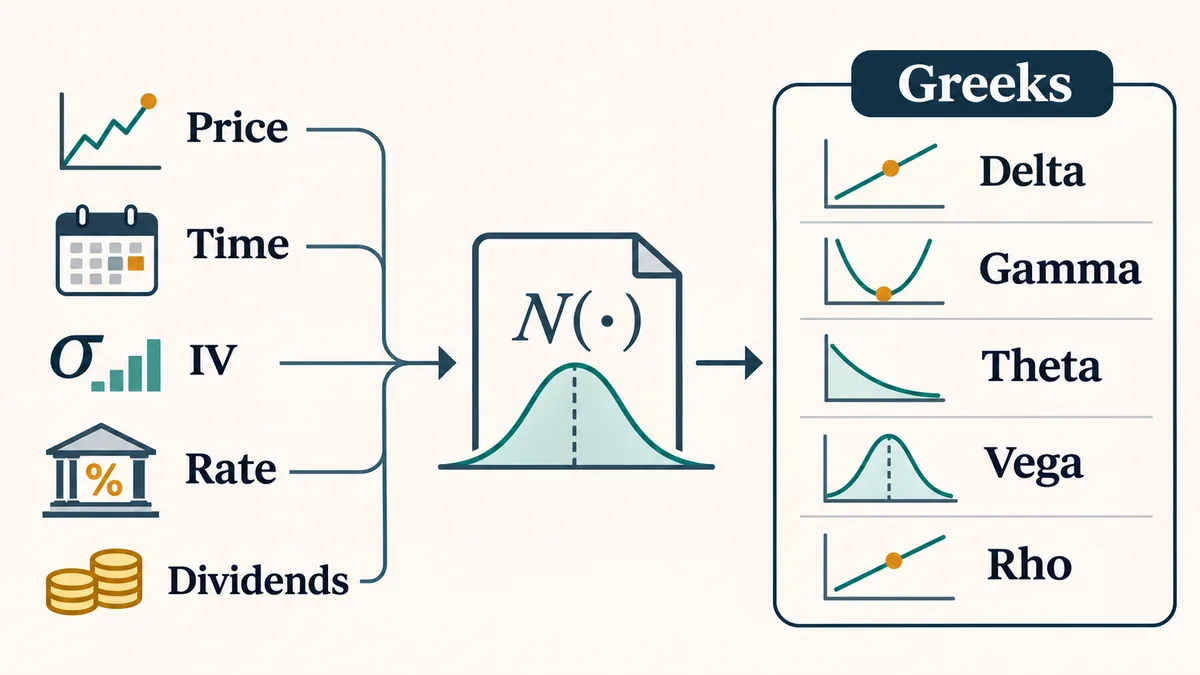
Come gli input Black-Scholes diventano greche
Per un'opzione di stile europeo il modello calcola prima d1 e d2 usando prezzo, strike, tempo, volatilità, tasso e dividendi. La distribuzione normale trasforma questi valori in un prezzo teorico di call o put. Le greche sono derivate parziali di quel prezzo rispetto a input selezionati.
La formula e utile perché rende visibili le ipotesi. Non promette che il mercato trattera al valore teorico. Esercizio americano, dividendi discreti, smile della volatilità, tassi variabili e costi di transazione richiedono un trattamento aggiuntivo o un altro modello.
d1 = [ln(S / K) + (r - q + sigma^2 / 2)T] / (sigma * sqrt(T)); d2 = d1 - sigma * sqrt(T)- Delta e la prima derivata del prezzo e puo indicare la direzione, non una probabilità garantita.
- Gamma e la seconda derivata e spiega perché Delta cambia quando il sottostante si muove.
- Theta e una derivata temporale; segno e convenzione cambiano avvicinandosi alla scadenza.
- Vega viene di solito quotata per un punto percentuale di IV, non per una variazione decimale di uno.
Leggere il profilo di greche di una call lunga
Immagina una call con sottostante a 100 $, strike 105 $, 45 giorni alla scadenza, volatilità implicita 25 %, tasso annuale 5 % e nessun dividendo. Sono valori illustrativi, non quotazioni in tempo reale. Un calcolatore puo usarli per stimare valore e cinque greche in quel momento.
| Input o output | Esempio | Interpretazione |
|---|---|---|
| Sottostante / strike | 100 $ / 105 $ | La call parte 5 $ out of the money. |
| Tempo / IV | 45 giorni / 25 % | Entrambi sostengono parte del valore temporale. |
| Delta | Circa +0,42 | Sensibilità direzionale per piccoli movimenti. |
| Gamma | Positiva | Delta puo aumentare avvicinandosi allo strike. |
| Theta | Di solito negativa | Il valore temporale tende a scendere in una call lunga. |
| Vega | Di solito positiva | IV più alta puo aumentare il valore teorico. |
| Rho | Di solito positiva | Tassi più alti possono aumentare il valore della call nel modello. |
Usa segno, dimensione e scenari insieme
Inizia dalla direzione della posizione. Una call venduta ha esposizione opposta alla call comprata corrispondente prima degli offset di portafoglio. Poi chiediti se il numero e grande rispetto alla dimensione della posizione e all'orizzonte. Un piccolo valore per azione puo diventare rilevante con molti contratti.
Prova una piccola griglia di scenari invece di affidarti a un solo numero. Cambia separatamente prezzo, giorni residui o volatilità implicita. Una tabella mostra dove cambia il segno, dove si concentra Gamma e se Theta o Vega domina il periodo previsto.
| Domanda | Controllo utile |
|---|---|
| Cosa succede con un movimento di 1 $? | Usa Delta per il piccolo movimento e Gamma per la pendenza che cambia. |
| Cosa succede se IV sale dell'1 %? | Leggi Vega con la convenzione del punto percentuale indicata. |
| Cosa succede dopo un giorno? | Leggi Theta con la convenzione giornaliera o settimanale. |
| Cosa succede se cambiano i tassi? | Leggi Rho e considera scadenza, dividendi e stile. |
| La posizione e ancora adatta? | Unisci le greche a perdita massima, liquidità, costi e assegnazione. |
Errori comuni e limiti del modello
L'errore più comune e mescolare le unità. Inserire 25 invece di 0,25, usare giorni dove servono anni o leggere una greca per azione come valore per contratto puo produrre una risposta plausibile ma sbagliata. Tieni una nota degli input accanto al risultato per poterlo verificare.
Un altro errore e trattare Delta come probabilità fissa o usare una greca molto lontano dalla zona in cui e stata calcolata. Le greche sono derivate locali. Cambiano con prezzo, tempo, volatilità e tassi e possono muoversi rapidamente intorno ai risultati societari.
Il modello non conosce i tuoi vincoli. Non sa nulla di margine, tasse, commissioni, slippage, disponibilita di prestito, assegnazione o tolleranza alla perdita. Un numero teorico serve solo insieme a un piano realistico di esecuzione e rischio.
- Controlla il formato percentuale: 25 % di volatilità non equivale sempre a 25,0.
- Conferma se Theta e per giorno di calendario, giorno di mercato o settimana.
- Controlla moltiplicatore e visualizzazione per azione o per contratto.
- Ricalcola dopo un grande movimento; non estrapolare una derivata locale senza limite.
- Separa valore del modello da bid, ask, mid, commissioni e slippage.
Come usare un calcolatore delle greche
Un flusso ripetibile rende l'output più facile da mettere in discussione. Lo scopo non e raccogliere la lista più lunga di greche, ma collegare ogni numero a una domanda e mantenere visibile il limite del modello.
- Scegli call o put e indica la posizione long o short per leggere correttamente il segno.
- Inserisci prezzo, strike, tempo, volatilità implicita, tasso e dividendo con unità esplicite.
- Registra valore teorico e cinque greche indicando scala per azione, contratto, giorno o punto di IV.
- Cambia un input alla volta per creare una piccola tabella di prezzo, tempo e volatilità.
- Confronta il risultato con la catena delle opzioni e i limiti di rischio; aggiorna quando cambiano le condizioni.
Checklist del calcolatore delle greche
Salva gli input insieme al risultato. Una greca senza data, fonte di volatilità e convenzione delle unità e difficile da riprodurre.
Guarda la posizione completa. Strategie a più gambe possono compensare rischi, ma anche nascondere concentrazione in Gamma, Vega o assegnazione.
- Sottostante e strike usano la stessa valuta e lo stesso contratto.
- Il tempo e inserito nell'unità prevista dal modello.
- Volatilità, tassi e dividendi seguono la convenzione percentuale documentata.
- Direzione e quantità sono applicate dopo la lettura della greca del contratto.
- Moltiplicatore e scala per azione o contratto sono confermati.
- Modello, stile di esercizio e ora della quotazione sono registrati.
- Commissioni, spread, tasse, margine e assegnazione sono verificati separatamente.
FAQ sul calcolatore delle greche
Cos'e un calcolatore delle greche delle opzioni?
E uno strumento basato su un modello che stima valore teorico e sensibilità a prezzo, tempo, volatilità implicita, tassi e talvolta dividendi. Il risultato dipende da input e ipotesi.
Quali greche contano di più?
Delta, Gamma, Theta, Vega e Rho sono il set principale. La priorita dipende da posizione e orizzonte: Delta e Gamma per prezzo, Theta per tempo, Vega per volatilità e Rho per scadenze sensibili ai tassi.
Delta e la probabilità di finire in the money?
No. Delta e sensibilità locale del prezzo. Puo essere usata come scorciatoia in alcuni modelli, ma non e una probabilità garantita.
Perché due calcolatori mostrano greche diverse?
Possono usare volatilità, tassi, dividendi, conteggio del tempo, stile di esercizio, quotazioni o arrotondamenti diversi. Confronta ogni input e unità prima di giudicare la formula.
Cosa significa Theta negativo?
Per un'opzione lunga indica di solito una diminuzione del valore teorico con il passare del tempo mentre le altre variabili restano costanti. L'importo cambia con moneyness e tempo residuo.
Fonti per definizioni e limiti di rischio
Le spiegazioni sono riepiloghi educativi. Consulta documenti originali e specifiche del contratto del broker prima di operare.
- Options Industry Council: Volatility & the Greeks — Definizioni ed esempi per Delta, Gamma, Theta, Vega e Rho.
- Options Clearing Corporation: Options Disclosure Document — Informazioni ufficiali su rischi e contratti delle opzioni quotate negli Stati Uniti.