O que resolve uma calculadora de volatilidade implícita?
Uma calculadora de volatilidade implícita encontra o valor de volatilidade que torna o preço do modelo igual ao preço de mercado de uma opção. Você informa o tipo de opção, o prêmio, o preço do ativo, o strike, o tempo até o vencimento, a taxa de juros e, quando necessário, o dividend yield. O solucionador procura uma volatilidade anualizada, chamada sigma ou IV, que reproduza a cotação com pequeno erro.
A IV não é observada diretamente como o preço da ação. Ela é derivada do prêmio e do modelo, por isso muda quando mudam o preço, o tempo, os juros, os dividendos ou o modelo escolhido. Uma IV alta significa que o prêmio está alto diante das premissas escolhidas; não garante uma grande variação nem diz sozinha se a opção é uma boa compra ou venda.
Esta página trata do problema inverso: preço para volatilidade. A calculadora de preço de opções começa com a IV para estimar um preço teórico, enquanto a calculadora de Greeks mede sensibilidades depois que as entradas estão definidas. Essa separação evita confundir uma porcentagem precisa com uma previsão ou sinal de operação.
Entradas necessárias para a calculadora de volatilidade implícita
Comece associando a cotação a um contrato específico. Preço de mercado pode significar último negócio, bid, ask ou midpoint; registre qual foi usado, porque cada escolha produz uma IV diferente. O preço spot deve ser do mesmo ativo e da mesma moeda. Strike, tipo de opção e vencimento devem pertencer à mesma série. Um dia de diferença pode ser relevante quando falta pouco tempo.
O tempo até o vencimento normalmente é convertido em anos, por exemplo 30 dias divididos por 365. Alguns modelos usam dias úteis ou outra convenção, então anote a regra em vez de misturar resultados sem verificar. Taxa e dividend yield são entradas anualizadas. Usar zero em um exemplo didático é uma simplificação, não prova de que juros e dividendos sejam sempre irrelevantes.
O multiplicador do contrato aparece quando se transforma o valor por ação em dinheiro. Ele não altera a porcentagem de IV, mas altera o valor do prêmio e a exposição financeira. Uma cotação antiga, um spread largo ou um contrato ajustado após um evento corporativo pode gerar um número matematicamente válido, porém pouco útil para um mercado executável.
- Preço da opção: escolha bid, ask, último ou midpoint e informe a escolha.
- Ativo e strike: use unidades compatíveis e a série correta.
- Tempo até o vencimento: converta para a fração de ano usada pelo modelo.
- Call ou put: payoff e limites de preço são diferentes.
- Juros, dividendos e multiplicador: deixe as premissas visíveis.
- Horário da cotação: uma IV sem timestamp pode esconder um preço antigo.
Volatilidade implícita é uma resposta de preço ao contrário
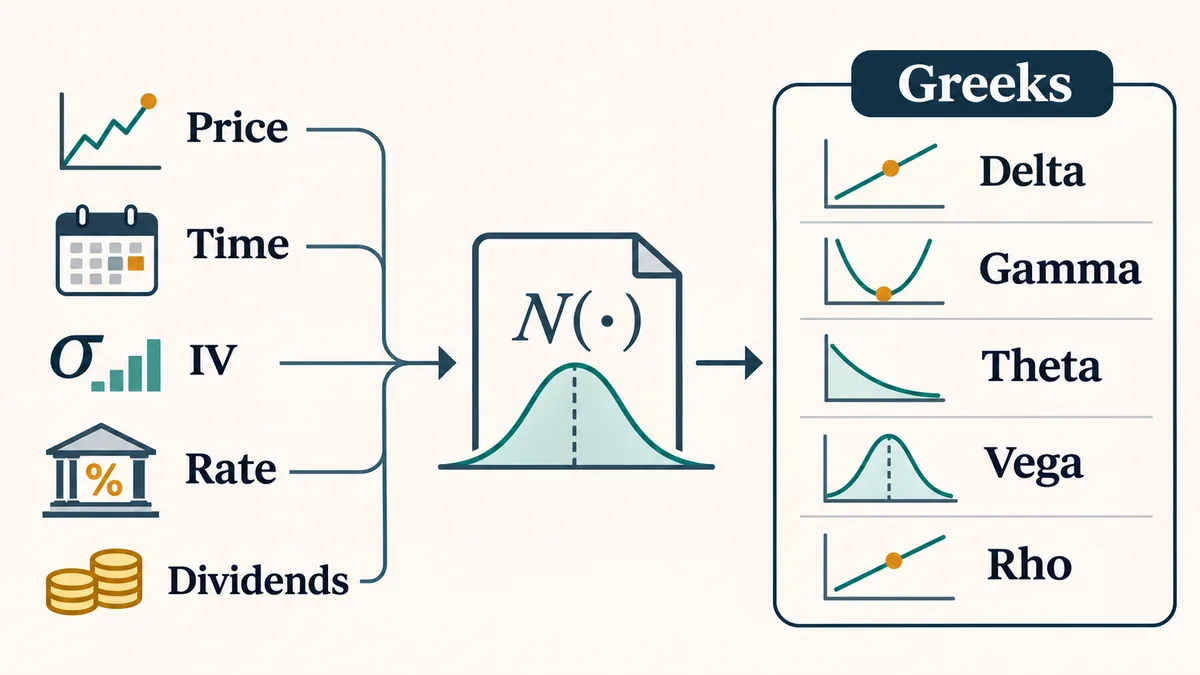
Um modelo de preço transforma uma volatilidade assumida em um preço teórico. A volatilidade implícita inverte essa relação: o prêmio observado é conhecido e a volatilidade é a incógnita. Em Black-Scholes ou Black-Scholes-Merton, as outras entradas ficam constantes enquanto o solucionador muda sigma até o preço do modelo se aproximar da cotação.
O resultado é prospectivo apenas no sentido de ser implícito no mercado. Antes de resultados, decisões de bancos centrais ou outros eventos, participantes podem pagar mais porque esperam uma distribuição de resultados mais ampla. A IV reflete o preço da transferência de risco, oferta e demanda. Ela não é uma pesquisa certa sobre o futuro e não é a mesma coisa que volatilidade realizada de retornos passados.
A IV também forma uma superfície. Strikes e vencimentos diferentes podem carregar IVs diferentes, criando sorriso ou skew. Comparar uma IV at-the-money de 30 dias com uma IV out-of-the-money de 180 dias como se fossem a mesma medida pode levar a uma conclusão errada.
| Termo | O que descreve | O que não prova |
|---|---|---|
| Volatilidade implícita | Entrada que iguala modelo e cotação | Um movimento futuro garantido |
| Volatilidade realizada | Variação histórica dos retornos | O prêmio que o mercado pagará |
| Movimento esperado | Faixa derivada da IV e do tempo | Um máximo e mínimo fixos |
| Ranking ou percentil de IV | Comparação com uma amostra histórica definida | Um sinal universal de valor |
Como a fórmula da volatilidade implícita é resolvida
Normalmente não há uma fórmula algébrica simples que isole sigma em Black-Scholes. A calculadora avalia primeiro o preço de uma call ou put com uma volatilidade de teste, compara o preço com o prêmio de mercado e ajusta o teste. O ciclo termina quando o erro fica abaixo da tolerância ou o limite de iterações é atingido.
Newton-Raphson é comum porque vega fornece a inclinação do preço em relação à volatilidade. Uma atualização simplificada é sigma novo igual a sigma antigo menos o erro de preço dividido por vega. Se vega for muito pequeno, o salto pode ser instável; ferramentas robustas limitam o passo e usam bisseção. A bisseção mantém limites baixo e alto e reduz o intervalo, sendo mais lenta, porém controlável.
O estado do solucionador, o resíduo ou o preço de modelo recalculado devem aparecer. Mostrar 42% sem provar que o modelo devolve o prêmio informado esconde a verificação principal. Se o prêmio estiver fora dos limites teóricos, nenhuma volatilidade positiva resolve a equação. Perto do vencimento, poucos centavos podem produzir uma grande mudança na IV.
preço_modelo(S, K, T, sigma, r, q, call_ou_put) = preço_mercado; resolver sigma com Newton-Raphson ou busca limitada- Use decimais no modelo: 30% vira 0,30 e 5% vira 0,05.
- Recalcule o preço com a IV retornada e compare com o prêmio original.
- Estado sem convergência, limitado ou truncado é alerta, não um percentual normal.
- Registre tolerância e iterações máximas quando a reprodução for importante.
Como interpretar IV junto com preço e Greeks
Leia a descrição do evento antes da porcentagem. “O midpoint implica volatilidade anualizada de 31% sob Black-Scholes” é mais claro que “IV 31%”. Verifique se o preço foi bid, ask ou midpoint, se está anualizado e se o modelo usa dividendos contínuos ou discretos. Depois compare o preço teórico recalculado com a cotação informada.
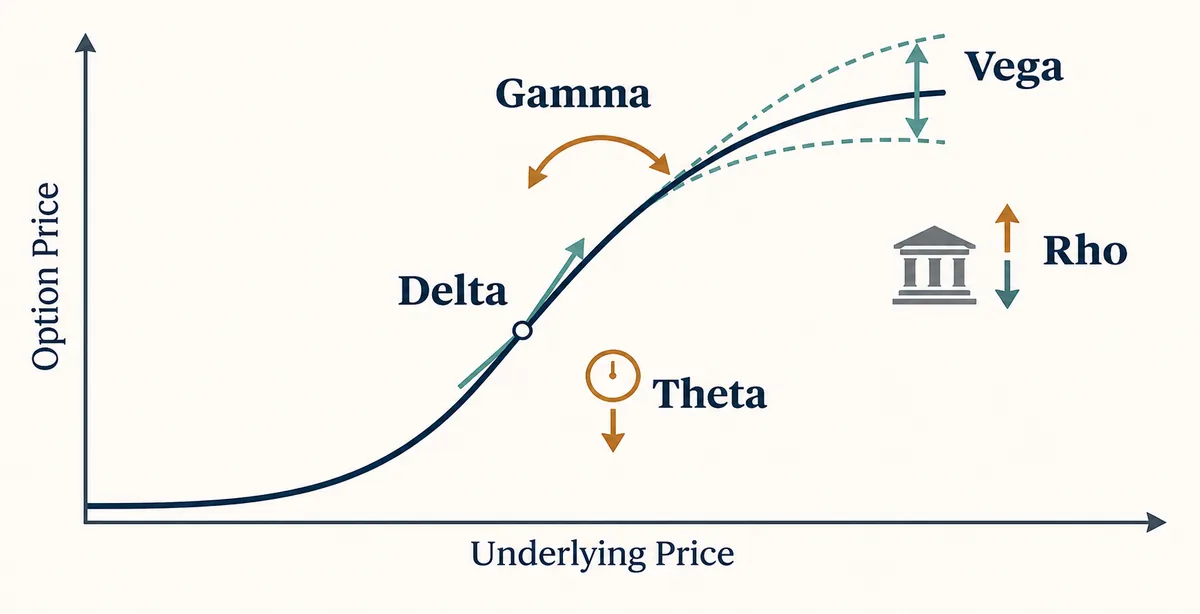
Valor intrínseco é o valor imediato de exercício. Valor do tempo é o prêmio restante depois de retirar o intrínseco. Uma opção pode ter IV alta porque o valor do tempo é alto, mas um percentual extremo perto do vencimento também pode ser efeito de um valor extrínseco muito pequeno. Vega mostra quanto o preço muda por um ponto percentual de IV e ajuda a explicar por que prêmios próximos produzem IVs diferentes.
Os Greeks dependem da IV encontrada. Delta, theta e vega mudam se mudarem cotação, tempo ou superfície de volatilidade. Use o mapa de sensibilidade para cenários, não como promessa de que um Greek permanecerá constante. Em uma posição com várias pernas, resolva cada perna com a mesma convenção antes de somar exposições.
| Verificação | Pergunta | Sinal de alerta |
|---|---|---|
| Cotação | Qual preço de mercado usei? | Último preço longe de bid e ask |
| Repreço | A IV reproduz o prêmio? | Resíduo grande ou erro oculto |
| Unidades | Tempo, juros e IV estão na escala correta? | 30 em vez de 0,30 |
| Superfície | Mesmo strike e vencimento? | Mistura de prazos ou skew |
Uma call simples: do preço até a IV
Suponha o ativo a 100, uma call europeia com strike 105, 30 dias restantes, midpoint de 2,00, juros anuais de 0% e dividendos de 0%. O valor intrínseco é zero, então todo o prêmio 2,00 é valor do tempo. A calculadora começa com uma sigma de teste, calcula a call e ajusta sigma até chegar perto de 2,00.
A porcentagem exata depende da convenção do modelo e da tolerância numérica. O processo é o ponto principal: a cotação é a âncora, a IV é anualizada e um segundo cálculo deve reproduzir o mesmo preço 2,00. Se o prêmio mudar para 1,90, o vencimento para 15 dias ou houver dividendos, a IV muda mesmo com o mesmo ticker e strike.
Uma put segue a mesma inversão, mas seus limites de preço e sensibilidades são diferentes. Em um spread, não coloque o crédito líquido em um solucionador de uma só perna e chame o resultado de IV do spread; resolva cada perna ou descreva um modelo de estratégia.
- Confirme call ou put, spot 100, strike 105, 30 dias e prêmio 2,00.
- Converta 30 dias para a fração de ano e use juros e dividendos consistentes.
- Execute o solucionador e registre IV, preço do modelo, resíduo e estado.
- Reavalie com a IV retornada; o preço deve ficar perto de 2,00.
- Repita com bid e ask para obter uma faixa de IV em vez de um ponto.
Quando uma calculadora de volatilidade implícita pode falhar
O preço de uma call ou put precisa estar dentro de uma faixa sem arbitragem para existir uma solução de volatilidade positiva. Preço abaixo do intrínseco, cotação antiga, valor do tempo negativo por entrada errada ou contrato ajustado depois de um desdobramento podem tornar a equação impossível. A calculadora deve mostrar “sem solução” ou “verifique as entradas”, e não devolver silenciosamente um valor limitado.
Black-Scholes assume um mercado contínuo simplificado e geralmente trata volatilidade, juros e dividendos como constantes. Opções reais têm exercício antecipado, dividendos discretos, saltos, skew, regras de liquidação e custos do spread. Índices, futuros e opções americanas podem exigir Black-76, árvore binomial ou outro modelo. Duas ferramentas podem discordar de forma legítima por usarem modelos, calendários ou fontes diferentes.
Perto do vencimento, vega pode ser pequeno e a IV instável: alguns centavos de spread geram grande variação percentual. Em resultados corporativos, um prêmio de evento pode desaparecer depois do anúncio. Trate o número como cenário com horário, guarde as entradas e nunca aumente a posição apenas porque a IV apareceu alta ou baixa.
- Confira valor intrínseco e limites teóricos antes de confiar na solução.
- Use a mesma fonte, horário, calendário e modelo para comparar IVs.
- Separe IV anualizada de movimento esperado; 30% não é garantia.
- Considere spread, comissões, assignment, exercício, impostos e multiplicador.
- Veja o resultado como informação educativa, nunca como recomendação.
IV, volatilidade realizada e movimento esperado são diferentes
Volatilidade realizada olha para trás, usando uma série de retornos. Volatilidade implícita olha para o preço da opção e pergunta qual volatilidade faria o modelo se ajustar. Movimento esperado transforma IV e tempo em uma faixa, muitas vezes com spot multiplicado por IV e pela raiz quadrada do tempo. As medidas podem ser comparadas, mas respondem perguntas diferentes.
O mercado pode precificar IV alta enquanto a volatilidade recente está calma porque um evento é esperado. Também pode precificar IV baixa após um choque quando se espera normalização. Uma comparação precisa manter horizonte, moneyness, convenção de preço e horário iguais. Use ranking ou percentil de IV somente depois de definir a amostra histórica; um percentil de um ano não é igual ao de cinco anos.
| Medida | Direção dos dados | Pergunta útil |
|---|---|---|
| Volatilidade implícita | Preço da opção para entrada do modelo | Que volatilidade está embutida neste prêmio? |
| Volatilidade realizada | Retornos passados para estatística | Quanto o ativo variou? |
| Movimento esperado | IV e tempo para uma faixa | Que faixa a premissa implica? |
| Ranking de IV | IV atual contra histórico | Onde está no período escolhido? |
Cinco verificações para revisar uma IV
Antes de comparar IV entre strikes ou datas, escreva uma frase que descreva o evento: “o midpoint desta call 105 de 30 dias implica volatilidade anualizada no modelo escolhido”. Isso mantém cotação, contrato, horizonte e modelo visíveis. Registre também o preço do modelo devolvido pelo solucionador para que outra pessoa possa repetir o cálculo.
A mesma disciplina vale para uma cadeia de opções. A IV pode vir de bid, ask, último, mark ou superfície suavizada, e a plataforma pode usar outro modelo para exercício americano. Uma porcentagem só é útil quando sua fonte e convenção são conhecidas.
- Nomeie a opção, tipo de cotação, horário e modelo.
- Verifique spot, strike, vencimento, juros, dividendos e multiplicador.
- Confira valor intrínseco, valor do tempo e limites de preço.
- Confirme a convergência e reavalie usando a IV encontrada.
- Compare strikes e prazos equivalentes antes de concluir.
Lista de verificação da calculadora de volatilidade implícita
Use esta lista quando o resultado parecer muito alto, baixo ou diferente do mostrado pela corretora. O objetivo não é forçar duas ferramentas a concordar, mas encontrar a premissa que explica a diferença.
- Confirme call ou put, strike, vencimento e ajustes do contrato.
- Registre se o prêmio é bid, ask, último, mark ou midpoint.
- Use unidades consistentes para dias, juros, dividendos e IV anualizada.
- Confira valor intrínseco, valor do tempo e limites sem arbitragem.
- Leia estado, resíduo, iterações e preço do modelo recalculado.
- Compare mesma moneyness e mesmo prazo; não misture a superfície.
- Guarde horário e premissas; a IV pode mudar sem mudar o ticker.
FAQ da calculadora de volatilidade implícita
Volatilidade implícita é o mesmo que volatilidade esperada?
É uma entrada de modelo implícita no preço de mercado, não uma previsão garantida. Depende do prêmio, das premissas e do risco de evento.
Por que a mesma opção tem IV diferente em sites diferentes?
Os sites podem usar bid, ask, último, midpoint, horários, calendários, juros, dividendos, modelos de exercício ou superfícies diferentes. Compare as premissas.
Uma calculadora pode não encontrar IV?
Sim. Preço fora dos limites, valor do tempo inválido, contrato ajustado ou falta de convergência podem impedir uma solução positiva.
IV alta significa que devo comprar a opção?
Não. Pode haver prêmio de evento ou tempo caro. Examine payoff, liquidez, vega e a razão do prêmio.
Qual a diferença entre IV e volatilidade realizada?
A realizada vem de retornos históricos. A IV é obtida de um prêmio por meio de um modelo de preço.
Devo usar a mesma IV para todos os strikes?
Geralmente não. O mercado mostra skew ou sorriso entre strikes e vencimentos. Use a IV do contrato ou uma superfície definida.
Fontes e escopo
A estrutura foi comparada com calculadoras públicas atuais. Seus módulos orientaram a cobertura; o texto mantém uma explicação independente e cuidadosa.
- FlashAlpha · Implied Volatility Calculator — Apresenta entradas do contrato, solucionador, Greeks e explicação de IV.
- Barchart · Options Calculator — Descreve entradas e diferenças entre modelos de preço.
- Options Industry Council — Referência pública sobre volatilidade implícita e contexto de risco.