¿Qué resuelve una calculadora de volatilidad implícita?
Una calculadora de volatilidad implícita encuentra la entrada de volatilidad que hace coincidir el precio del modelo con el precio de mercado de una opción. Se indica el tipo de opción, la prima, el precio del subyacente, el strike, el tiempo hasta el vencimiento, el tipo de interés y, cuando corresponde, el dividendo. El solucionador busca una volatilidad anualizada, escrita como sigma o IV, que reproduzca la cotización con un error pequeño.
La IV no se observa directamente como el precio de la acción. Es un número derivado del modelo y de la prima, por lo que cambia si cambia el precio, el tiempo, los tipos, los dividendos o el modelo usado. Una IV alta significa que la prima es elevada frente a los supuestos elegidos; no garantiza un movimiento grande ni indica por sí sola que comprar o vender sea conveniente.
Esta página trata el problema inverso: precio a volatilidad. La calculadora de precio de opción parte de una IV y estima un precio teórico, mientras que la calculadora de Greeks mide sensibilidades después de fijar las entradas. Mantener estos límites evita confundir una cifra precisa con un pronóstico o una señal de trading.
Entradas que necesita la calculadora de volatilidad implícita
Empieza por hacer coincidir la cotización con un contrato concreto. Precio de mercado puede ser último, bid, ask o punto medio; anota cuál utilizas porque cada opción produce una IV distinta. El precio spot debe pertenecer al mismo subyacente y moneda. Strike, tipo y vencimiento deben describir la misma serie. Un día de diferencia puede ser importante cuando queda poco tiempo.
El tiempo hasta el vencimiento suele convertirse en años, por ejemplo 30 días divididos entre 365. Algunos modelos usan días hábiles u otra convención, así que anótala en vez de mezclar calculadoras sin revisar. El tipo de interés y el rendimiento por dividendo son entradas anualizadas. Para un ejemplo educativo pueden ser cero, pero eso es una simplificación, no una prueba de que sean irrelevantes.
La cotización también necesita un multiplicador cuando se pasa de valores por acción a dólares. El multiplicador no cambia el porcentaje de IV, aunque sí cambia el valor monetario de la prima y el análisis de riesgo. Una cotización antigua, un spread amplio o un contrato ajustado después de una operación corporativa pueden producir una cifra matemática que no representa un mercado ejecutable.
- Precio de opción: elige bid, ask, último o punto medio y declara la elección.
- Subyacente y strike: usa unidades compatibles y la serie correcta.
- Tiempo hasta vencimiento: conviértelo en la fracción de año del modelo.
- Call o put: el payoff y los límites de precio son diferentes.
- Tipos, dividendo y multiplicador: muestra los supuestos antes de comparar resultados.
- Hora de la cotización: una IV sin hora puede ocultar un precio antiguo.
La volatilidad implícita es una respuesta de precio inversa
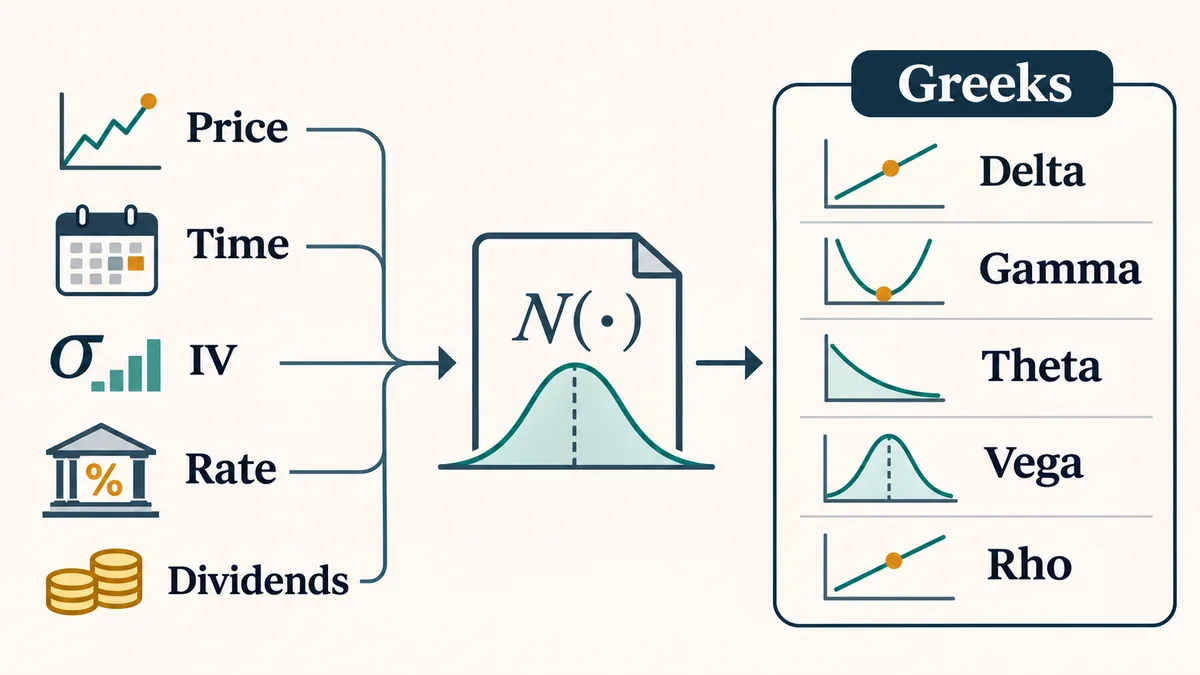
Un modelo de precios transforma una volatilidad supuesta en un precio teórico. La volatilidad implícita invierte esa relación: se conoce la prima observada y la volatilidad es la incógnita. En Black-Scholes o Black-Scholes-Merton se mantienen las demás entradas y se cambia sigma hasta que el precio del modelo y la cotización se acercan.
El resultado es prospectivo solo en el sentido de que está implícito en el mercado. Antes de resultados, una decisión macroeconómica o un lanzamiento, los operadores pueden pagar más porque esperan una distribución de resultados más amplia. La IV refleja el precio de esa transferencia de riesgo, además de oferta y demanda. No es una encuesta limpia del futuro ni equivale a la volatilidad realizada de los retornos históricos.
La IV también forma una superficie. Opciones con distintos strikes y vencimientos pueden tener volatilidades diferentes, formando sonrisa o sesgo. Comparar una IV at-the-money a 30 días con una IV out-of-the-money a 180 días como si fueran la misma medida lleva a conclusiones equivocadas sobre qué está barato o caro.
| Término | Qué describe | Qué no demuestra |
|---|---|---|
| Volatilidad implícita | Entrada que hace coincidir el modelo con la cotización | Un movimiento futuro garantizado |
| Volatilidad realizada | Variación histórica calculada con retornos pasados | La prima que pagará el mercado |
| Movimiento esperado | Rango derivado de IV y tiempo | Un máximo y mínimo fijos |
| Rango o percentil de IV | Comparación con una muestra histórica elegida | Una señal universal de valoración |
Cómo se resuelve la fórmula de volatilidad implícita
Normalmente no existe una fórmula algebraica sencilla que deje sigma aislada en Black-Scholes. La calculadora evalúa primero el precio de una call o put con una volatilidad de prueba, compara ese precio con la prima de mercado y cambia la prueba. Repite el proceso hasta que el error queda por debajo de una tolerancia o se alcanza el límite de iteraciones.
Newton-Raphson es común porque vega proporciona la pendiente del precio respecto a la volatilidad. Una actualización simplificada es sigma nueva igual a sigma anterior menos el error de precio dividido por vega. Si vega es muy pequeña, el salto puede ser inestable, por lo que las herramientas robustas limitan el paso y usan bisección. La bisección mantiene un intervalo bajo y alto y lo divide repetidamente; es más lenta, pero fácil de controlar.
El solucionador debería mostrar estado, residuo o precio de modelo recalculado. Un resultado que dice 42% sin demostrar que el modelo devuelve la prima introducida oculta la comprobación más importante. Si la prima está fuera de los límites teóricos, ninguna volatilidad positiva puede resolverla. Cerca del vencimiento, unos céntimos pueden producir cambios enormes en la IV.
precio_modelo(S, K, T, sigma, r, q, call_o_put) = precio_mercado; resolver sigma con Newton-Raphson o búsqueda acotada- Usa unidades decimales dentro del modelo: 30% es 0,30 y 5% es 0,05.
- Vuelve a calcular el precio con la IV devuelta y compáralo con la prima original.
- Un estado sin convergencia, acotado o recortado es una advertencia, no un porcentaje normal.
- Conserva tolerancia e iteraciones máximas cuando necesites repetir el cálculo.
Cómo interpretar la IV junto con precio y Greeks
Lee la etiqueta del evento antes del porcentaje. “El punto medio implica 31% de volatilidad anualizada bajo Black-Scholes” dice más que “IV 31%”. Comprueba si el precio fue bid, ask o punto medio, si el resultado está anualizado y si el modelo usa dividendos continuos o discretos. Después compara el precio teórico recalculado con la cotización introducida.
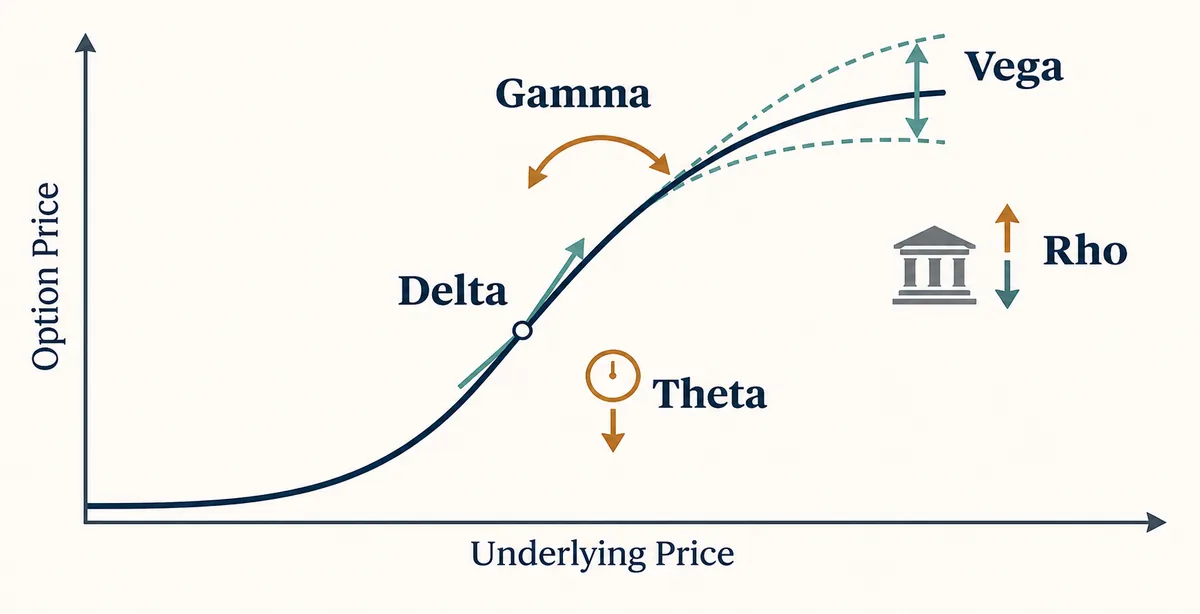
El valor intrínseco es el valor de ejercicio inmediato. El valor temporal es la prima restante después de quitar el intrínseco. Una opción puede tener IV alta porque su valor temporal es elevado, pero una cifra extrema cerca del vencimiento también puede ser un efecto matemático de un pequeño valor extrínseco. Vega muestra cuánto cambia el precio por un punto porcentual de IV y ayuda a explicar por qué dos primas cercanas producen IV distintas.
Los Greeks dependen de la IV resuelta. Delta, theta y vega cambian si cambian la cotización, el tiempo o la superficie de volatilidad. Usa el mapa de sensibilidad para crear escenarios, no como promesa de que un Greek permanecerá constante. En una posición de varias patas, resuelve o compara cada pata con la misma convención antes de combinar exposiciones.
| Comprobación | Pregunta | Señal de alerta |
|---|---|---|
| Cotización | ¿Qué precio de mercado utilicé? | Último precio lejos del bid y ask |
| Reprecio | ¿La IV devuelve la prima? | Residuo grande o error oculto |
| Unidades | ¿Tiempo, tipos e IV usan la unidad esperada? | 30 introducido en vez de 0,30 |
| Superficie | ¿La comparación usa mismo strike y vencimiento? | Mezcla de plazos o sesgos |
Ejemplo de una call: del precio a la IV
Supón un subyacente en 100, una call de estilo europeo con strike 105, 30 días restantes, punto medio 2,00, tipo anual 0% y dividendo 0%. El valor intrínseco es cero, por lo que toda la prima 2,00 es valor temporal. La calculadora comienza con una sigma de prueba, calcula la call y ajusta sigma hasta acercarse a 2,00.
El porcentaje exacto depende de la convención del modelo y de la tolerancia numérica. Lo importante es el proceso: la cotización es el ancla, la IV está anualizada y un segundo cálculo debe devolver el mismo precio 2,00. Si cambias la prima a 1,90, reduces el vencimiento a 15 días o añades dividendo, la IV cambia aunque el ticker y el strike parezcan iguales.
Una put sigue el mismo proceso inverso, pero sus límites de precio y sensibilidades son distintos. Para un spread, no introduzcas el crédito neto en un solucionador de una sola pata y lo llames IV del spread; resuelve cada pata o usa un modelo específico y declara la convención.
- Confirma call o put, spot 100, strike 105, 30 días y prima 2,00.
- Convierte 30 días a la fracción de año y usa tipos y dividendos coherentes.
- Ejecuta el solucionador y registra IV, precio del modelo, residuo y estado.
- Vuelve a valorar con la IV devuelta; el resultado debe acercarse a 2,00.
- Repite con bid y ask para obtener un intervalo de IV, no un punto exacto.
Cuándo puede fallar una calculadora de volatilidad implícita
El precio de una call o put debe estar dentro de un rango sin arbitraje para que exista una solución de volatilidad positiva. Un precio inferior al intrínseco, una cotización antigua, un valor temporal negativo por una entrada equivocada o un contrato ajustado tras un split pueden hacer imposible la ecuación. La calculadora debería mostrar “sin solución” o “revisa las entradas”, no devolver silenciosamente un valor recortado.
Black-Scholes supone un mercado continuo simplificado y suele tratar volatilidad, tipos y dividendos como constantes. Las opciones reales tienen ejercicio anticipado, dividendos discretos, saltos, sesgo, reglas de liquidación y costes del spread. Índices, futuros y opciones americanas pueden requerir Black-76, un árbol binomial u otro modelo. Dos calculadoras pueden discrepar honestamente por usar modelos, calendarios o fuentes diferentes.
Cerca del vencimiento vega puede ser pequeña y la IV se vuelve inestable: unos céntimos de spread generan un cambio porcentual grande. En resultados empresariales puede existir una prima de evento que desaparece después. Trata el resultado como un escenario fechado, guarda las entradas y no aumentes el tamaño de una posición solo porque apareció una IV alta o baja.
- Comprueba valor intrínseco y límites teóricos antes de confiar en la solución.
- Usa la misma fuente, hora, calendario y modelo al comparar IV.
- Separa IV anualizada de movimiento esperado; 30% no garantiza un cambio de 30%.
- Considera spread, comisiones, asignación, ejercicio, impuestos y multiplicador.
- Trata el resultado como información educativa, nunca como recomendación.
IV, volatilidad realizada y movimiento esperado no son lo mismo
La volatilidad realizada mira hacia atrás una serie de retornos. La volatilidad implícita mira el precio de la opción y pregunta qué volatilidad haría encajar el modelo. El movimiento esperado convierte IV y tiempo en un rango, a menudo multiplicando spot por IV y por la raíz cuadrada del tiempo. Se pueden comparar, pero responden preguntas distintas y usan datos distintos.
El mercado puede fijar IV alta con una volatilidad reciente tranquila porque se espera un evento. También puede fijar IV baja después de un movimiento brusco si se espera calma. Una comparación útil necesita el mismo horizonte, moneyness, convención de cotización y hora. Añade rango o percentil de IV solo después de definir la muestra histórica; un percentil de un año no equivale a uno de cinco.
| Medida | Dirección de los datos | Pregunta útil |
|---|---|---|
| Volatilidad implícita | Precio de opción a entrada de modelo | ¿Qué volatilidad está en esta prima? |
| Volatilidad realizada | Retornos pasados a estadística | ¿Qué variación tuvo el subyacente? |
| Movimiento esperado | IV y tiempo a un rango | ¿Qué rango implica el supuesto? |
| Rango de IV | IV actual frente a historia | ¿Dónde está dentro del periodo elegido? |
Cinco comprobaciones para revisar una IV
Antes de comparar IV entre strikes o fechas, escribe una frase que describa el evento: “el punto medio de esta call 105 a 30 días implica volatilidad anualizada bajo el modelo seleccionado”. Así quedan visibles la cotización, el contrato, el horizonte y el modelo. Guarda también el precio que devuelve el solucionador para que otra persona pueda repetir el resultado.
La misma disciplina sirve al leer una cadena de opciones. La IV puede calcularse con bid, ask, último, mark o una superficie suavizada, y la plataforma puede usar otro modelo para ejercicio americano. Un porcentaje solo es útil cuando entiendes su fuente y convención.
- Nombra la opción exacta, el tipo de cotización, la hora y el modelo.
- Verifica spot, strike, vencimiento, tipo, dividendo y multiplicador.
- Comprueba valor intrínseco, valor temporal y límites de precio.
- Confirma convergencia y vuelve a valorar con la IV devuelta.
- Compara strikes y plazos equivalentes antes de sacar conclusiones.
Lista de comprobación de la IV
Usa esta lista cuando el resultado sea sorprendentemente alto, bajo o diferente al de tu bróker. No se trata de obligar a las calculadoras a coincidir, sino de encontrar el supuesto que explica la diferencia.
- Confirma call o put, strike, vencimiento y si el contrato fue ajustado.
- Anota si la prima es bid, ask, último, mark o punto medio.
- Usa unidades coherentes para días, tipos, dividendos e IV anualizada.
- Revisa valor intrínseco, valor temporal y límites sin arbitraje.
- Lee el estado del solucionador, residuo, iteraciones y precio recalculado.
- Compara el mismo moneyness y plazo; no mezcles puntos de la superficie.
- Guarda hora y supuestos; la IV puede cambiar aunque no cambie el ticker.
Preguntas sobre la calculadora de volatilidad implícita
¿La volatilidad implícita es la misma que la volatilidad esperada?
Es una entrada de modelo implícita en el mercado, no una predicción garantizada. Depende de la prima, los supuestos, la oferta, la demanda y el riesgo de eventos.
¿Por qué la misma opción tiene IV distinta en dos sitios?
Pueden usar bid, ask, último o punto medio, horas, calendarios, tipos, dividendos, modelos de ejercicio o superficies diferentes. Revisa los supuestos antes de comparar.
¿Puede la calculadora no encontrar una IV?
Sí. Un precio fuera de los límites, un valor temporal inválido, un contrato ajustado o la falta de convergencia pueden impedir una solución positiva válida.
¿Una IV alta significa que conviene comprar?
No. Puede reflejar un rango mayor o una prima de evento, pero también tiempo caro y riesgo elevado. Revisa payoff, liquidez, vega y el motivo de la prima.
¿Cuál es la diferencia entre IV y volatilidad realizada?
La realizada se calcula con retornos históricos. La IV se obtiene de una prima mediante un modelo y depende de sus supuestos.
¿Debo usar una IV para todos los strikes?
Normalmente no. El mercado suele mostrar sesgo o sonrisa entre strikes y vencimientos. Usa la IV del contrato o una superficie definida.
Fuentes y alcance
La estructura se contrastó con calculadoras públicas actuales. Sus secciones guiaron la cobertura; las explicaciones de esta página se escribieron para una lectura educativa y transparente.
- FlashAlpha · Implied Volatility Calculator — Muestra entradas de contrato, solucionador, Greeks y explicación de IV.
- Barchart · Options Calculator — Describe entradas de contrato y diferencias entre modelos de precio.
- Options Industry Council — Referencia pública para conceptos de volatilidad implícita y contexto de riesgo.