IV計算機は何を解くのか
IV計算機は、モデル価格と市場価格が一致するボラティリティを探します。オプションの種類、プレミアム、原資産価格、権利行使価格、満期までの時間、金利、必要なら配当利回りを入力します。ソルバーは、入力された価格を小さな誤差で再現する年率のボラティリティを探します。結果は通常、sigmaまたはIVと表示されます。
IVは株価のように直接観測できる値ではありません。プレミアムとモデルから逆算されるため、価格、残存時間、金利、配当、使用モデルが変わると変化します。IVが高いことは、選んだ仮定に対してプレミアムが高いという意味であり、大きな値動きや有利な取引を保証するものではありません。
ここで扱うのは価格からボラティリティを求める逆問題です。オプション価格計算機はIVを入力して理論価格を求め、Greeks計算機は入力を固定したときの感応度を示します。ページの目的を分けて理解することで、精密に見える数字を予測や売買シグナルと取り違えにくくなります。
IV計算機に必要な入力
最初に、価格がどの契約を示しているかを確認します。市場価格には、最終約定、買い気配、売り気配、またはその中間値を使うことがあります。どの値を使ったかを記録してください。値が違えばIVも変わります。原資産価格は同じ銘柄と通貨で、権利行使価格、コールまたはプット、満期は同じシリーズでなければなりません。満期直前では一日の違いも大きく影響します。
満期までの時間は通常、年の割合に変換します。たとえば30日を365で割ります。営業日を使うモデルや別のカレンダーを使うモデルもあるため、計算機をまたいで結果を比べる前に規約を確認します。金利と配当利回りは年率で入力します。説明用にゼロを入力することはできますが、それは簡略化された仮定です。
1株あたりの値を金額に変換するときは契約倍率も必要です。倍率はIVの割合そのものを変えませんが、プレミアムの金額とリスクの大きさを変えます。古い価格、広いスプレッド、株式分割後の調整契約では、数学的には計算できても、実際の取引をよく表さない数値が出ることがあります。
- オプション価格:買い気配、売り気配、最終値、中間値のどれかを明示する。
- 原資産と権利行使価格:単位と通貨をそろえ、正しいシリーズを使う。
- 満期までの時間:モデルが使う年単位へ変換する。
- コールまたはプット:ペイオフと価格上限・下限が異なる。
- 金利、配当、契約倍率:比較前に仮定を表示する。
- 価格の時刻:時刻のないIVは古い価格を隠すことがある。
インプライドボラティリティは逆向きの価格回答
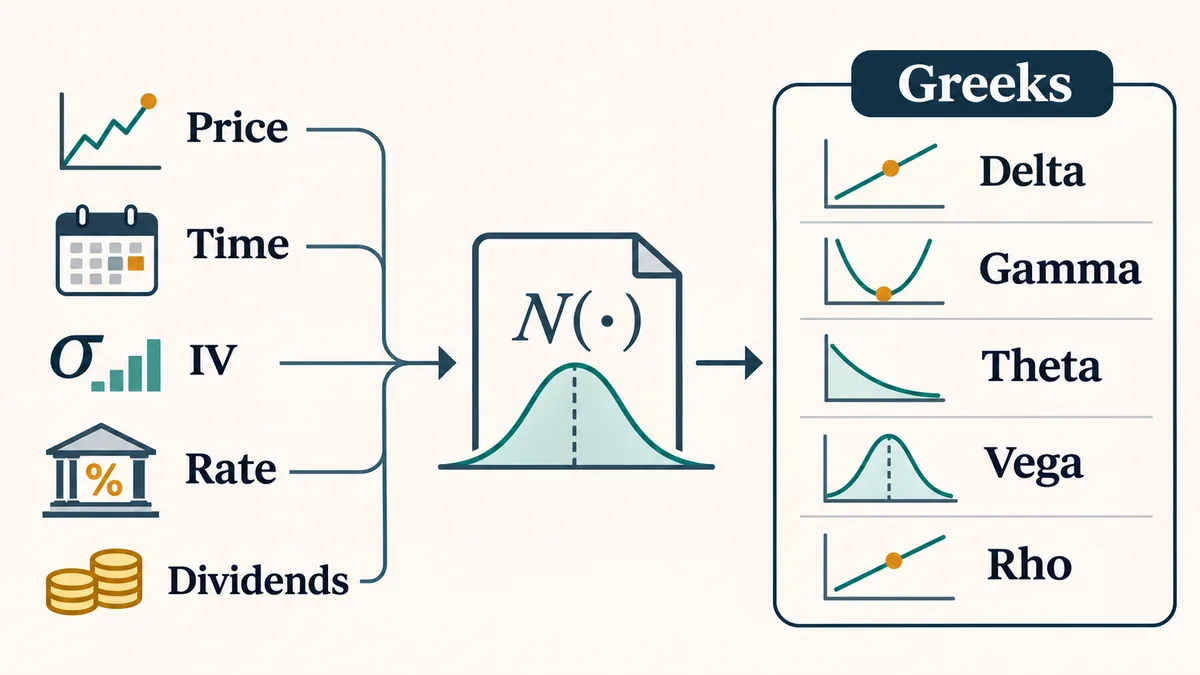
価格モデルは、仮定したボラティリティを理論価格へ変換します。インプライドボラティリティはその関係を逆にします。観測されたプレミアムは既知で、ボラティリティが未知です。Black-ScholesやBlack-Scholes-Mertonでは、ほかの入力を固定し、モデル価格と市場価格が近づくまでsigmaを変えます。
この値が将来を向いているのは、あくまで市場価格に含まれた期待という意味です。決算、政策発表、製品発表などの前には、結果の分布が広くなると考えられてプレミアムが上がることがあります。IVにはリスク移転の価格、需給、イベントの不確実性が含まれます。過去のリターンから計算した実現ボラティリティとは別の指標です。
IVは一つの固定値ではなく、権利行使価格と満期ごとのサーフェスです。アット・ザ・マネーの30日IVと、アウト・オブ・ザ・マネーの180日IVを同じものとして比べると、安い・高いという判断を誤る可能性があります。
| 用語 | 表しているもの | 証明しないもの |
|---|---|---|
| インプライドボラティリティ | モデル価格を市場価格に合わせる入力値 | 将来の値動きの保証 |
| 実現ボラティリティ | 過去のリターンから計算した変動 | これから支払われるプレミアム |
| 予想変動幅 | IVと時間から作るレンジ | 固定された高値と安値 |
| IVランク・パーセンタイル | 指定した履歴との比較 | 普遍的な割安・割高シグナル |
インプライドボラティリティの式をどう解くか
Black-Scholesでは通常、sigmaを簡単な代数式で直接取り出せません。IV計算機はまず試行ボラティリティでコールまたはプット価格を計算し、市場プレミアムとの差を求め、試行値を変えます。価格誤差が許容範囲に入るか、最大反復回数に達するまで繰り返します。
Newton-Raphson法は、価格のボラティリティに対する傾きをvegaから得られるためよく使われます。単純化した更新は、新しいsigmaを古いsigmaから価格誤差をvegaで割った値だけ引く形です。vegaが小さいと更新が不安定になるので、実装によってはステップを制限し、二分法へ切り替えます。二分法は低い値と高い値の区間を半分ずつ狭めるため、遅くても制御しやすい方法です。
収束状態、残差、再計算されたモデル価格を表示できると検証しやすくなります。42%という数字だけを表示し、入力プレミアムを再現できたかを示さない計算機は重要な確認を隠しています。理論的な価格範囲の外にあるプレミアムは、正のボラティリティでは解けません。満期直前は数セントの差がIVを大きく変えることがあります。
モデル価格(S, K, T, sigma, r, q, callまたはput) = 市場価格。Newton-Raphsonまたは区間探索でsigmaを求める- モデル内は小数を使う。30%は0.30、5%は0.05と入力する。
- 返されたIVで再計算し、元のプレミアムとの差を確認する。
- 未収束、上限到達、切り捨ての状態は通常の結果ではなく警告である。
- 再現性が必要なら許容誤差と最大反復回数を記録する。
価格とGreeksを合わせてIVを解釈する
まずイベントの説明を読みます。「この中間値は、選択したモデルで年率31%のボラティリティを示す」と書けば、「IV 31%」だけより意味が明確です。価格が買い気配、売り気配、中間値のどれか、年率かどうか、配当を連続または離散で扱うかを確認し、再計算したモデル価格と入力価格を比べます。
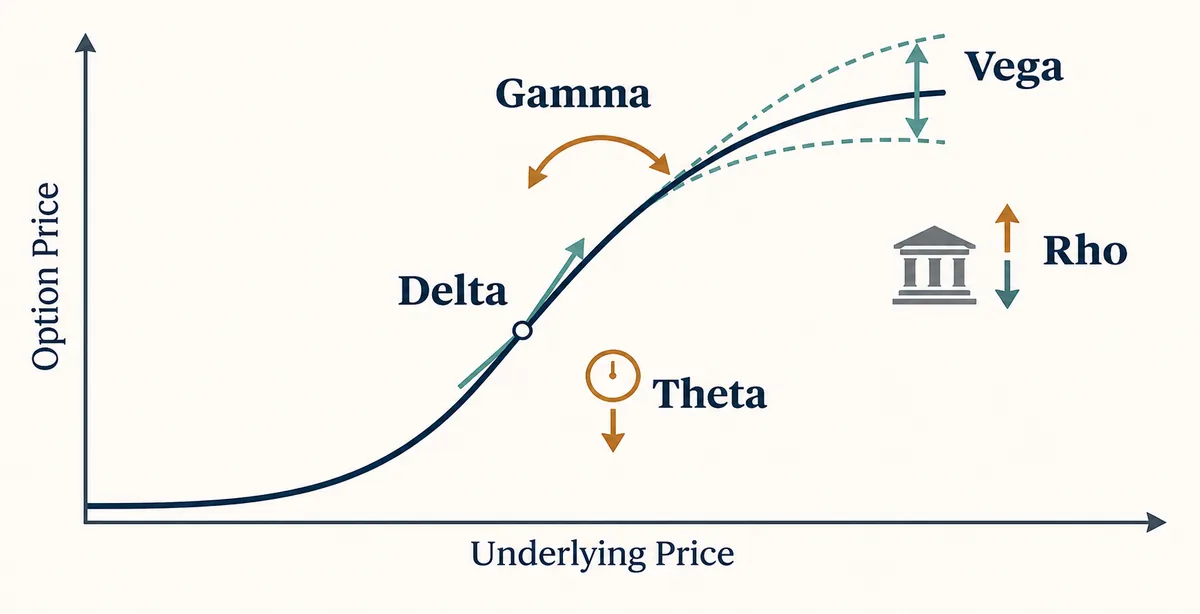
本質価値はすぐに行使したときの価値です。時間価値は本質価値を除いた残りのプレミアムです。時間価値が大きければIVが高くなることがありますが、満期直前の極端なIVはごく小さい外部価値から生じる場合もあります。vegaはIVが1ポイント変わったときの価格感応度で、近いプレミアムから違うIVが出る理由を理解する手がかりです。
Greeksは解かれたIVを前提にしています。価格、時間、ボラティリティ・サーフェスが変わればdelta、theta、vegaも変わります。感応度マップはシナリオの説明に使い、Greekが一定だと考えないでください。複数レッグでは、同じ規約で各レッグを確認してから合算します。
| 確認項目 | 問い | 注意する兆候 |
|---|---|---|
| 価格 | どの市場価格を使ったか | 買い気配と売り気配から離れた最終値 |
| 再価格計算 | IVがプレミアムを再現するか | 大きな残差や隠れたエラー |
| 単位 | 時間、金利、IVの尺度は正しいか | 30を0.30ではなく入力 |
| サーフェス | 同じ権利行使価格と満期か | 異なる期間やskewの混在 |
シンプルなコールを価格からIVへ逆算する
原資産が100、権利行使価格105のヨーロピアン・コール、残り30日、 中間値2.00、年率金利0%、配当0%とします。本質価値はゼロなので、2.00の全てが時間価値です。IV計算機は試行sigmaでコール価格を出し、理論価格が2.00に近づくまでsigmaを調整します。
正確なパーセントはモデルのカレンダーと数値許容誤差で変わります。IV計算機で重要なのは、価格が基準であり、IVが年率であり、返されたIVで再計算すれば2.00に戻ることです。プレミアムを1.90に変えたり、満期を15日に変えたり、配当を加えたりすれば、銘柄とstrikeが同じでもIVは変わります。
プットも同じ逆算手順ですが、価格の上下限と感応度が異なります。スプレッドでは、ネットのクレジットを単一レッグの計算機に入れて「スプレッドIV」と呼ばないでください。各レッグを解くか、戦略用モデルの規約を明記します。
- コールまたはプット、spot100、strike105、30日、プレミアム2.00を確認する。
- 30日を年の割合に変換し、金利と配当の単位をそろえる。
- ソルバーを実行し、IV、モデル価格、残差、状態を記録する。
- 返されたIVで再評価し、価格が2.00に近いか確認する。
- 買い気配と売り気配でも繰り返し、点ではなくIVの範囲を見る。
IV計算機が失敗する場面
コールやプットの価格は、正のボラティリティ解が存在するための裁定なし範囲に入っていなければなりません。本質価値より低い価格、古い気配、誤入力による負の時間価値、株式分割後の調整契約は、式を解けなくすることがあります。その場合は「解なし」「入力を確認」と表示し、上限で切った値を通常の結果として返すべきではありません。
Black-Scholesは単純化した連続市場を仮定し、ボラティリティ、金利、配当を一定として扱うことが多いです。実際のオプションには早期行使、離散配当、ジャンプ、skew、決済規則、スプレッドコストがあります。指数、先物、アメリカン・オプションではBlack-76、二項木など別モデルが必要になることがあります。IV計算機の違いは、モデルやカレンダーの違いでも生じます。
満期近くはvegaが小さくなり、IVが不安定になります。スプレッドの数セントが大きなパーセント差になることがあります。決算前はイベント・プレミアムが発表後に消える場合もあります。結果を時刻付きのシナリオとして扱い、入力を保存し、高いIVや低いIVだけを理由にポジションを大きくしないでください。
- 解を信頼する前に本質価値と理論的な価格範囲を確認する。
- IV比較では同じ価格ソース、時刻、カレンダー、モデルを使う。
- 年率IVと予想変動幅を分ける。30%は30%動く保証ではない。
- スプレッド、手数料、割当、早期行使、税、契約倍率を考慮する。
- 出力は教育用の情報であり、売買推奨ではないと理解する。
IV、実現ボラティリティ、予想変動幅は別のもの
実現ボラティリティは過去のリターン系列を振り返ります。インプライドボラティリティはオプション価格から、モデルに合うボラティリティを尋ねます。予想変動幅はIVと時間をレンジへ変換し、原資産価格、IV、時間の平方根を使うことがあります。三つを並べることはできますが、問いとデータの向きが違います。
市場は、イベントが予想されると、最近の値動きが静かでも高いIVを付けることがあります。大きな急落の後に落ち着きが予想されれば、IVが下がることもあります。同じ期間、moneyness、価格の種類、時刻で比較してください。IVランクやパーセンタイルを使うなら、まず履歴の期間を定義します。
| 指標 | データの向き | 役立つ問い |
|---|---|---|
| インプライドボラティリティ | オプション価格からモデル入力へ | このプレミアムに何%のIVが織り込まれているか |
| 実現ボラティリティ | 過去のリターンから統計へ | 原資産はどれだけ変動したか |
| 予想変動幅 | IVと時間からレンジへ | 仮定からどの範囲が得られるか |
| IVランク | 現在のIVと履歴の比較 | 選んだ期間のどこにあるか |
IVを確認する五つの手順
strikeや日付のIVを比べる前に、「選んだモデルで、この30日105コールの中間値が年率ボラティリティを示す」と一文で書きます。価格の種類、契約、期間、モデルが明確になります。ソルバーが返したモデル価格も保存すれば、別の人が結果を再現できます。
オプションチェーンを読むときも同じです。IVは買い気配、売り気配、最終値、mark、または平滑化されたサーフェスから計算される場合があります。アメリカン・オプションでは別モデルが使われることもあります。出所と規約が分からないパーセントは、比較材料として弱い値です。
- 対象のオプション、価格の種類、時刻、モデルを記録する。
- spot、strike、満期、金利、配当、契約倍率を確認する。
- 本質価値、時間価値、価格の理論範囲を確認する。
- 収束を確認し、返されたIVで再価格計算する。
- 同じmoneynessと満期の値を比べてから結論を出す。
IV計算機の確認リスト
IV計算機の結果がブローカーの表示と大きく違うときに使います。計算機を無理に一致させるのではなく、差を生んだ仮定を見つけることが目的です。
- コールまたはプット、strike、満期、契約調整を確認する。
- プレミアムが買い気配、売り気配、最終値、mark、中間値のどれか記録する。
- 日数、金利、配当、年率IVの単位をそろえる。
- 本質価値、時間価値、裁定なし範囲を確認する。
- 収束状態、残差、反復回数、再計算価格を読む。
- 同じmoneynessと期間を比べ、サーフェスを混ぜない。
- 時刻と仮定を保存する。銘柄が同じでもIVは変化する。
IV計算機 FAQ
IV計算機で求めるインプライドボラティリティは予想ボラティリティと同じですか?
IV計算機が返す値は市場価格に含まれるモデル入力であり、保証された予測ではありません。プレミアム、仮定、需給、イベントリスクに依存します。
IV計算機で同じオプションを見てもサイトごとにIVが違うのはなぜですか?
IV計算機ごとに買い気配、売り気配、最終値、時刻、カレンダー、金利、配当、行使モデル、サーフェスが違うことがあります。まず仮定を比べます。
IV計算機がIVを見つけられないことはありますか?
IV計算機には解なしと表示されることがあります。理論範囲外の価格、無効な時間価値、調整契約、未収束などは正の解を妨げます。
IV計算機でIVが高く出れば買いですか?
いいえ。IV計算機の高い値にはイベント・プレミアムや高い時間価値が含まれる可能性があります。ペイオフ、流動性、vega、価格の理由を確認します。
IV計算機のIVと実現ボラティリティの違いは何ですか?
実現ボラティリティは過去のリターンから計算します。IV計算機のIVはプレミアムを価格モデルに入れて逆算します。
IV計算機ではすべてのstrikeに同じIVを使うべきですか?
通常は使いません。IV計算機の対象となるstrikeと満期にはskewやsmileがあるため、契約固有のIVまたは定義したサーフェスを使います。
参照とページ範囲
現在公開されているIV計算機の構成を確認しました。見出しの配置は網羅範囲の判断に使い、本文はモデルの前提を明示する説明として書いています。
- FlashAlpha · Implied Volatility Calculator — 契約入力、ソルバー、Greeks、IVの説明を掲載しています。
- Barchart · Options Calculator — 契約入力と価格モデルの違いを説明しています。
- Options Industry Council — IVの基本とリスクを確認できる公開教育資料です。