Was löst ein Rechner für implizite Volatilität?
Ein Rechner für implizite Volatilität sucht den Volatilitätswert, bei dem der Modellpreis dem Marktpreis einer Option entspricht. Dafür werden Optionstyp, Prämie, Basiswertkurs, Strike, Restlaufzeit, Zinssatz und gegebenenfalls Dividendenrendite eingegeben. Der Solver sucht eine annualisierte Volatilität, meist Sigma oder IV genannt, die den Kurs innerhalb einer kleinen Toleranz reproduziert.
IV wird nicht direkt wie ein Aktienkurs beobachtet. Sie wird aus Prämie und Modell abgeleitet und verändert sich daher mit Preis, Zeit, Zinsen, Dividenden oder Modellwahl. Eine hohe IV bedeutet, dass die Prämie unter den gewählten Annahmen hoch ist. Sie garantiert weder eine große Bewegung noch macht sie einen Kauf oder Verkauf automatisch attraktiv.
Diese Seite behandelt die Umkehrung: Preis zu Volatilität. Der Option-Price-Rechner startet mit IV und schätzt einen theoretischen Preis, während ein Greeks-Rechner Sensitivitäten bei festgelegten Eingaben zeigt. Die klare Grenze verhindert, dass eine präzise Zahl als Prognose oder Handelssignal gelesen wird.
Welche Eingaben der Rechner für implizite Volatilität braucht
Ordne den Kurs zuerst einem konkreten Kontrakt zu. Marktpreis kann letzter Kurs, Geldkurs, Briefkurs oder Midpoint sein; notiere die Auswahl, denn jede Variante ergibt eine andere IV. Der Spotpreis muss zum gleichen Basiswert und zur gleichen Währung gehören. Strike, Optionstyp und Verfall müssen dieselbe Serie beschreiben. Ein Tag Unterschied kann bei kurzer Restlaufzeit entscheidend sein.
Die Restlaufzeit wird meist in Jahre umgerechnet, etwa 30 Tage geteilt durch 365. Manche Modelle verwenden Handelstage oder eine andere Kalendermethode. Schreibe diese Konvention auf, statt Ergebnisse blind zu mischen. Zinssatz und Dividendenrendite sind annualisierte Eingaben. Null als Lehrbeispiel ist eine Vereinfachung und kein Beweis, dass Zinsen und Dividenden unwichtig sind.
Der Multiplikator wird benötigt, wenn aus einem Wert je Aktie ein Geldbetrag wird. Er ändert den IV-Prozentsatz nicht, aber den Wert der Prämie und die Risikobetrachtung. Ein veralteter Kurs, ein weiter Spread oder ein nach einer Kapitalmaßnahme angepasster Kontrakt kann eine mathematisch korrekte, praktisch aber unbrauchbare Zahl liefern.
- Optionspreis: Geld, Brief, letzter Kurs oder Midpoint auswählen und kennzeichnen.
- Basiswert und Strike: gleiche Einheiten und korrekte Serie verwenden.
- Zeit bis zum Verfall: in den Jahresbruchteil des Modells umrechnen.
- Call oder Put: Payoff und Preisgrenzen unterscheiden sich.
- Zinsen, Dividende und Multiplikator: Annahmen vor dem Vergleich offenlegen.
- Zeitstempel: Eine IV ohne Uhrzeit kann einen alten Kurs verbergen.
Implizite Volatilität ist eine umgekehrte Preisantwort
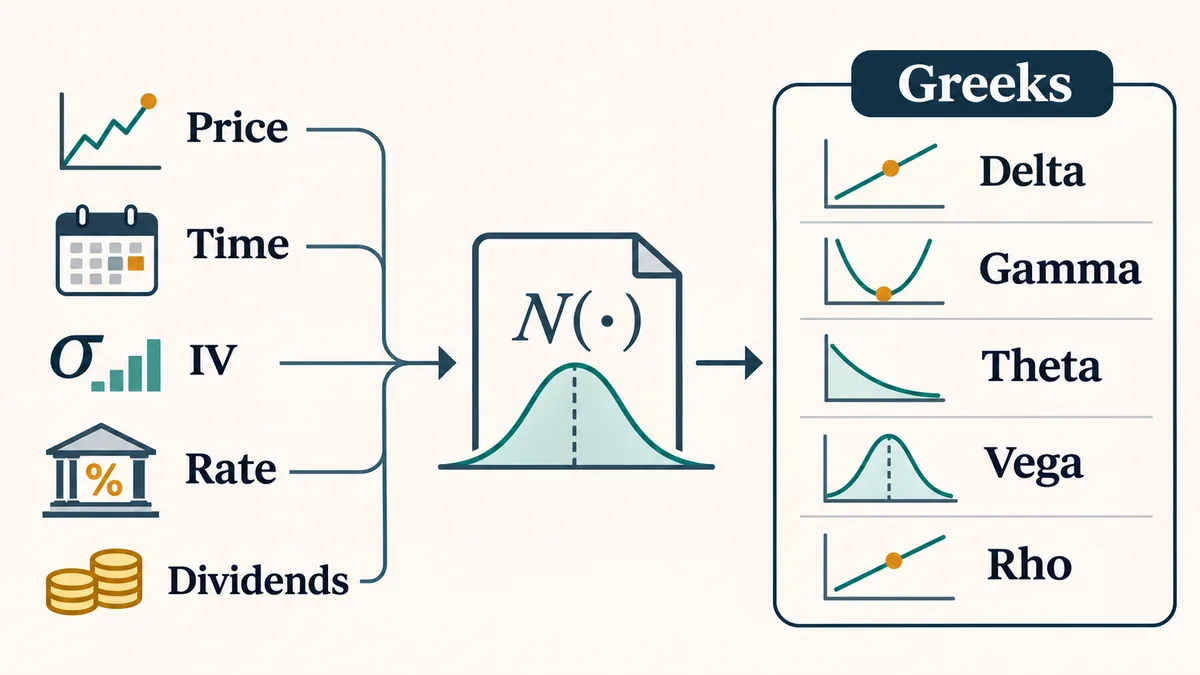
Ein Preismodell wandelt eine angenommene Volatilität in einen theoretischen Preis um. Die implizite Volatilität dreht diese Beziehung um: Die beobachtete Prämie ist bekannt, Volatilität ist die Unbekannte. In Black-Scholes oder Black-Scholes-Merton bleiben die übrigen Eingaben konstant, während der Solver Sigma verändert, bis Modellpreis und Kurs nahe beieinander liegen.
Das Ergebnis ist nur im marktimpliziten Sinn zukunftsgerichtet. Vor Quartalszahlen, einem Notenbanktermin oder einem anderen Ereignis können Marktteilnehmer eine höhere Prämie zahlen, weil eine breitere Ergebnisverteilung erwartet wird. IV enthält den Preis der Risikoübertragung, Angebot und Nachfrage. Sie ist keine sichere Zukunftsumfrage und nicht dasselbe wie aus historischen Renditen berechnete realisierte Volatilität.
IV bildet außerdem eine Oberfläche. Unterschiedliche Strikes und Laufzeiten können unterschiedliche Werte tragen; daraus entstehen Smile oder Skew. Eine 30-Tage-At-the-money-IV und eine 180-Tage-Out-of-the-money-IV sind keine austauschbaren Messungen.
| Begriff | Beschreibung | Kein Beweis für |
|---|---|---|
| Implizite Volatilität | Eingabe, die Modell und Kurs zusammenführt | Garantierte zukünftige Bewegung |
| Realisierte Volatilität | Historische Schwankung aus vergangenen Renditen | Künftige Marktprämie |
| Erwartete Bewegung | Aus IV und Zeit abgeleitete Spanne | Festes Hoch und Tief |
| IV-Rang oder Perzentil | Vergleich mit einer festgelegten Historie | Universelles Bewertungssignal |
Wie die Formel der impliziten Volatilität gelöst wird
In Black-Scholes lässt sich Sigma meist nicht einfach algebraisch isolieren. Der Rechner bewertet zunächst eine Call oder Put mit einer Testvolatilität, vergleicht den Preis mit der Marktprämie und verändert den Testwert. Die Schleife endet, wenn der Preisfehler kleiner als die Toleranz ist oder die maximale Iterationszahl erreicht wird.
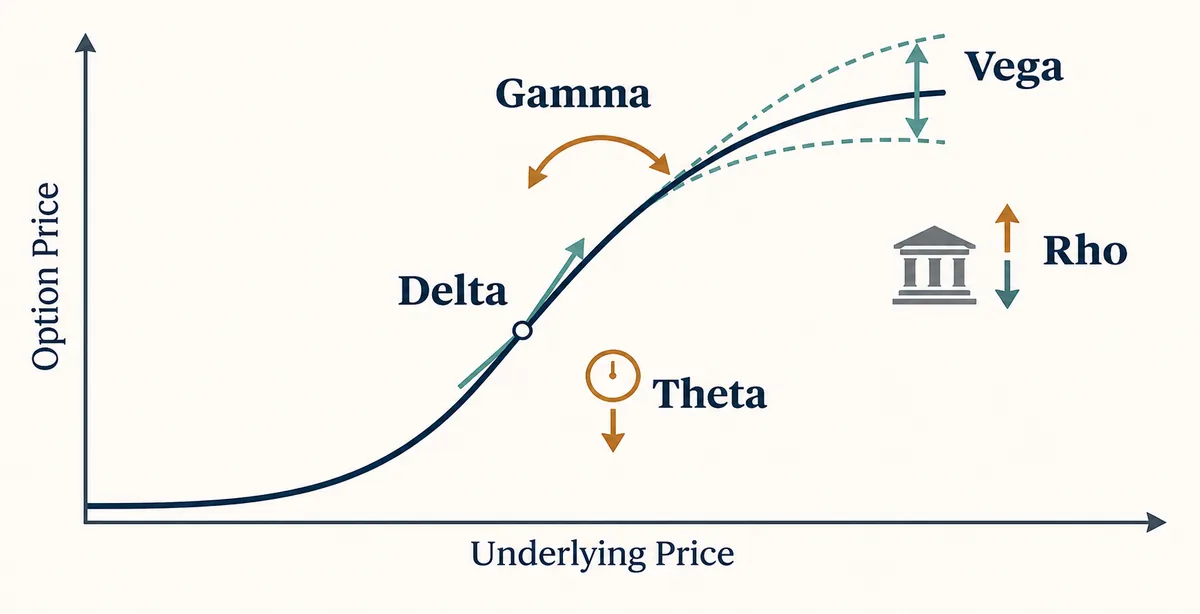
Newton-Raphson ist üblich, weil Vega die Steigung des Preises gegenüber Volatilität liefert. Vereinfacht lautet das Update: neues Sigma gleich altes Sigma minus Preisfehler geteilt durch Vega. Ist Vega sehr klein, kann der Sprung instabil werden. Robuste Tools begrenzen ihn und wechseln zu Bisektion. Dabei wird ein unteres und oberes Volatilitätsintervall wiederholt halbiert; das ist langsamer, aber gut kontrollierbar.
Solverstatus, Residuum oder der zurückgerechnete Modellpreis sollten sichtbar sein. Eine Anzeige von 42 % ohne Nachweis, dass die Modellprämie wieder dem Eingabepreis entspricht, versteckt die wichtigste Kontrolle. Liegt die Prämie außerhalb der theoretischen Grenzen, kann keine positive Volatilität sie erklären. Kurz vor dem Verfall können wenige Cent eine sehr große IV-Änderung erzeugen.
modellpreis(S, K, T, sigma, r, q, call_oder_put) = marktpreis; sigma mit Newton-Raphson oder Intervallsuche lösen- Dezimalwerte verwenden: 30 % wird 0,30 und 5 % wird 0,05.
- Mit der zurückgegebenen IV neu bewerten und mit der ursprünglichen Prämie vergleichen.
- Nicht konvergiert, begrenzt oder abgeschnitten bedeutet Warnung, nicht Normalwert.
- Toleranz und maximale Iterationen für Wiederholbarkeit dokumentieren.
IV zusammen mit Preis und Greeks interpretieren
Lies zuerst die Ereignisbeschreibung. „Der Midpoint impliziert 31 % annualisierte Volatilität unter Black-Scholes“ ist aussagekräftiger als „IV 31 %“. Prüfe, ob Geld, Brief oder Midpoint verwendet wurde, ob das Ergebnis annualisiert ist und ob Dividenden kontinuierlich oder diskret modelliert werden. Vergleiche danach den neu berechneten Modellpreis mit dem eingegebenen Kurs.
Der innere Wert ist der sofortige Ausübungswert. Der Zeitwert ist die verbleibende Prämie nach Abzug des inneren Werts. Eine hohe IV kann durch hohen Zeitwert entstehen; nahe am Verfall kann ein extremer Prozentsatz aber auch aus einem winzigen extrinsischen Wert stammen. Vega zeigt die Preisänderung je Volatilitätspunkt und erklärt, warum ähnliche Prämien unterschiedliche IVs liefern.
Greeks hängen von der gelösten IV ab. Delta, Theta und Vega ändern sich, wenn Kurs, Zeit oder Volatilitätsoberfläche wechseln. Die Sensitivitätsgrafik dient zur Szenarioanalyse, nicht als Versprechen eines konstanten Greeks. Bei mehreren Legs sollten alle Legs mit derselben Konvention gelöst werden.
| Prüfung | Frage | Warnzeichen |
|---|---|---|
| Kurs | Welchen Marktpreis habe ich verwendet? | Letzter Kurs weit von Geld und Brief |
| Neubewertung | Reproduziert die IV die Prämie? | Großes Residuum oder versteckter Fehler |
| Einheiten | Sind Zeit, Zins und IV korrekt skaliert? | 30 statt 0,30 eingegeben |
| Oberfläche | Gleicher Strike und gleiche Laufzeit? | Verschiedene Tenors oder Skew gemischt |
Eine Call: vom Preis zur IV
Angenommen, der Basiswert steht bei 100, eine europäische Call hat Strike 105, 30 Kalendertage Restlaufzeit, einen Midpoint von 2,00, 0 % Jahreszins und 0 % Dividende. Der innere Wert ist null, deshalb besteht die gesamte Prämie aus Zeitwert. Der Rechner startet mit einem Sigma, bewertet die Call und passt Sigma an, bis der Modellpreis nahe 2,00 liegt.
Der genaue Prozentsatz hängt von Modellkonvention und Toleranz ab. Entscheidend ist der Ablauf: Der Kurs ist der Anker, IV ist annualisiert und eine zweite Bewertung muss wieder 2,00 ergeben. Ändert sich die Prämie auf 1,90, die Restlaufzeit auf 15 Tage oder die Dividendenrendite, ändert sich IV, auch wenn Ticker und Strike vertraut aussehen.
Eine Put wird nach demselben Prinzip gelöst, aber Preisgrenzen und Sensitivitäten unterscheiden sich. Bei einem Spread darf der Nettokredit nicht einfach in einen Single-Leg-Solver eingegeben und als Spread-IV bezeichnet werden.
- Call oder Put, Spot 100, Strike 105, 30 Tage und Prämie 2,00 bestätigen.
- 30 Tage in den Jahresbruchteil umrechnen und Zins sowie Dividende konsistent eingeben.
- Solver ausführen und IV, Modellpreis, Residuum und Status notieren.
- Mit der ausgegebenen IV neu bewerten; der Preis sollte nahe 2,00 liegen.
- Mit Geld- und Briefkurs wiederholen, um eine IV-Spanne statt eines Punkts zu erhalten.
Wann ein Rechner für implizite Volatilität scheitern kann
Der Preis einer Call oder Put muss in einer arbitragefreien Spanne liegen, damit eine positive Volatilitätslösung existiert. Ein Preis unter dem inneren Wert, ein alter Kurs, negativer Zeitwert durch falsche Eingaben oder ein nach einem Split angepasster Kontrakt kann die Gleichung unlösbar machen. Ein guter Rechner zeigt dann „keine Lösung“ oder „Eingaben prüfen“, statt heimlich einen Grenzwert auszugeben.
Black-Scholes nimmt einen vereinfachten kontinuierlichen Markt an und behandelt Volatilität, Zinsen und Dividenden häufig als konstant. Reale Optionen haben vorzeitige Ausübung, diskrete Dividenden, Sprünge, Skew, Abwicklungsregeln und Spreadkosten. Index-, Futures- und amerikanische Optionen können Black-76, einen Binomialbaum oder ein anderes Modell benötigen. Unterschiede zwischen Tools können daher sachlich sein.
Kurz vor dem Verfall kann Vega klein und IV instabil werden: wenige Cent Spreadrauschen erzeugen eine große Prozentänderung. Vor Ereignissen kann eine Ereignisprämie nach der Meldung verschwinden. Behandle das Ergebnis als zeitgestempeltes Szenario, speichere die Eingaben und erhöhe das Positionsrisiko nicht nur wegen einer hohen oder niedrigen IV.
- Inneren Wert und theoretische Grenzen vor der Lösung prüfen.
- Für Vergleiche dieselbe Quelle, Uhrzeit, Kalender- und Modellkonvention nutzen.
- Annualisierte IV vom erwarteten Move trennen; 30 % sind keine Garantie.
- Spread, Gebühren, Assignment, Ausübung, Steuern und Multiplikator einbeziehen.
- Modelloutput als Bildungsinformation verstehen, nicht als Empfehlung.
IV, realisierte Volatilität und erwartete Bewegung sind verschieden
Realisierte Volatilität blickt auf eine Renditereihe zurück. Implizite Volatilität blickt auf den Optionspreis und fragt, welche Volatilität das Modell passend machen würde. Der erwartete Move übersetzt IV und Zeit in eine Spanne, oft mit Spot mal IV mal Quadratwurzel der Zeit. Alle drei Größen können nebeneinander stehen, beantworten aber verschiedene Fragen.
Der Markt kann eine hohe IV einpreisen, obwohl die jüngste realisierte Bewegung ruhig war, weil ein Ereignis erwartet wird. Nach einem Schock kann IV niedrig sein, wenn eine Beruhigung erwartet wird. Für einen sinnvollen Vergleich müssen Horizont, Moneyness, Kurskonvention und Zeitstempel übereinstimmen. IV-Rang oder Perzentil ist erst sinnvoll, wenn die historische Stichprobe festgelegt ist.
| Messgröße | Datenrichtung | Nützliche Frage |
|---|---|---|
| Implizite Volatilität | Optionspreis zu Modelleingabe | Welche Volatilität ist in dieser Prämie eingepreist? |
| Realisierte Volatilität | Vergangene Renditen zu Statistik | Wie stark schwankte der Basiswert? |
| Erwartete Bewegung | IV und Zeit zu Spanne | Welche Spanne folgt aus der Annahme? |
| IV-Rang | Aktuelle IV gegen Historie | Wo liegt sie im gewählten Zeitraum? |
Fünf Prüfungen vor einem IV-Vergleich
Bevor IV zwischen Strikes oder Terminen verglichen wird, formuliere den Vorgang in einem Satz: „Der Midpoint dieser 30-Tage-105-Call impliziert unter dem gewählten Modell annualisierte Volatilität.“ So bleiben Kurs, Kontrakt, Horizont und Modell sichtbar. Speichere außerdem den vom Solver zurückgerechneten Modellpreis.
Die gleiche Disziplin gilt für eine Optionskette. IV kann aus Geld, Brief, letztem Kurs, Mark oder einer geglätteten Oberfläche stammen; für amerikanische Ausübung kann die Plattform ein anderes Modell nutzen. Ein Prozentwert ist nur nützlich, wenn Quelle und Konvention verstanden sind.
- Option, Kurstyp, Zeitstempel und Modell benennen.
- Spot, Strike, Verfall, Zins, Dividende und Multiplikator prüfen.
- Inneren Wert, Zeitwert und Preisgrenzen kontrollieren.
- Konvergenz bestätigen und mit der IV neu bewerten.
- Gleiche Strikes und Laufzeiten vergleichen, bevor eine Aussage entsteht.
Checkliste für implizite Volatilität
Nutze diese Liste, wenn das Ergebnis deutlich von einer Brokeranzeige abweicht. Das Ziel ist nicht, zwei Tools zwanghaft gleich zu machen, sondern die Annahme zu finden, die den Unterschied erklärt.
- Call oder Put, Strike, Verfall und Kontraktanpassung bestätigen.
- Festhalten, ob Prämie Geld, Brief, letzter Kurs, Mark oder Midpoint ist.
- Einheiten für Tage, Zins, Dividende und annualisierte IV prüfen.
- Inneren Wert, Zeitwert und arbitragefreie Grenzen prüfen.
- Solverstatus, Residuum, Iterationen und Modellpreis lesen.
- Gleiche Moneyness und Laufzeit vergleichen; die Oberfläche nicht vermischen.
- Zeitstempel und Annahmen speichern, weil IV ohne Tickeränderung wechseln kann.
FAQ zum Rechner für implizite Volatilität
Ist implizite Volatilität gleich erwartete Volatilität?
Sie ist eine aus dem Marktpreis abgeleitete Modelleingabe, keine garantierte Prognose. Sie hängt von Prämie, Annahmen und Ereignisrisiko ab.
Warum zeigt dieselbe Option auf verschiedenen Seiten eine andere IV?
Quellen können Geld, Brief, letzten Kurs, andere Zeitstempel, Kalender, Zinsen, Dividenden, Ausübungsmodelle oder Oberflächen verwenden. Vergleiche die Annahmen.
Kann ein Rechner keine IV finden?
Ja. Ein Kurs außerhalb der Grenzen, ungültiger Zeitwert, angepasster Kontrakt oder fehlende Konvergenz kann eine positive Lösung verhindern.
Bedeutet hohe IV, dass eine Option gekauft werden sollte?
Nein. Hohe IV kann Ereignisprämie und teuren Zeitwert bedeuten. Prüfe Payoff, Liquidität, Vega und den Grund für die Prämie.
Was ist der Unterschied zur realisierten Volatilität?
Realisierte Volatilität wird aus historischen Renditen berechnet. IV wird aus einer Prämie und einem Preismodell gelöst.
Sollte für jeden Strike dieselbe IV gelten?
Meist nicht. Strikes und Laufzeiten zeigen oft Skew oder Smile. Verwende die Kontrakt-IV oder eine klar definierte Oberfläche.
Quellen und Umfang
Die Struktur wurde mit aktuellen öffentlichen Rechnerseiten verglichen. Deren Module dienten der Themenabdeckung; der Text erklärt die Grenzen des Modells eigenständig.
- FlashAlpha · Implied Volatility Calculator — Zeigt Kontrakteingaben, Solver, Greeks und eine IV-Erklärung.
- Barchart · Options Calculator — Beschreibt Kontrakteingaben und Unterschiede der Preismodelle.
- Options Industry Council — Öffentliche Bildungsquelle zu impliziter Volatilität und Risiko.