Que résout un calculateur de volatilité implicite ?
Un calculateur de volatilité implicite cherche la valeur de volatilité qui rend le prix du modèle égal au prix de marché d’une option. On fournit le type d’option, la prime, le cours du sous-jacent, le strike, le temps restant, le taux et, si nécessaire, le rendement du dividende. Le solveur cherche une volatilité annualisée, notée sigma ou IV, qui reproduit la cotation avec une petite erreur.
L’IV n’est pas observée directement comme le cours de l’action. Elle est déduite de la prime et du modèle, donc elle change avec le prix, le temps, les taux, les dividendes ou le modèle choisi. Une IV élevée signifie que la prime est élevée par rapport aux hypothèses retenues ; elle ne garantit pas un grand mouvement et ne dit pas seule s’il faut acheter ou vendre.
Cette page traite le problème inverse, du prix vers la volatilité. Le calculateur de prix d’option part d’une IV pour estimer un prix théorique, tandis que le calculateur de Greeks mesure les sensibilités une fois les entrées fixées. Cette distinction évite de prendre un résultat précis pour une prévision ou un signal de trading.
Les entrées nécessaires au calculateur de volatilité implicite
Commencez par relier la cotation à un contrat précis. Le prix peut être le dernier, le bid, l’ask ou le milieu ; notez lequel est utilisé car chacun produit une IV différente. Le cours spot doit correspondre au même sous-jacent et à la même devise. Le strike, le type et l’échéance doivent concerner la même série. Une journée de différence compte beaucoup lorsque l’échéance est proche.
Le temps restant est généralement converti en années, par exemple 30 jours divisés par 365. Certains modèles utilisent des jours de bourse ou une convention différente : écrivez-la au lieu de mélanger les résultats. Le taux et le rendement du dividende sont annualisés. Les mettre à zéro dans un exemple est pratique, mais ce choix reste une simplification.
Le multiplicateur du contrat intervient lorsqu’on passe d’une valeur par action à un montant en euros ou en dollars. Il ne modifie pas le pourcentage d’IV, mais il modifie la valeur de la prime et l’exposition financière. Une cotation ancienne, un spread large ou un contrat ajusté après une opération sur le titre peut donner un nombre mathématique sans marché réellement exécutable.
- Prix de l’option : choisissez bid, ask, dernier ou milieu et indiquez le choix.
- Sous-jacent et strike : utilisez des unités cohérentes et la bonne série.
- Temps jusqu’à l’échéance : convertissez-le selon la fraction d’année du modèle.
- Call ou put : le payoff et les bornes de prix diffèrent.
- Taux, dividende et multiplicateur : rendez les hypothèses visibles.
- Horodatage : une IV sans heure peut masquer une cotation périmée.
La volatilité implicite est une réponse de prix inversée
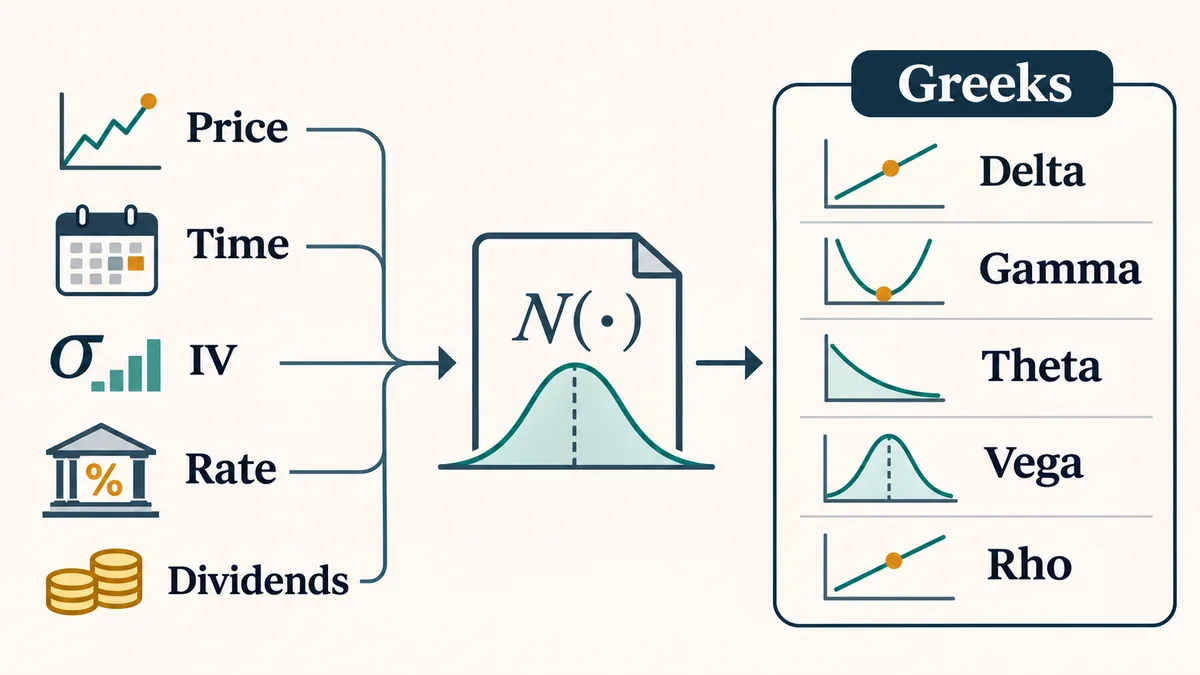
Un modèle transforme une volatilité supposée en prix théorique. La volatilité implicite inverse cette relation : la prime observée est connue et la volatilité est l’inconnue. Dans Black-Scholes ou Black-Scholes-Merton, les autres entrées restent constantes tandis que le solveur modifie sigma jusqu’à ce que le prix du modèle se rapproche de la cotation.
Le résultat est prospectif seulement au sens où il est implicite dans le marché. Avant des résultats, une décision de banque centrale ou un événement, les opérateurs peuvent payer davantage car la distribution des scénarios semble plus large. L’IV reflète le prix du transfert de risque, l’offre et la demande. Elle n’est pas une enquête certaine sur le futur et ne correspond pas à la volatilité réalisée des rendements passés.
L’IV forme aussi une surface. Des strikes et des maturités différentes peuvent porter des volatilités différentes, avec un sourire ou un skew. Comparer une IV à la monnaie sur 30 jours avec une IV hors la monnaie sur 180 jours comme s’il s’agissait de la même mesure conduit à une conclusion fragile.
| Terme | Ce qu’il décrit | Ce qu’il ne prouve pas |
|---|---|---|
| Volatilité implicite | Entrée qui fait coïncider modèle et cotation | Un mouvement futur garanti |
| Volatilité réalisée | Variation historique des rendements passés | La prime que le marché paiera |
| Mouvement attendu | Fourchette issue de l’IV et du temps | Un plus haut et un plus bas fixes |
| Rang ou percentile IV | Comparaison avec un échantillon historique défini | Un signal universel de valeur |
Comment la formule de volatilité implicite est résolue
Il n’existe généralement pas d’isolement algébrique simple de sigma dans Black-Scholes. Le calculateur évalue le prix d’un call ou d’un put avec une volatilité d’essai, compare ce prix à la prime de marché, puis modifie l’essai. La boucle s’arrête quand l’erreur est sous la tolérance ou quand le nombre maximal d’itérations est atteint.
Newton-Raphson est fréquent car le vega donne la pente du prix par rapport à la volatilité. Une mise à jour simplifiée est sigma nouveau égal à sigma ancien moins l’erreur de prix divisée par le vega. Si le vega est très faible, le saut peut devenir instable ; les outils robustes limitent alors le pas et utilisent la bissection. Elle conserve une borne basse et une borne haute et réduit l’intervalle, plus lentement mais avec un contrôle clair.
Le statut de convergence, le résidu ou le prix recalculé devraient être visibles. Afficher 42 % sans montrer que le modèle revient à la prime saisie cache le contrôle essentiel. Une prime hors des bornes théoriques ne peut pas être expliquée par une volatilité positive. Près de l’échéance, quelques centimes peuvent provoquer une variation énorme de l’IV.
prix_modele(S, K, T, sigma, r, q, call_ou_put) = prix_marche ; résoudre sigma par Newton-Raphson ou recherche bornée- Utilisez des décimales : 30 % devient 0,30 et 5 % devient 0,05.
- Recalculez le prix avec l’IV retournée et comparez-le à la prime originale.
- Un statut non convergent, borné ou tronqué est un avertissement.
- Conservez tolérance et itérations maximales pour reproduire le résultat.
Interpréter l’IV avec le prix et les Greeks
Lisez l’événement avant le pourcentage. « Le milieu implique 31 % de volatilité annualisée sous Black-Scholes » est plus clair que « IV 31 % ». Vérifiez si le prix est le bid, l’ask ou le milieu, si le résultat est annualisé et si le modèle utilise des dividendes continus ou discrets. Comparez ensuite le prix théorique recalculé à la cotation.
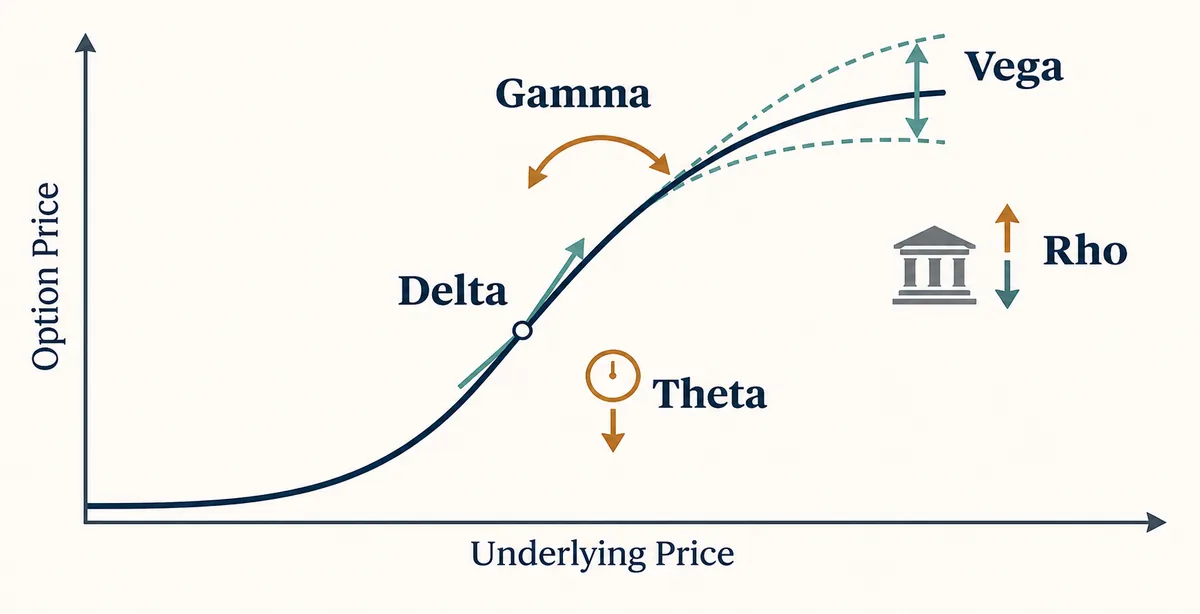
La valeur intrinsèque est la valeur d’exercice immédiate. La valeur temps est la prime qui reste après retrait de l’intrinsèque. Une option peut avoir une IV élevée parce que sa valeur temps est importante, mais une valeur extrême proche de l’échéance peut aussi venir d’une petite valeur extrinsèque. Le vega indique le changement de prix pour un point de volatilité et explique pourquoi deux primes proches peuvent donner des IV différentes.
Les Greeks dépendent de l’IV résolue. Delta, theta et vega changent si la cotation, le temps ou la surface changent. Utilisez la carte de sensibilité pour créer des scénarios, pas pour supposer qu’un Greek reste fixe. Pour une position multi-jambes, résolvez chaque jambe avec la même convention avant de combiner les expositions.
| Contrôle | Question | Alerte |
|---|---|---|
| Cotation | Quel prix de marché ai-je utilisé ? | Dernier prix loin du bid et de l’ask |
| Repricing | L’IV reproduit-elle la prime ? | Résidu élevé ou erreur cachée |
| Unités | Temps, taux et IV ont-ils la bonne unité ? | 30 saisi au lieu de 0,30 |
| Surface | Même strike et même maturité ? | Mélange de maturités ou de skew |
Une call simple : du prix à l’IV
Supposons un sous-jacent à 100, une call européenne de strike 105, 30 jours restants, un milieu à 2,00, un taux annuel de 0 % et un dividende de 0 %. La valeur intrinsèque est nulle ; toute la prime 2,00 est donc de la valeur temps. Le calculateur commence par une sigma d’essai, valorise la call et ajuste sigma jusqu’à approcher 2,00.
Le pourcentage exact dépend de la convention du modèle et de la tolérance numérique. Le point important est le processus : la cotation est l’ancre, l’IV est annualisée et un second calcul doit reproduire 2,00. Si la prime devient 1,90, si l’échéance passe à 15 jours ou si un dividende est ajouté, l’IV change même si le ticker et le strike semblent identiques.
Une put suit la même inversion, mais ses bornes et sensibilités diffèrent. Pour un spread, ne mettez pas le crédit net dans un solveur mono-jambe en l’appelant IV du spread ; résolvez chaque jambe ou utilisez un modèle de stratégie clairement décrit.
- Confirmez call ou put, spot 100, strike 105, 30 jours et prime 2,00.
- Convertissez 30 jours en fraction d’année et gardez des taux cohérents.
- Lancez le solveur et notez IV, prix modèle, résidu et statut.
- Revalorisez avec l’IV retournée ; le prix doit être proche de 2,00.
- Répétez avec bid et ask pour obtenir une fourchette plutôt qu’un point unique.
Quand un calculateur de volatilité implicite peut échouer
Le prix d’un call ou d’un put doit rester dans une borne sans arbitrage pour qu’une solution de volatilité positive existe. Un prix sous l’intrinsèque, une cotation ancienne, une valeur temps négative due à une mauvaise entrée ou un contrat ajusté après un split peut rendre l’équation impossible. Le calculateur doit afficher « aucune solution » ou « vérifier les entrées », plutôt que retourner silencieusement une valeur plafonnée.
Black-Scholes suppose un marché continu simplifié et traite souvent volatilité, taux et dividendes comme constants. Les options réelles comportent exercice anticipé, dividendes discrets, sauts, skew, règles de règlement et coûts de spread. Les indices, futures et options américaines peuvent demander Black-76, un arbre binomial ou un autre modèle. Deux outils peuvent donc diverger honnêtement.
Près de l’échéance, le vega peut devenir faible et l’IV instable : quelques centimes de spread produisent une grande variation en pourcentage. Autour des résultats, une prime d’événement peut disparaître après l’annonce. Considérez le nombre comme un scénario horodaté, sauvegardez les entrées et ne dimensionnez pas une position uniquement parce qu’une IV est haute ou basse.
- Vérifiez valeur intrinsèque et bornes théoriques avant de croire la solution.
- Utilisez même source, heure, calendrier et modèle pour comparer des IV.
- Séparez IV annualisée et mouvement attendu ; 30 % n’est pas une garantie.
- Intégrez spread, commissions, assignation, exercice, fiscalité et multiplicateur.
- Traitez la sortie comme une information éducative, jamais comme une recommandation.
IV, volatilité réalisée et mouvement attendu sont différents
La volatilité réalisée regarde une série de rendements passés. La volatilité implicite regarde le prix de l’option et demande quelle volatilité ferait fonctionner le modèle. Le mouvement attendu transforme IV et durée en fourchette, souvent avec spot multiplié par IV et la racine du temps. Ces mesures se comparent, mais elles ne répondent pas à la même question.
Le marché peut afficher une IV élevée alors que la volatilité récente est calme, parce qu’un événement est anticipé. Il peut aussi afficher une IV basse après un choc si le retour au calme est attendu. Une comparaison sérieuse garde le même horizon, la même moneyness, la même cotation et le même horodatage. Définissez l’échantillon avant d’utiliser un rang ou un percentile historique.
| Mesure | Sens des données | Question utile |
|---|---|---|
| Volatilité implicite | Prix d’option vers entrée du modèle | Quelle volatilité est intégrée à cette prime ? |
| Volatilité réalisée | Rendements vers statistique | Quelle variation le sous-jacent a-t-il eue ? |
| Mouvement attendu | IV et temps vers fourchette | Quelle fourchette l’hypothèse implique-t-elle ? |
| Rang IV | IV actuelle contre historique | Où se situe-t-elle dans la période choisie ? |
Cinq contrôles avant de comparer une IV
Avant de comparer l’IV de plusieurs strikes ou dates, écrivez une phrase qui décrit l’événement : « le milieu de cette call 105 à 30 jours implique une volatilité annualisée sous le modèle choisi ». Cette phrase rend visibles la cotation, le contrat, l’horizon et le modèle. Conservez aussi le prix renvoyé par le solveur pour qu’une autre personne puisse reproduire le résultat.
La même discipline s’applique à une chaîne d’options. L’IV peut utiliser le bid, l’ask, le dernier, le mark ou une surface lissée, et la plateforme peut employer un autre modèle pour l’exercice américain. Un pourcentage n’est utile que si sa source et sa convention sont comprises.
- Nommez l’option, le type de prix, l’heure et le modèle.
- Vérifiez spot, strike, échéance, taux, dividende et multiplicateur.
- Contrôlez valeur intrinsèque, valeur temps et bornes du prix.
- Confirmez la convergence et revalorisez avec l’IV retournée.
- Comparez des strikes et maturités comparables avant de conclure.
Liste de contrôle du calculateur de volatilité implicite
Utilisez cette liste lorsque le résultat semble très différent de celui d’un courtier. Le but n’est pas de forcer deux outils à coïncider, mais d’identifier l’hypothèse qui explique l’écart.
- Confirmez call ou put, strike, échéance et éventuel ajustement du contrat.
- Notez si la prime est bid, ask, dernier, mark ou milieu.
- Utilisez des unités cohérentes pour jours, taux, dividendes et IV annualisée.
- Vérifiez valeur intrinsèque, valeur temps et bornes sans arbitrage.
- Lisez le statut, le résidu, les itérations et le prix recalculé.
- Comparez même moneyness et même maturité ; ne mélangez pas la surface.
- Sauvegardez l’heure et les hypothèses : l’IV peut changer sans changer le ticker.
FAQ du calculateur de volatilité implicite
La volatilité implicite est-elle la volatilité attendue ?
C’est une entrée de modèle implicite dans le prix de marché, pas une prévision garantie. Elle dépend de la prime, des hypothèses et du risque d’événement.
Pourquoi une même option a-t-elle une IV différente selon le site ?
Les sites peuvent choisir des prix, horaires, calendriers, taux, dividendes, modèles d’exercice ou surfaces différents. Comparez ces choix avant le pourcentage.
Un calculateur peut-il ne trouver aucune IV ?
Oui. Un prix hors bornes, une valeur temps invalide, un contrat ajusté ou une non-convergence peut empêcher une solution positive.
Une IV élevée signifie-t-elle qu’il faut acheter ?
Non. Elle peut inclure une prime d’événement ou un temps cher. Examinez payoff, liquidité, vega et la raison de la prime.
Quelle est la différence avec la volatilité réalisée ?
La réalisée vient des rendements historiques ; l’IV est déduite d’une prime à l’aide d’un modèle.
Dois-je employer une seule IV pour tous les strikes ?
En général non. Le marché présente souvent un skew ou un sourire entre strikes et maturités. Utilisez une IV propre au contrat ou une surface définie.
Sources et périmètre
La structure a été comparée à des calculateurs publics récents. Leurs modules ont orienté la couverture ; le texte reste une explication indépendante et prudente.
- FlashAlpha · Implied Volatility Calculator — Présente les entrées du contrat, le solveur, les Greeks et la notion d’IV.
- Barchart · Options Calculator — Explique les entrées et les différences entre modèles de prix.
- Options Industry Council — Référence publique sur la volatilité implicite et le contexte de risque.