Che cosa risolve un calcolatore della volatilità implicita?
Un calcolatore della volatilità implicita trova il valore di volatilità che rende il prezzo del modello uguale al prezzo di mercato di un’opzione. Si inseriscono tipo, premio, prezzo del sottostante, strike, tempo alla scadenza, tasso e, quando serve, rendimento del dividendo. Il solver cerca una volatilità annualizzata, chiamata sigma o IV, che riproduca la quotazione con un errore ridotto.
L’IV non è osservata direttamente come il prezzo dell’azione. È ricavata dal premio e dal modello, quindi cambia quando cambiano prezzo, tempo, tassi, dividendi o modello. Un’IV alta indica che il premio è alto rispetto alle ipotesi scelte; non garantisce un grande movimento e non dice da sola se l’opzione sia conveniente.
Questa pagina riguarda il problema inverso: dal prezzo alla volatilità. Il calcolatore del prezzo di un’opzione parte dall’IV per stimare un valore teorico, mentre il calcolatore dei Greeks misura le sensibilità dopo aver fissato gli input. La distinzione evita di scambiare un numero preciso per una previsione o un segnale operativo.
Gli input necessari al calcolatore della volatilità implicita
Per prima cosa collega la quotazione a un contratto preciso. Il prezzo può essere ultimo, bid, ask o midpoint: annota la scelta perché ogni alternativa produce un’IV diversa. Il prezzo spot deve riferirsi allo stesso sottostante e alla stessa valuta. Strike, tipo e scadenza devono descrivere la stessa serie. Una differenza di un giorno può essere importante quando la scadenza è vicina.
Il tempo alla scadenza viene di solito convertito in anni, per esempio 30 giorni divisi per 365. Alcuni modelli usano giorni di mercato o un calendario diverso, quindi indica la convenzione invece di mescolare risultati. Tasso e rendimento del dividendo sono input annualizzati. Usare zero in un esempio è una semplificazione, non una prova che siano sempre irrilevanti.
Il moltiplicatore entra quando si passa dal valore per azione a un importo monetario. Non cambia la percentuale di IV, ma cambia valore del premio ed esposizione. Una quotazione vecchia, uno spread ampio o un contratto modificato dopo un’operazione societaria possono produrre un numero matematico ma poco utilizzabile sul mercato.
- Prezzo dell’opzione: scegli bid, ask, ultimo o midpoint e dichiaralo.
- Sottostante e strike: usa unità coerenti e la serie corretta.
- Tempo alla scadenza: converti nella frazione d’anno del modello.
- Call o put: payoff e limiti di prezzo sono differenti.
- Tassi, dividendo e moltiplicatore: rendi visibili le ipotesi.
- Orario della quotazione: un’IV senza timestamp può nascondere un prezzo vecchio.
La volatilità implicita è una risposta di prezzo inversa
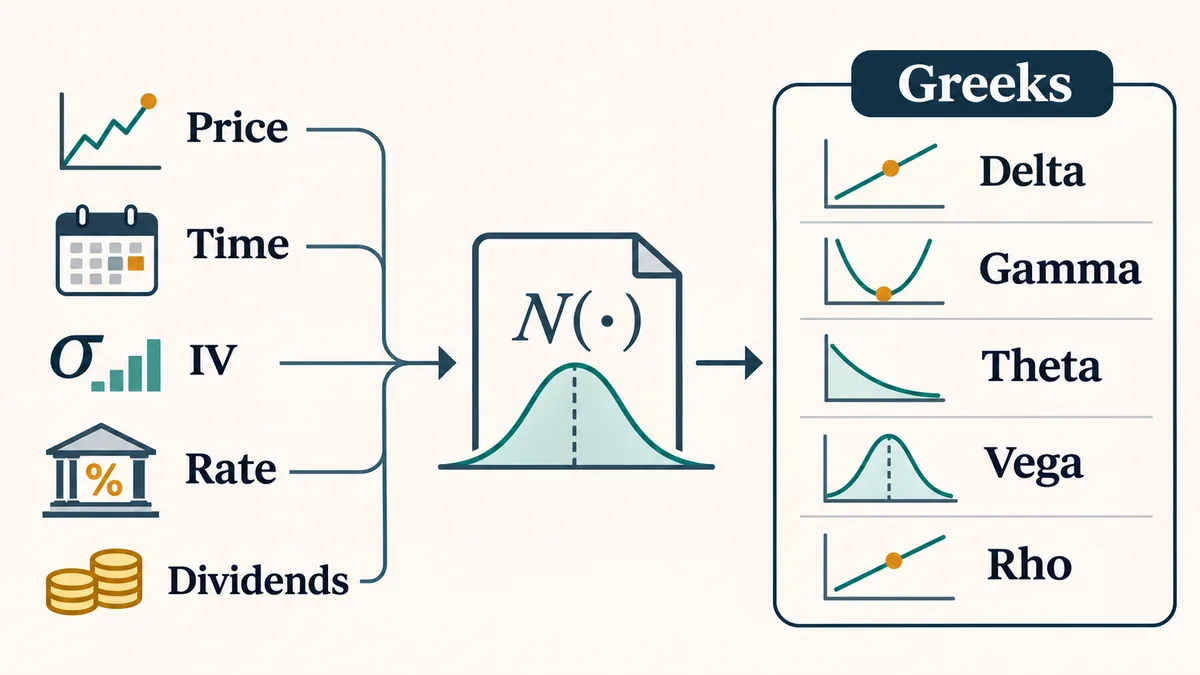
Un modello di prezzo trasforma una volatilità ipotizzata in un prezzo teorico. La volatilità implicita inverte la relazione: il premio osservato è noto e la volatilità è l’incognita. In Black-Scholes o Black-Scholes-Merton gli altri input restano fissi mentre il solver modifica sigma fino a far avvicinare prezzo del modello e quotazione.
Il risultato è prospettico solo perché è implicito nel mercato. Prima di risultati societari, decisioni sui tassi o altri eventi, gli operatori possono pagare di più perché si aspettano una distribuzione più ampia. L’IV riflette il prezzo del trasferimento di rischio, domanda e offerta. Non è una previsione certa e non equivale alla volatilità realizzata dei rendimenti passati.
L’IV è anche una superficie. Strike e scadenze diverse possono avere valori diversi, creando sorriso o skew. Confrontare una IV at-the-money a 30 giorni con una IV out-of-the-money a 180 giorni come se fosse la stessa misura porta a conclusioni fragili.
| Termine | Che cosa descrive | Che cosa non dimostra |
|---|---|---|
| Volatilità implicita | Input che fa coincidere modello e quotazione | Un movimento futuro garantito |
| Volatilità realizzata | Variazione storica dei rendimenti | Il premio che il mercato pagherà |
| Movimento atteso | Intervallo derivato da IV e tempo | Un massimo e un minimo fissi |
| Rank o percentile IV | Confronto con un campione storico definito | Un segnale universale di valore |
Come si risolve la formula della volatilità implicita
In Black-Scholes di solito non esiste un isolamento algebrico semplice di sigma. Il calcolatore valuta il prezzo di una call o put con una volatilità di prova, confronta il prezzo con il premio di mercato e modifica la prova. Il ciclo termina quando l’errore è sotto la tolleranza o quando si raggiunge il numero massimo di iterazioni.
Newton-Raphson è comune perché vega fornisce la pendenza del prezzo rispetto alla volatilità. Un aggiornamento semplificato è sigma nuovo uguale a sigma precedente meno errore di prezzo diviso vega. Se vega è molto piccolo il salto può essere instabile; strumenti robusti limitano il passo e usano la bisezione. La bisezione riduce un intervallo alto e basso: è più lenta ma facile da controllare.
Stato di convergenza, residuo o prezzo del modello ricalcolato dovrebbero essere visibili. Mostrare 42% senza provare che il modello restituisce il premio inserito nasconde il controllo più importante. Un premio fuori dai limiti teorici non può essere risolto da una volatilità positiva. Vicino alla scadenza pochi centesimi possono creare grandi variazioni dell’IV.
prezzo_modello(S, K, T, sigma, r, q, call_o_put) = prezzo_mercato; risolvere sigma con Newton-Raphson o ricerca delimitata- Usa decimali nel modello: 30% diventa 0,30 e 5% diventa 0,05.
- Ricalcola il prezzo con l’IV restituita e confrontalo con il premio originale.
- Uno stato non convergente, limitato o troncato è un avviso.
- Conserva tolleranza e iterazioni massime per la ripetibilità.
Interpretare l’IV con prezzo e Greeks
Leggi l’evento prima della percentuale. “Il midpoint implica una volatilità annualizzata del 31% secondo Black-Scholes” è più chiaro di “IV 31%”. Verifica se il prezzo era bid, ask o midpoint, se il risultato è annualizzato e se il modello usa dividendi continui o discreti. Poi confronta il prezzo teorico ricalcolato con la quotazione.
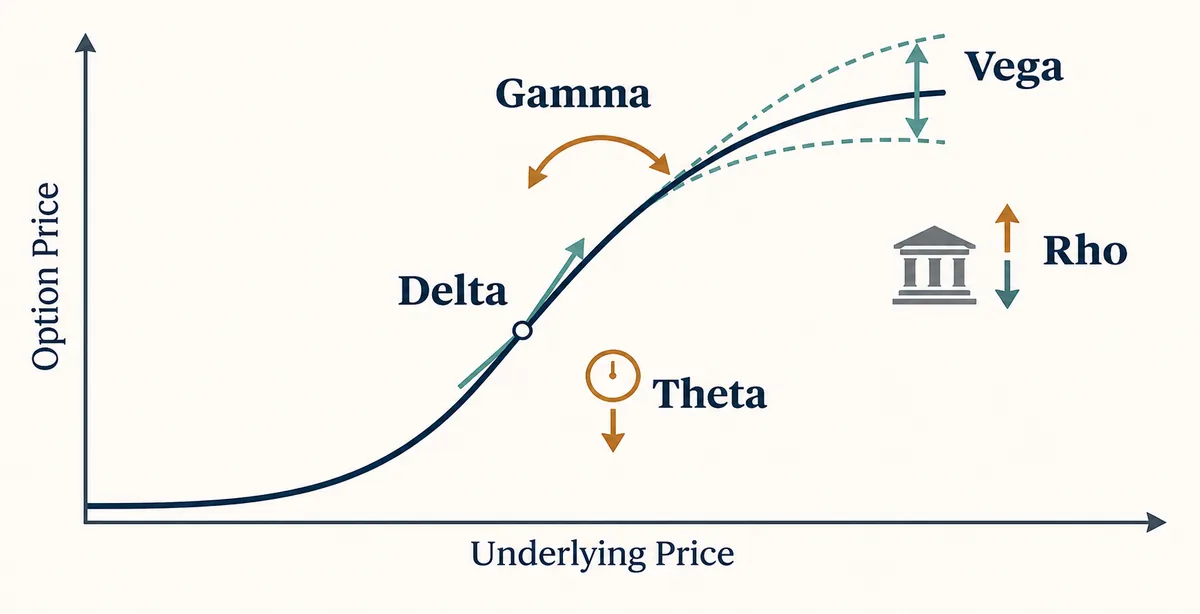
Il valore intrinseco è il valore di esercizio immediato. Il valore temporale è il premio rimasto dopo aver tolto l’intrinseco. Un’IV alta può dipendere da un grande valore temporale, ma vicino alla scadenza un valore esterno minimo può creare una percentuale estrema. Vega mostra quanto cambia il prezzo per un punto percentuale di IV e spiega perché premi vicini possono produrre IV diverse.
I Greeks dipendono dall’IV risolta. Delta, theta e vega cambiano se cambiano quotazione, tempo o superficie di volatilità. Usa la mappa di sensibilità per scenari, non come promessa che un Greek resti costante. In una posizione con più gambe, risolvi ogni gamba con la stessa convenzione prima di sommare le esposizioni.
| Controllo | Domanda | Segnale di allarme |
|---|---|---|
| Quotazione | Quale prezzo di mercato ho usato? | Ultimo prezzo lontano da bid e ask |
| Rivalutazione | L’IV riproduce il premio? | Residuo grande o errore nascosto |
| Unità | Tempo, tassi e IV hanno la scala corretta? | 30 inserito invece di 0,30 |
| Superficie | Stesso strike e stessa scadenza? | Scadenze o skew mescolati |
Una call semplice: dal prezzo all’IV
Supponi il sottostante a 100, una call europea con strike 105, 30 giorni residui, midpoint 2,00, tasso annuo 0% e dividendo 0%. Il valore intrinseco è zero, quindi l’intero premio 2,00 è valore temporale. Il calcolatore parte da una sigma di prova, valuta la call e modifica sigma fino ad avvicinarsi a 2,00.
La percentuale esatta dipende dalla convenzione del modello e dalla tolleranza numerica. Il flusso è il punto: la quotazione è l’ancora, l’IV è annualizzata e una seconda valutazione deve restituire 2,00. Se il premio diventa 1,90, la scadenza 15 giorni o si aggiunge un dividendo, l’IV cambia anche con ticker e strike uguali.
Una put segue la stessa inversione, ma limiti e sensibilità sono diversi. Per uno spread non inserire il credito netto in un solver a gamba singola chiamandolo IV dello spread; risolvi ogni gamba o usa un modello di strategia dichiarato.
- Conferma call o put, spot 100, strike 105, 30 giorni e premio 2,00.
- Converti 30 giorni nella frazione d’anno e usa tassi e dividendi coerenti.
- Esegui il solver e registra IV, prezzo del modello, residuo e stato.
- Rivaluta con l’IV restituita; il prezzo dovrebbe essere vicino a 2,00.
- Ripeti con bid e ask per ottenere un intervallo di IV.
Quando un calcolatore della volatilità implicita può fallire
Il prezzo di una call o put deve restare entro un intervallo senza arbitraggio perché esista una soluzione di volatilità positiva. Un prezzo sotto l’intrinseco, una quotazione vecchia, un valore temporale negativo dovuto a input errati o un contratto modificato dopo uno split possono rendere impossibile l’equazione. Il calcolatore dovrebbe mostrare “nessuna soluzione” o “controlla gli input”, non restituire di nascosto un valore limitato.
Black-Scholes assume un mercato continuo semplificato e spesso considera costanti volatilità, tassi e dividendi. Le opzioni reali hanno esercizio anticipato, dividendi discreti, salti, skew, regole di regolamento e costi dello spread. Indici, futures e opzioni americane possono richiedere Black-76, un albero binomiale o un altro modello. Due strumenti possono quindi differire in modo legittimo.
Vicino alla scadenza vega può essere piccolo e l’IV instabile: pochi centesimi di spread generano grandi variazioni percentuali. Prima di un evento una parte del premio può scomparire dopo l’annuncio. Tratta il risultato come uno scenario datato, salva gli input e non aumentare una posizione solo perché l’IV appare alta o bassa.
- Controlla valore intrinseco e limiti teorici prima di fidarti della soluzione.
- Usa stessa fonte, ora, calendario e modello per confrontare le IV.
- Separa IV annualizzata e movimento atteso; 30% non è una garanzia.
- Considera spread, commissioni, assegnazione, esercizio, tasse e moltiplicatore.
- Tratta l’output come informazione educativa, non come raccomandazione.
IV, volatilità realizzata e movimento atteso sono diversi
La volatilità realizzata guarda indietro a una serie di rendimenti. La volatilità implicita guarda il prezzo dell’opzione e chiede quale volatilità farebbe funzionare il modello. Il movimento atteso trasforma IV e tempo in un intervallo, spesso con spot moltiplicato per IV e per la radice del tempo. Le misure possono essere confrontate, ma rispondono a domande diverse.
Il mercato può prezzare IV alta mentre la volatilità recente è calma perché si attende un evento. Può anche prezzare IV bassa dopo uno shock quando è atteso un ritorno alla normalità. Un confronto utile mantiene uguali orizzonte, moneyness, convenzione di prezzo e timestamp. Usa rank o percentile solo dopo aver definito il campione storico.
| Misura | Direzione dei dati | Domanda utile |
|---|---|---|
| Volatilità implicita | Prezzo dell’opzione verso input del modello | Quale volatilità è incorporata nel premio? |
| Volatilità realizzata | Rendimenti passati verso statistica | Quanto ha variato il sottostante? |
| Movimento atteso | IV e tempo verso intervallo | Quale intervallo implica l’ipotesi? |
| Rank IV | IV attuale contro storia | Dove si trova nel periodo scelto? |
Cinque controlli per rivedere un’IV
Prima di confrontare IV tra strike o date, scrivi una frase che descriva l’evento: “il midpoint di questa call 105 a 30 giorni implica volatilità annualizzata sotto il modello scelto”. La frase rende visibili quotazione, contratto, orizzonte e modello. Registra anche il prezzo del modello restituito dal solver per rendere il calcolo ripetibile.
La stessa disciplina serve per leggere una catena di opzioni. L’IV può derivare da bid, ask, ultimo, mark o superficie smussata, e la piattaforma può usare un modello diverso per l’esercizio americano. Una percentuale è utile solo quando fonte e convenzione sono chiare.
- Nomina opzione, tipo di prezzo, orario e modello.
- Verifica spot, strike, scadenza, tasso, dividendo e moltiplicatore.
- Controlla valore intrinseco, valore temporale e limiti del prezzo.
- Conferma convergenza e rivaluta con l’IV restituita.
- Confronta strike e scadenze equivalenti prima di concludere.
Checklist del calcolatore della volatilità implicita
Usa questa lista quando il risultato è molto diverso da quello del broker. Non serve a forzare due strumenti a coincidere, ma a trovare l’ipotesi che spiega la differenza.
- Conferma call o put, strike, scadenza ed eventuali aggiustamenti.
- Annota se il premio è bid, ask, ultimo, mark o midpoint.
- Usa unità coerenti per giorni, tassi, dividendi e IV annualizzata.
- Controlla valore intrinseco, valore temporale e limiti senza arbitraggio.
- Leggi stato, residuo, iterazioni e prezzo del modello ricalcolato.
- Confronta stessa moneyness e scadenza; non mescolare la superficie.
- Salva timestamp e ipotesi: l’IV può cambiare senza cambiare ticker.
FAQ sul calcolatore della volatilità implicita
La volatilità implicita è la volatilità attesa?
È un input di modello implicito nel prezzo di mercato, non una previsione garantita. Dipende dal premio, dalle ipotesi e dal rischio di evento.
Perché la stessa opzione ha IV diversa su siti diversi?
I siti possono usare bid, ask, ultimo, midpoint, orari, calendari, tassi, dividendi, modelli o superfici differenti. Confronta le ipotesi.
Un calcolatore può non trovare l’IV?
Sì. Prezzo fuori dai limiti, valore temporale non valido, contratto aggiustato o mancata convergenza possono impedire una soluzione positiva.
IV alta significa che conviene comprare?
No. Può riflettere premio di evento o valore temporale costoso. Valuta payoff, liquidità, vega e il motivo del premio.
Qual è la differenza tra IV e volatilità realizzata?
La realizzata viene dai rendimenti storici. L’IV viene risolta dal premio tramite un modello di prezzo.
Devo usare la stessa IV per tutti gli strike?
Di solito no. Strike e scadenze mostrano spesso skew o sorriso. Usa l’IV del contratto o una superficie definita.
Fonti e ambito
La struttura è stata confrontata con calcolatori pubblici attuali. I loro moduli hanno guidato la copertura; il testo resta una spiegazione indipendente e prudente.
- FlashAlpha · Implied Volatility Calculator — Mostra input del contratto, solver, Greeks e spiegazione dell’IV.
- Barchart · Options Calculator — Descrive gli input e le differenze tra modelli di prezzo.
- Options Industry Council — Riferimento pubblico su volatilità implicita e contesto di rischio.